大数跨境

可灵估值反超快手,现在该买谁?

可灵估值反超快手,现在该买谁? 极新出海
2026-10-22
4
导读:新业务若被旧体系的低估值压制,独立分拆、重定价,是打破天花板的关键。

点击蓝字

关注我们

“新业务若被旧体系的低估值压制,独立分拆、重定价,是打破天花板的关键。”
作者|星雨
出品|极新出海
大家知道吗,一家做短视频的公司可以孵化出了一家做 AI 视频的公司。更戏剧性的是,如今这个“儿子”的估值,竟然快要超过“爸爸”了,这家视频公司会不会跟上时代机会呢?
过去十年,快手与抖音在短视频赛道上的贴身肉搏,几乎代表了移动互联网最惨烈的战事。然而,当短视频的流量红利已经见顶的时候,抖音曾经那个互相肉搏的对手还在为个位数增长发愁时,却意外地靠 AI 视频生成撕开了一道机会口子。
截至 2026 年 10 月 16 日收盘,快手的股价为 29.30 港元,总市值约 1,261 亿港元(按当日汇率折合约 161 亿美元)。与此同时,旗下视频生成业务可灵 AI 按港交所公告口径计算,投后估值约为 180 亿美元;若按媒体测算折算,约合约 1,228 亿元人民币。也就是说,这个儿子的估值已经实实在在地超过了爸爸的整体市值。

快手主站与可灵,本质上经营着两种截然不同的生意:前者依托老铁文化、广告和直播打赏变现;后者则通过 API 等方式,向遍布 224 个国家和地区的客户提供视频生成服务。与此相对照的是,快手二季度直播收入同比下滑 13.5%,但是可灵的 ARR 却在一年之内从 1 亿美元跃升至接近 5 亿美元。
因此,这场分拆真正拆开的,未必只是母子公司的股权关系;更深一层看,它是在尝试把两套不同的商业模式、增长预期和估值逻辑区分开来。
01. 爸爸的账本和儿子的账本
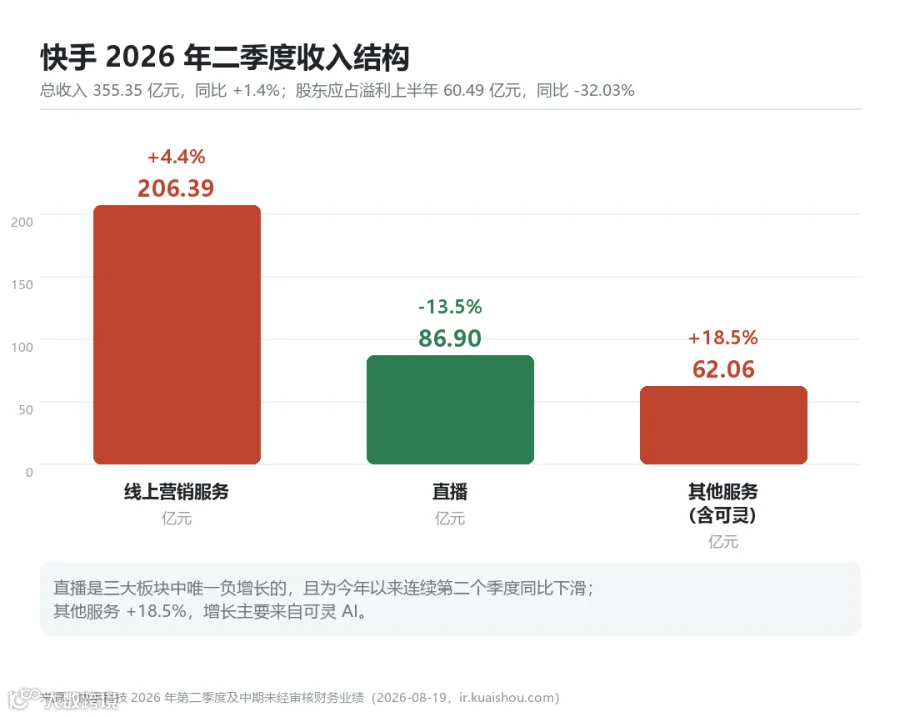
先看快手这本账。2026 年上半年,快手股东应占溢利为 60.49 亿元,同比下滑 32.03%;第二季度总收入为 355.35 亿元,同比增幅仅 1.4%。拆开收入结构来看,广告收入为 206.39 亿元,同比增长 4.4%;直播收入为 86.9 亿元,同比下降 13.5%。至于包含可灵在内的其他服务,收入达到 62.06 亿元,同比增长 18.5%,可以说是集团当下为数不多的亮点之一。
然而,换个角度看,可灵的体量目前仍然有限:其上半年收入超过 15 亿元,在快手同期 692.51 亿元的总收入中,只占约 2.2%。问题也恰恰出在这里:一个收入占比仅约 2.2% 的业务,估值却可能超过整个集团。与其简单地说可灵贵得惊人,不如进一步追问:快手母公司的整体估值,是否受到了成熟业务增长放缓的拖累?这一疑问,也能从股价表现中找到一些背景:以 2025 年末收盘价 63.95 港元为基准,快手今年以来股价累计下跌约 54%;与 2025 年 10 月 16 日收盘价 75.31 港元相比,过去一年跌幅约 61%。
除此之外,成本压力同样不能忽视。快手 CFO 金秉在 2026 年 3 月业绩会上表示,预计 2026 年集团资本开支约为 260 亿元,较 2025 年增加约 110 亿元;按公司口径,新增投入主要用于可灵大模型及其他基础大模型的算力支撑,也包括常规服务器采购、离线数据存储处理以及数据/算力中心建设工程,并非全部计为 AI 算力。仅看这 110 亿元的增量,已相当于可灵上半年收入的七倍多;若按 260 亿元的总盘子计算,则为其十余倍。换句话说,算力投入主要记在母公司的账上,而可灵的增长故事却可能在独立估值中得到更充分的体现。成本与估值落在不同层面,正是这场分拆值得关注的关键原因之一。
再来看可灵的增长一面。其 ARR 从 2025 年 3 月的 1 亿美元,增长到 2026 年 3 月接近 5 亿美元,一年间增至约 5 倍(净增长约 4 倍)。与此同时,可灵上半年收入已超过 15 亿元,也超过了 2025 年全年约 11 亿元的收入规模。用户和客户数据同样显示出扩张势头:截至 2026 年 6 月,全球用户突破 1 亿(较 2025 年底的 6,000 万增长约 67%),业务覆盖 224 个国家和地区,企业客户接近 5 万家(较 2025 年底的 3 万家增长约 67%);此外,约七成收入来自海外市场。
当然,增长快并不意味着盈利问题已经解决。据公告披露,可灵在 2024 年净亏损约 5 亿元,2025 年净亏损约 19 亿元,两年累计亏损约 24 亿元;截至 2025 年末,其总资产 2.44 亿元、总负债 2.53 亿元,净资产为负 900 万元,短期内处于资不抵债状态。即便毛利表现有所改善,也需要注意:据企业披露,可灵是在推理算力层面实现了毛利率转正,这一口径并未包含模型训练成本。由此可见,收入增长与商业模式成熟之间,仍然存在一道需要跨越的门槛。
因此,支撑可灵约 180 亿美元估值的核心,现阶段更多是增长预期,而不是已经兑现的利润。按现有口径计算,可灵的 P/ARR 约为 36 倍。若与港股 AI 资产比较,媒体口径并不统一:有媒体按截至 2026 年 3 月的数据测算,称智谱的对应倍数超过 200 倍、MiniMax 超过 100 倍;而《中国经营报》6 月给出的口径则是智谱 80 倍、MiniMax 67 倍。且这两家公司此后已相继在港股上市,估值基数仍在变化(截至 2026 年 10 月 21 日,智谱总市值约 2,408 亿港元,MiniMax 约 600 亿港元)。因此,单从横向倍数看,可灵似乎并不算贵,但这类比较只能当作参照,不能作为定价依据。所谓便宜也并非没有前提:它需要 ARR 持续增长,并进一步接近摩根士丹利与高盛此前预测的 2026 年底约 10 亿美元,这是机构预测,不是已经实现的数字。
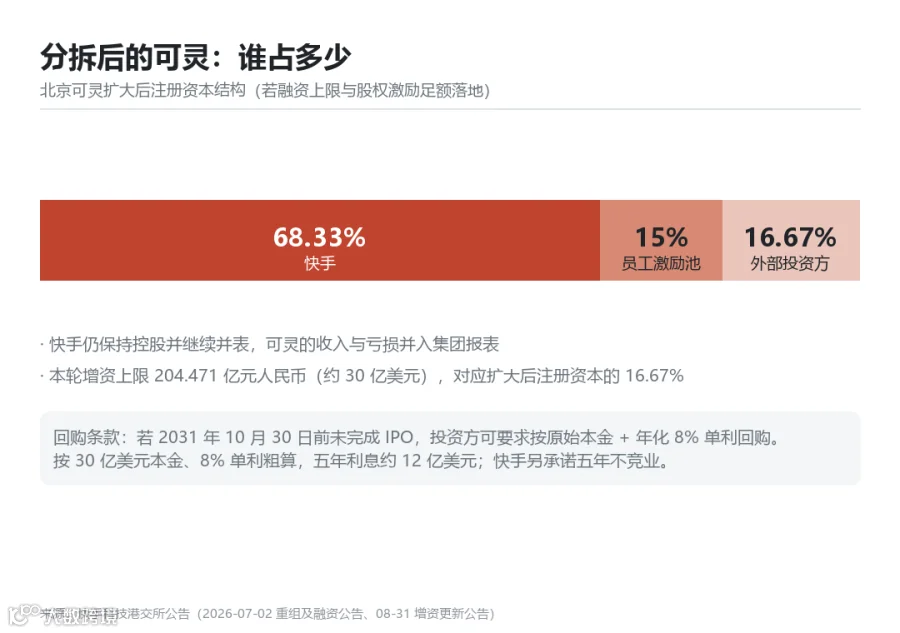
与此同时,融资协议中还有一项不能忽略的约束:如果可灵未能在 2031 年 10 月 30 日前完成 IPO,投资方有权要求按本金加年化 8% 单利回购。按增资上限 30 亿美元本金、年化 8% 单利粗算,五年利息约为 12 亿美元(各投资方起息日不同,实际金额会有出入)。这意味着,上市时间并非一个可以无限延后的目标,而是写进协议、带有明确期限和财务后果的要求,所以我们看出这个对赌协议既是利好也是利空,后续如何还要看可灵的经营能力。
02. 腾讯投了儿子,卖了爸爸
把视线从财务数据转向资本动作,我们还能看到一个耐人寻味的细节。7 月 2 日,可灵公布融资消息,腾讯通过两家主体合计出资约 13.63 亿元参与其中;仅仅四天后的 7 月 6 日,腾讯便通过场外大宗交易出售了 2.73 亿股快手 的B 类股份,持股比例从 15.68% 降至 9.37%,并不再是快手的主要股东。
我们可以看到,在同一周里腾讯对这对“母子公司”采取了方向相反的动作:一边参与可灵的融资,一边减持快手的股票。把两件事并列来看,难免让人追问,这背后到底有没有体现了对不同业务前景的重新判断。
但我们至少从投资的动作本身看,腾讯似乎更愿意押注可灵所代表的成长性,同时降低对快手成熟业务的持仓。不过,单凭这组交易,还不能直接断言腾讯已经给出了对两家公司未来表现的最终结论;更稳妥的理解是,资本市场正在用不同标准审视两种资产。毕竟,腾讯是熟悉快手业务的重要股东之一,它在可灵融资期间减持快手,确实为市场提供了一个值得观察的信号。
这并不意味着快手就没有投资价值,而是说,投资快手与投资可灵,买到的其实是两套不同的逻辑。选择快手,主要看重的是主站生态的现金流,以及可灵未来成长可能带来的额外价值;选择等待可灵 IPO,则更接近于投资一家独立的 AI 成长型公司,同时也要接受协议中与上市期限相关的约束。
03. 买快手还是等可灵?
对于普通投资者而言,这是两种不同性质的机会,也是两种风险收益结构之间的选择。
如果投资快手,可以理解为以主站业务的整体价格,间接打包持有可灵。核心判断在于:市场是否尚未充分反映可灵的潜在价值。分拆后,快手仍持有可灵 68.33% 的股权,并继续将其并表;因此,如果可灵估值继续提升,相关价值有机会体现在快手的财务表现和市场定价中。与此同时,投资者也无法绕开主站本身的压力,包括直播收入同比下滑 13.5%、广告收入增速仅 4.4%,以及集团每年约 260 亿元资本开支中投向 AI 算力的部分。
反过来,如果选择等到可灵 IPO 后再投资,押注的就是它独立之后能否延续高速增长,以及二级市场是否愿意为纯 AI 资产给出更高估值倍数。相应地,风险也会更集中:IPO 定价可能提前计入未来一段时间的增长预期;36 倍 P/ARR 究竟算便宜还是偏贵,也不能只靠与智谱超过 200 倍、MiniMax 超过 100 倍的倍数比较来下结论。此外,投资者还需要评估 2031 年 10 月 30 日的上市期限约束,以及海外大型客户因竞争、产品替代等原因流失的可能性。
归根结底,两条路径面对的是不同的风险。投资快手,重点要判断主站基本盘能否稳住并重新增长;投资可灵,则要判断高速增长能否持续兑现,并最终转化为可持续的商业回报。如果一定要提炼出一个核心判断,我认为:可灵的 ARR 能否从约 5 亿美元进一步增长至 10 亿美元?如果你相信这一目标有望实现,并且愿意承担相应的风险,那么可灵的 IPO 值得持续跟踪;如果对此缺乏信心,就不应该仅凭 AI 热度做出投资决定。至于快手,真正需要回答的问题并不是可灵究竟值多少钱,而是主站业务能否重新找到增长的动力和方向。
04. 给老板的启示,比买谁更重要
对于经营出海业务的企业管理者来说,这个案例最值得借鉴的地方,或许并不在于“应该买谁”,而在于一个更基础的问题:你的业务,究竟被放在哪一本账里、用什么标准来衡量?
可灵上半年的收入只占快手总收入的约 2.2%,其估值却已经超过整个集团。这一反差提示我们:当高增长的新业务与成熟业务被放在同一张集团报表中时,市场可能会按照成熟业务的估值标准来衡量整体,从而弱化新业务的成长溢价。但这不意味着所有估值差距都来自“坐标系”;业务质量、成本结构、盈利前景和市场风险,同样会影响最终的定价。但至少可灵的案例说明,业务被如何组织、披露和比较,确实可能会影响到市场对其价值的理解。
从目前披露的安排来看,快手的分拆方案提供了一种值得研究的路径:由独立主体承接相关资产,通过外部融资形成新的定价参照;母公司保留 68.33% 股权并继续并表,员工期权池占 15%,外部投资方持有 16.67%,同时设置五年不竞业承诺。换言之,分拆的目标未必是出售资产,而是尝试为新业务建立更清晰的估值参照系。
因此,如果你的 AI 业务仍然放在集团整体框架内,不妨先做两项测算:第一,新业务收入在集团总收入中占多少;第二,按照集团整体估值推算,新业务隐含的估值占比又是多少。如果这两个比例差距明显,就值得继续分析差距究竟来自市场估值体系、增长预期,还是业务本身的成本和风险。只有把原因拆清楚,才有可能判断是否需要通过独立融资、分拆或调整信息披露方式来改善市场认知。
当然,可灵目前尚未递交 IPO 申请。据彭博社 10 月 6 日报道,其已选定中金公司、高盛集团和瑞银集团作为港股 IPO 承销商,计划最早于 2027 年初向港交所递表,拟募资至少 10 亿美元;相关安排仍处早期阶段,融资规模、时间表与估值水平均可能调整,快手及可灵方面均未回应。产品端,新一代模型 Kling 4.0 已于 9 月 28 日开放轻量版体验、10 月正式推出;据媒体报道,9 月底字节跳动原社区科学线负责人于越出任可灵 CEO。后续安排与市场估值仍存在变化空间。

可灵的估值反超快手,表面上是一个AI视频公司的估值故事,深层次却是资本市场对增长、盈利与未来想象力的一次重新定价。快手代表的是已被验证却面临瓶颈的成熟业务,可灵代表的则是尚未完全兑现却拥有巨大空间的新业务,前者亟需重获增长,后者面临将增长转化为利润的考验。


因此,真正值得关注的是可灵五年后它能否用持续的收入、健康的利润和稳定的商业模式,证明今天的估值并非透支未来,毕竟资本市场愿为想象力支付溢价,但最终决定公司价值的,永远是兑现想象力的实际能力。


本文数据来源:快手科技港交所公告(2026年7月2日、8月31日);彭博社报道(2026年10月6日,经重庆日报、凤凰财经、36氪转述);中信证券研报;21世纪经济报道(2026年7月8日);澎湃新闻·红星资本局(2026年7月3日);港交所行情数据。文中“据公告”“据企业披露”“据媒体测算”“据券商预测”均已注明口径,未经审计数据已标注。

往期推荐

从卖Token到分账单:中国大模型出海,正在换一种方式赚钱
把 Token 翻译成价值,再把价值定价给客户 | 《算力与 Token 出海商业化白皮书  》发布
Token 卖出去了,收入留下了吗? | 蓝海小课堂—从算力到收入:Token 商业化实战公开课纪实

关于我们

关注「极新出海」,与我们一同追踪中国AI企业全球化的每一次技术输出、产品落地与资本动向。

点赞

收藏

分享

【声明】内容源于网络
0
0
极新出海
1234
内容 84
粉丝 0
极新出海 1234
总阅读2.0k
粉丝0
内容84