点击公众号名称 关注我们

具身机器人的价值,
最终仍然要在真实场景里验证。
现状:出货增长,但落地有限
数字智能的边界正在向物理世界延伸,具身机器人成为当下热点。IT桔子数据显示,2026 上半年国内具身智能赛道融资总额 935 亿元,同比增长 5 倍,资本持续加码这一赛道,但资本热度不等同于实际的商用落地规模。

来源:甲子光年《2026中国具身智能行业洞察报告》
当前流通设备里,超过半数用于科研、展会演示和数据采集,持续在产线承担工作的数量不多。产业的重心,正从样机展示转向实际作业。
可控场景:仓库、变电站、工厂工位,路线和物品固定,可稳定完成搬运、分拣、巡检。
开放场景:物品位置、环境条件多变时,作业成功率明显下降。
家庭场景:机器人能理解语言指令,但难以应对日常纷繁变化,成熟方案暂未落地。
形态:人形不是唯一形态
提起机器人,大众最先联想到的是人形设备。但具身机器人的核心,是让 AI 拥有和现实交互的载体,人形只是众多形态之一。
IDC数据显示,2026 上半年全球四足机器人出货超过 4.9万台,规模已经高于同期人形机器人。行业不再执着复刻人形外观,以场景需求、实际效益作为选型标准。
具身智能本体技术商业化发展成熟度趋势

来源:亿欧智库《2026全球具身智能商业落地研究报告》
不同场景适配不同形态——仓储适合轮式机械臂,移动平稳、负载更强;野外、坑洼区域的巡检工作,四足机型更有适配优势。人形机器人,更适配需要沿用人类现有工具、操作台的场景。
趋势①:落地先从固定场景起步
场景可控程度,决定了商业化推进的先后节奏。
环境简单、流程固定的工业、仓储、高危巡检场景,先开展规模化试点;
商超、酒店这类变数更多的服务场景紧随其后;
家庭服务场景因为环境复杂、需求零散,放在最后验证。
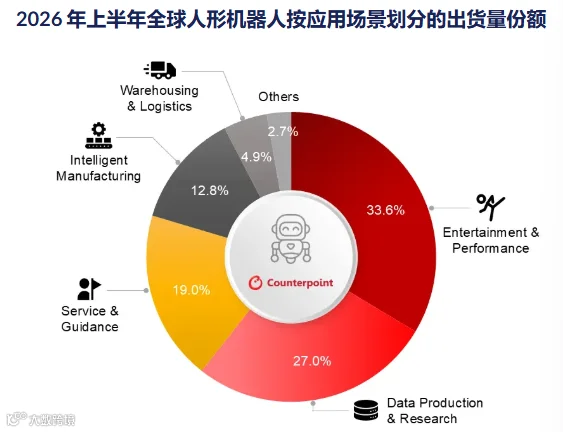
来源:Counterpoint Research
Counterpoint 数据显示,2026上半年,智能制造、仓储物流的落地占比仅12.8%、4.9%,可控场景试点刚刚启动,非结构化场景几乎没有规模化部署。当前产业内部已经摸索出清晰的落地次序。
趋势②:验证场景长期作业能力
从“炫技”的单次演示效果转向展示持续运行表现。
早年行业比拼行走、抓取这类展示性的动作;
现在采购方优先核验故障率、连续作业时长、运维成本;
完整流程稳定交付,成为商用订单的准入门槛。
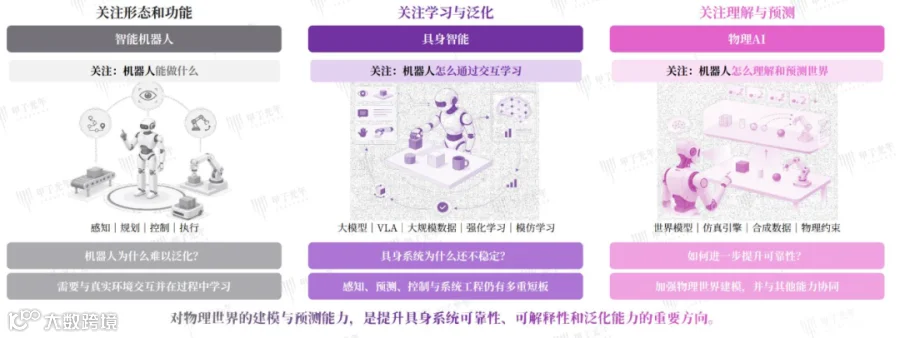
来源:甲子光年《2026中国具身智能行业洞察报告》
IDC调研指出,商用采购的评判重心,已经从单项动作演示转向长期连续作业的稳定性验证,仅能完成单次展示的样机,很难拿到批量订单。行业评价标准正在发生明确切换。
趋势③:一套智能适配多款机身
以通用智能为底座,支撑多样形态的机器人复用能力。
同一套智能模型,可对接四足、人形等硬件;
不再需要为每一类机器人从零开发整套逻辑;
以此摊薄研发成本,降低厂商入局门槛。
中国信通院《具身智能发展报告(2026)》指出,“模型-本体解耦” 是行业重点探索方向。普渡科技、银河通用、蚂蚁灵波等头部厂商均已推出 “一脑多形” 技术方案,尝试让一套底层能力适配不同外形的机器人。厂商现在的研发思路是以一套底层能力复用多款设备。
趋势④:人机配合而非替代人工
用机器人承接标准化动作,人负责处理异常判断。
负重、重复、高危的固定作业交给机器人;
突发状况、灵活判断、非标调整交由人员处理;
定位是人力延伸工具,而非岗位替代方案
行业调研显示,已经落地的B端项目中多数采用人机协同方案,现阶段很难依靠机器人独立处理全部工况,人机协同是落地的主流选择,完全独立无人作业的案例极少。
最后
具身机器人的价值,终究要在具体场景里检验。技术迭代、机型形态、智能方案,都服务于实际工况的需求,而不是外形或者概念噱头。
从人形不是唯一选择,到落地遵循场景优先级,这个赛道的发展脉络,本质是回归真实需求。
#具身智能#具身机器人#机器人行业#物理AI#行业趋势#用户洞察#场景洞察#审度咨询
更多阅读:
每周概念丨什么是有效的用户画像?
每周一问丨为什么国内的增长打法到海外会失灵?
尼尔森2027全球消费展望丨通胀常态化,消费决策将发生五大变化
点个“看一看”吧