

希罗达、万赛维、拜万戈、多吉美、易尼康、泰索帝之后,第7颗龙珠"海乐卫"入列

近日,亿帆医药与卫材(苏州)贸易有限公司正式签署商业化合作协议:亿帆医药获得原研抗肿瘤药物海乐卫(甲磺酸艾立布林注射液)在中国大陆地区的进口、销售、经销、推广独家权益。

这支药在化学界名气比在股市里大得多——它有一个流传甚广的称号:"合成的珠穆朗玛峰"。而拿下它的亿帆,在原研品牌药的收藏册上,刚刚添上第七颗龙珠。
一支从海绵里长出来的分子
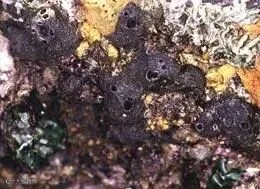
冈田软海绵Halichondria okadai
艾立布林(Eribulin)的前身,是日本神奈川县油壶海域冈田软海绵中提取的软海绵素B halichondrin B——一种抗肿瘤活性出色的天然产物,问题是在海绵中的含量低到令人绝望:600kg海绵只能提取12.5mg。科学家们花了二十多年,才把它改造成结构优化的大环酮类似物艾立布林。
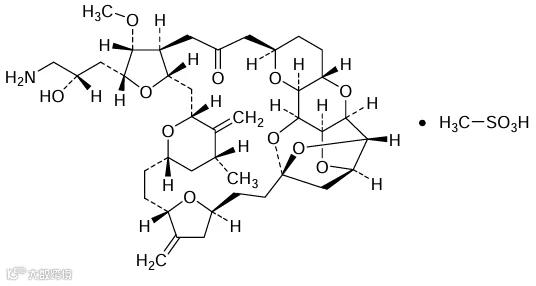
11,15:18,21:24,28 Triepoxy-7,9-ethano-12,15-methano-9H,15H-furo[3,2-]furo[2',3':5,6]pyrano[4,3 b][1,4]dioxacyclopentacosin-5(4H)-one, 2-[(2S)-3-amino-2-hydroxypropyl]hexacosahydro-3 methoxy-26-methyl-20,27-bis(methylene)-, (2R,3R,3aS,7R,8aS,9S,10aR,11S,12R,13aR,13bS,15S,18S,21S,24S,26R,28R,29aS)-, methanesulfonate (salt)
C40H59NO11•CH4O3S
真正的传奇在合成。这个分子拥有19个手性中心,全合成与工业化生产历经62步复杂化学合成,最长线性序列达32步(卫材合成路线)。

其原型软海绵素B 更复杂。它是迄今为止医药工业中以纯化学合成方法生产的、结构最复杂的非肽类药物。

对仿制药企业来说,这座珠峰同样是天堑:原研2010年11月就在美国获批,国内直到2025年才有企业拿下首仿并实现商业化发货——合成门槛,替原研把仿制药的敲门声挡在了门外好多年。
疗效上,它是软海绵素类微管动力学抑制剂,作用机制与传统紫杉类不同——不止抑制微管生长、阻断肿瘤细胞分裂,还能改善肿瘤微环境的血管灌注。原研通稿称其为"唯一一个单药就能延长晚期乳腺癌患者生存时间的化疗药物",获美国NCCN、欧洲ABC及中国抗癌协会乳腺癌诊治指南等国内外指南推荐。

Eribulin通过结合微管的正端并抑制微管生长来发挥药理作用,而不影响微管缩短,并通过诱导非生产性微管蛋白聚集体的形成来发挥作用(见图)。这种对微管稳定的影响模式与其他临床重要的微管蛋白靶向剂不同,后者包括紫杉醇、埃博霉素和长春碱。长春春碱(如长春新碱、长春碱)结合微管的正端和侧面,从而降低微管聚集体浓度并使微管收缩。紫杉类(如紫杉醇、多西他赛)促进微管聚合并维持微管结构,从而抑制有丝分裂纺锤体。埃博霉素(如ixabepilone)通过类似紫杉醇的机制诱导微管聚合,因为埃博霉素与紫杉醇竞争结合微管并抑制微管。
2010年11月获美国FDA批准用于转移性乳腺癌,2016年再获软组织肉瘤适应症,目前已在全球70多个国家上市。
中国2019年7月获批,用于既往接受过至少两种化疗方案(含蒽环类和紫杉类)的局部晚期或转移性乳腺癌患者。
卫材为什么放手
一支合成难度登峰、临床地位稳固的原研药,卫材为什么把中国区权益交给本土平台?三笔账算下来,逻辑并不复杂。
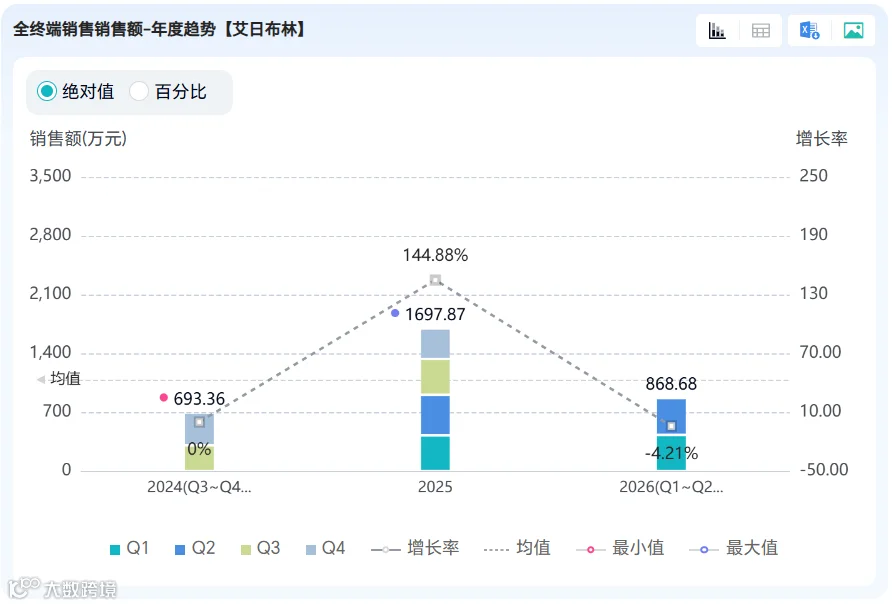
第一笔,价格体系已被集采逻辑重塑。艾立布林2021年通过国家医保谈判纳入目录(乙类),2022年1月起执行——纳入医保前一支近4000元,谈判后降价81.7%,2022年销售额大涨253%。以价换量做完了,品种进入成熟期。摩熵数据显示,2025年销售1700万元,2026上半年销售869万元。
第二笔,仿制药已经登顶珠峰。2023年起,成都西岭源、浙江星月等企业相继报产;2025年,西岭源药业的甲磺酸艾立布林注射液拿下国内首仿,10月完成中美两国市场同步首批次发货——这家成都企业不仅攻下了珠峰,还把仿制药反向授权到美国、欧盟、英国及数十个新兴市场。原研独占的市场红利期结束,后线乳腺癌还面临抗体偶联药物等新疗法的竞争挤压。
第三笔,卫材自己换了赛道。艾立布林还有一层身份:目前唯一获批用作抗体偶联药物有效载荷的细胞毒分子,卫材参投的百力司康正是围绕艾立布林载荷开发新一代抗体偶联药物。把注射液的存量商业权益交给本土平台运营,自己押注下一代迭代产品,同时把中国区资源聚焦到神经科学等核心领域——卖的是存量,留的是增量。这与赛诺菲把泰索帝全球权益转让给韩国保宁、再由保宁把中国区代理交给亿帆,是同一套跨国药企"权益外放"逻辑的不同章节。
亿帆的龙珠收藏册:七颗集齐
对亿帆来说,继续3800亿引入泰索帝后,
BD隐形冠军,亿帆医药3837亿韩元拿下赛诺菲泰索帝
继续引进海乐卫,原研品牌药收藏册正式集齐七颗龙珠——希罗达、万赛维、拜万戈、多吉美、易尼康、泰索帝、海乐卫。
按获得时间排开,能看出一条越来越快的集邮曲线:

注:希罗达、万赛维的现权益方为德国Cheplapharm(原研罗氏),泰索帝现权益方为韩国保宁(原研赛诺菲),亿帆自上述权益方获得中国大陆相应权益;易尼康为引进的原研进口品种,已纳入2023年国家医保目录。
七颗龙珠的拼图逻辑分两层。实体瘤线上的六颗(万赛维除外的前六款肿瘤产品),拼出公告里说的"化疗底座+靶向线序+支持治疗"协同闭环:希罗达、泰索帝、海乐卫撑起化疗底座,拜万戈、多吉美覆盖靶向线序,覆盖结直肠癌、肝癌、胃癌、乳腺癌等主要实体瘤;海乐卫的加入补的是乳腺癌后线这块拼图——希罗达、泰索帝都在乳腺癌有一席之地,艾立布林恰好接在蒽环和紫杉(包括多西他赛)之后的后线位置,同一支300人、外资背景为主体的肿瘤推广团队,多了一个顺理成章的新产品,边际成本几乎为零。而第1颗龙珠易尼康则把集邮册延伸到了骨科刚需市场,2023年底纳入医保后正处在快速放量期。
这套打法的本质,是跨国药企做减法、本土平台做加法:原研药企聚焦创新迭代,把成熟品种的区域商业化交给更懂中国医院网络的团队;而承接方以固定的团队与渠道成本,摊入更多成熟产品,把"合规推广能力"这门手艺反复变现。从罗氏到拜耳,从赛诺菲、卫材到韩国LG Chem,亿帆的原研集邮册已经攒下五个国家、七家原研药企的信任背书。
结语
艾立布林的中国故事,恰好走完了产业循环的一整圈:卫材用二十多年把海绵里的分子推上合成珠峰,2025年西岭源把这座珠峰复制成"四川造"反向卖到欧美,如今亿帆接过它的中国商业化——研发的、仿制的、卖药的,各领了一段接力棒。而对亿帆的收藏册来说,集齐七颗龙珠的意义不止于纪念:从2017年第一颗到2026年连下两城,集邮速度越来越快,说明"原研权益外放"的供给端正在放大,而亿帆的合规推广能力已经过五国七企的反复验证。七颗集齐之后,第八颗龙珠,大概不会让读者等太久。
免责声明:本报告仅供参考,不构成投资建议
© 2026 医药专利 版权所有
📌 关注"医药专利",深度解读最新医药资讯、技术、专利、药政
近日,亿帆医药与卫材(苏州)贸易有限公司正式签署商业化合作协议:亿帆医药获得原研抗肿瘤药物海乐卫(甲磺酸艾立布林注射液)在中国大陆地区的进口、销售、经销、推广独家权益。
这支药在化学界名气比在股市里大得多——它有一个流传甚广的称号:"合成的珠穆朗玛峰"。而拿下它的亿帆,在原研品牌药的收藏册上,刚刚添上第七颗龙珠。
一支从海绵里长出来的分子
冈田软海绵Halichondria okadai
冈田软海绵Halichondria okadai
艾立布林(Eribulin)的前身,是日本神奈川县油壶海域冈田软海绵中提取的软海绵素B halichondrin B——一种抗肿瘤活性出色的天然产物,问题是在海绵中的含量低到令人绝望:600kg海绵只能提取12.5mg。科学家们花了二十多年,才把它改造成结构优化的大环酮类似物艾立布林。
11,15:18,21:24,28 Triepoxy-7,9-ethano-12,15-methano-9H,15H-furo[3,2-]furo[2',3':5,6]pyrano[4,3 b][1,4]dioxacyclopentacosin-5(4H)-one, 2-[(2S)-3-amino-2-hydroxypropyl]hexacosahydro-3 methoxy-26-methyl-20,27-bis(methylene)-, (2R,3R,3aS,7R,8aS,9S,10aR,11S,12R,13aR,13bS,15S,18S,21S,24S,26R,28R,29aS)-, methanesulfonate (salt)
C40H59NO11•CH4O3S
真正的传奇在合成。这个分子拥有19个手性中心,全合成与工业化生产历经62步复杂化学合成,最长线性序列达32步(卫材合成路线)。
其原型软海绵素B 更复杂。它是迄今为止医药工业中以纯化学合成方法生产的、结构最复杂的非肽类药物。
对仿制药企业来说,这座珠峰同样是天堑:原研2010年11月就在美国获批,国内直到2025年才有企业拿下首仿并实现商业化发货——合成门槛,替原研把仿制药的敲门声挡在了门外好多年。
疗效上,它是软海绵素类微管动力学抑制剂,作用机制与传统紫杉类不同——不止抑制微管生长、阻断肿瘤细胞分裂,还能改善肿瘤微环境的血管灌注。原研通稿称其为"唯一一个单药就能延长晚期乳腺癌患者生存时间的化疗药物",获美国NCCN、欧洲ABC及中国抗癌协会乳腺癌诊治指南等国内外指南推荐。
Eribulin通过结合微管的正端并抑制微管生长来发挥药理作用,而不影响微管缩短,并通过诱导非生产性微管蛋白聚集体的形成来发挥作用(见图)。这种对微管稳定的影响模式与其他临床重要的微管蛋白靶向剂不同,后者包括紫杉醇、埃博霉素和长春碱。长春春碱(如长春新碱、长春碱)结合微管的正端和侧面,从而降低微管聚集体浓度并使微管收缩。紫杉类(如紫杉醇、多西他赛)促进微管聚合并维持微管结构,从而抑制有丝分裂纺锤体。埃博霉素(如ixabepilone)通过类似紫杉醇的机制诱导微管聚合,因为埃博霉素与紫杉醇竞争结合微管并抑制微管。
2010年11月获美国FDA批准用于转移性乳腺癌,2016年再获软组织肉瘤适应症,目前已在全球70多个国家上市。
中国2019年7月获批,用于既往接受过至少两种化疗方案(含蒽环类和紫杉类)的局部晚期或转移性乳腺癌患者。
卫材为什么放手
一支合成难度登峰、临床地位稳固的原研药,卫材为什么把中国区权益交给本土平台?三笔账算下来,逻辑并不复杂。
第一笔,价格体系已被集采逻辑重塑。艾立布林2021年通过国家医保谈判纳入目录(乙类),2022年1月起执行——纳入医保前一支近4000元,谈判后降价81.7%,2022年销售额大涨253%。以价换量做完了,品种进入成熟期。摩熵数据显示,2025年销售1700万元,2026上半年销售869万元。
第二笔,仿制药已经登顶珠峰。2023年起,成都西岭源、浙江星月等企业相继报产;2025年,西岭源药业的甲磺酸艾立布林注射液拿下国内首仿,10月完成中美两国市场同步首批次发货——这家成都企业不仅攻下了珠峰,还把仿制药反向授权到美国、欧盟、英国及数十个新兴市场。原研独占的市场红利期结束,后线乳腺癌还面临抗体偶联药物等新疗法的竞争挤压。
第三笔,卫材自己换了赛道。艾立布林还有一层身份:目前唯一获批用作抗体偶联药物有效载荷的细胞毒分子,卫材参投的百力司康正是围绕艾立布林载荷开发新一代抗体偶联药物。把注射液的存量商业权益交给本土平台运营,自己押注下一代迭代产品,同时把中国区资源聚焦到神经科学等核心领域——卖的是存量,留的是增量。这与赛诺菲把泰索帝全球权益转让给韩国保宁、再由保宁把中国区代理交给亿帆,是同一套跨国药企"权益外放"逻辑的不同章节。
亿帆的龙珠收藏册:七颗集齐
对亿帆来说,继续3800亿引入泰索帝后,
BD隐形冠军,亿帆医药3837亿韩元拿下赛诺菲泰索帝
继续引进海乐卫,原研品牌药收藏册正式集齐七颗龙珠——希罗达、万赛维、拜万戈、多吉美、易尼康、泰索帝、海乐卫。
按获得时间排开,能看出一条越来越快的集邮曲线:
注:希罗达、万赛维的现权益方为德国Cheplapharm(原研罗氏),泰索帝现权益方为韩国保宁(原研赛诺菲),亿帆自上述权益方获得中国大陆相应权益;易尼康为引进的原研进口品种,已纳入2023年国家医保目录。
七颗龙珠的拼图逻辑分两层。实体瘤线上的六颗(万赛维除外的前六款肿瘤产品),拼出公告里说的"化疗底座+靶向线序+支持治疗"协同闭环:希罗达、泰索帝、海乐卫撑起化疗底座,拜万戈、多吉美覆盖靶向线序,覆盖结直肠癌、肝癌、胃癌、乳腺癌等主要实体瘤;海乐卫的加入补的是乳腺癌后线这块拼图——希罗达、泰索帝都在乳腺癌有一席之地,艾立布林恰好接在蒽环和紫杉(包括多西他赛)之后的后线位置,同一支300人、外资背景为主体的肿瘤推广团队,多了一个顺理成章的新产品,边际成本几乎为零。而第1颗龙珠易尼康则把集邮册延伸到了骨科刚需市场,2023年底纳入医保后正处在快速放量期。
这套打法的本质,是跨国药企做减法、本土平台做加法:原研药企聚焦创新迭代,把成熟品种的区域商业化交给更懂中国医院网络的团队;而承接方以固定的团队与渠道成本,摊入更多成熟产品,把"合规推广能力"这门手艺反复变现。从罗氏到拜耳,从赛诺菲、卫材到韩国LG Chem,亿帆的原研集邮册已经攒下五个国家、七家原研药企的信任背书。
结语
艾立布林的中国故事,恰好走完了产业循环的一整圈:卫材用二十多年把海绵里的分子推上合成珠峰,2025年西岭源把这座珠峰复制成"四川造"反向卖到欧美,如今亿帆接过它的中国商业化——研发的、仿制的、卖药的,各领了一段接力棒。而对亿帆的收藏册来说,集齐七颗龙珠的意义不止于纪念:从2017年第一颗到2026年连下两城,集邮速度越来越快,说明"原研权益外放"的供给端正在放大,而亿帆的合规推广能力已经过五国七企的反复验证。七颗集齐之后,第八颗龙珠,大概不会让读者等太久。