

你以为 SpaceX 是家造火箭的公司。
一年前,它的 AI 业务还在一个季度亏掉 17.22 亿美元。这个季度,这块业务一个季度收了 75.6 亿美元——比星链和火箭加起来还多。
一家把火箭送上天的公司,最大的现金牛,是机房里的显卡。
这份财报真正说的不是“SpaceX 又赢了”,而是:马斯克已经把这家公司改造成一台卖算力的机器,火箭和卫星,只是它的地基和电源。
先给不了解的人补一句背景。
SpaceX 过去有两条腿。
一条是发射火箭,一条是星链——天上几千颗卫星,给地面提供网络。这两块都是硬骨头:一个靠一次次发射赚钱,一个靠一个个用户订阅赚钱,都是慢慢磨出来的。
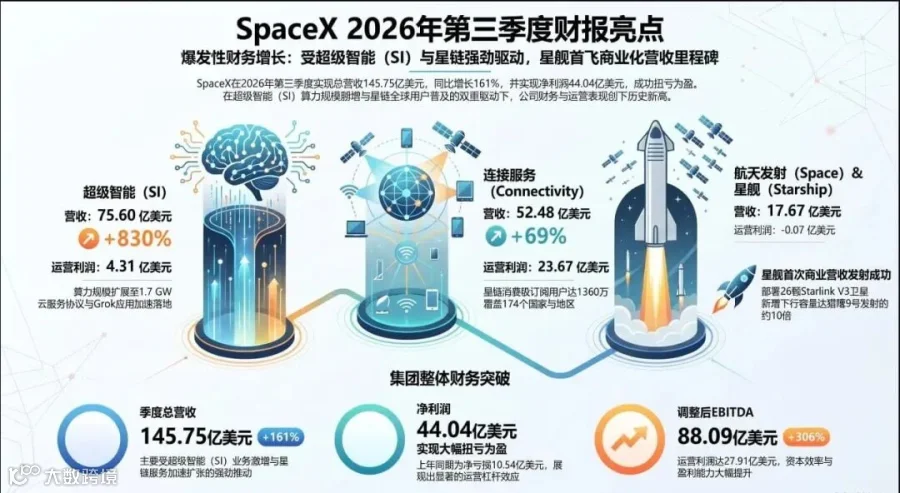
今年三季度,总营收 146 亿美元,同比涨 161%;净利润 44 亿美元。这两个数字,分别比分析师预期高出 14% 和 134%。
但真正让盘后股价跳起来的,不是这两个数字,是三块业务里,最不“SpaceX”的那一块。
第一层,卖算力的生意,拐点了。
三季度 AI 收入 75.6 亿美元,环比涨 195%,同比涨 830%。
更关键的是利润。这块业务三季度运营利润 4.31 亿美元——二季度还亏 12.57 亿,去年同期亏 17.22 亿。一年时间,从“一年烧掉十几亿”变成“开始往回挣钱”。
靠什么挣?靠把机房里的显卡按小时租出去,再加上卖 API 接口。这块“解决方案与基础设施”收入 70.22 亿美元,去年同期只有 3.59 亿——差不多是二十倍。
70.22 亿美元是什么概念?单看卖云算力的规模,已经能跟甲骨文比一比,也远超 CoreWeave 和 Nebius 这两家专做 AI 算力的公司。
支撑它的是电。三季度末名义算力 1.7 吉瓦,二季度末 1.4 吉瓦,去年同期只有 0.6 吉瓦——一个季度新加 0.3 吉瓦。一吉瓦大致相当于一座中型城市的用电功率。
说白了,SpaceX 现在是在用一座城市的电量,换 AI 公司的租金。AI 业务从它最大的窟窿,变成了最先回血的那条腿。
第二层,星链没讲故事,只是在默默数人头。
互联收入 52.48 亿美元,环比涨 22%,同比涨 69%;运营利润 23.67 亿,同比涨 99%。
真正的底气在用户数:三季度订阅用户 1360 万,二季度 1200 万,一季度 1000 万,去年同期 720 万。一个季度净增 160 万。
这个数字比营收更能说明问题——用户是会续费的,火箭发一次就结束了。
那火箭呢?传统航天业务三季度 17.67 亿美元,环比涨 84%,但同比只涨 6%,基本贴着分析师预期的 18 亿。环比大涨是因为上个季度太差,同比 6%,说明发射本来就是门个位数增长的慢生意。
所以现在的结构很清楚:AI 负责讲增长,星链负责讲确定性,火箭负责证明“我还能把东西送上天”。
第三层,也是我最想让你记住的一层——这份财报里,有一部分钱不是“赚”来的。
第一处:三季度运营利润 27.91 亿美元,但净利润 44.04 亿美元。净利润比运营利润还高。这意味着主业赚的钱撑不起这个净利润,差的那一截,来自非经营项目和税项的一次性支撑。这种钱,明年不一定还有。
第二处:资本开支 195.93 亿美元,比当季营收还高出约 34%。其中 AI 这块就花了 164.44 亿,导致自由现金流是负的。自由现金流为负,意思很直白——赚进来的钱不够花,还得继续往外掏。
这两条放在一起你就明白了:这门生意现在的样子是,借钱买卡、买电、盖机房,再把卡租出去。规模越大,越要先垫钱。
好的一面是,它手上现金及现金等价物接近 899 亿美元。这笔钱,够它再烧很久。
那市场为什么还买?
因为电话会上,管理层给了两个东西:一是明确提到跟特斯拉的合并事宜,二是说明年 ARR——也就是一年能重复收到的钱——最高可以到 1 万亿美元。
一个“1 万亿”的指引,足够让所有人暂时忘掉那张 195 亿的资本开支单。
但这里必须泼一盆水:指引是管理层的嘴,资本开支是公司的账。
算力这生意,重资产、重折旧、还怕价格战。今天你按小时租出去的卡,三年后可能就是账面上一笔要摊销的成本。而且 1 万亿是“最高”口径,不是承诺。
所以这份财报真正的分歧点只有一个:你信不信“卖算力”能长期比“卖火箭”更赚钱。市场这次买的不是利润,是速度。
回到开头那个问题:一家造火箭的公司,为什么最大的现金牛变成了机房?
因为在天上,它卖的是覆盖;在地上,它卖的是电。而 AI 时代最贵的东西,从来不是模型,是把电变成算力、再按小时卖出去的那门手艺。
这其实也在提醒我们:现在很多“科技公司”,本质上都是电力公司加二房东。
所以别急着追。给你一个今天就能做的动作——打开你手里那只科技基金或 ETF,看前十大持仓里,有几家是“用电的”,有几家是“卖算力的”;再去查一下它们的资本开支占营收多少。
超过 30% 的,你就得问自己一句:这笔钱,大概什么时候能收回来?
想清楚这个,比记住 146 亿美元有用。
本文仅为公开信息解读与内容创作,不构成任何投资建议。市场有风险,决策请独立判断。