



公司下游客户主要为激光加工设备厂商等,主要客户包括德中技术、大族激光、帝尔激光、国人光速集团、河南天璇半导体科技有限责任公司等多家上市公司和行业知名企业。公司凭借产品优异的性能参数、运行的稳定性及可靠性、自身快速响应和服务能力,获得了下游客户的广泛好评。根据《2025中国激光产业发展报告》,我国约有50家企业从事超快激光器的研发和销售,2024年度公司在超快激光器市场国产厂商中的市场份额排名领先。
根据《国民经济行业分类》,公司所从事的行业为“制造业”之“计算机、通信和其他电子设备制造业”(C39)之“电子器件制造”(C397)之“光电子器件制造”(C3976)。
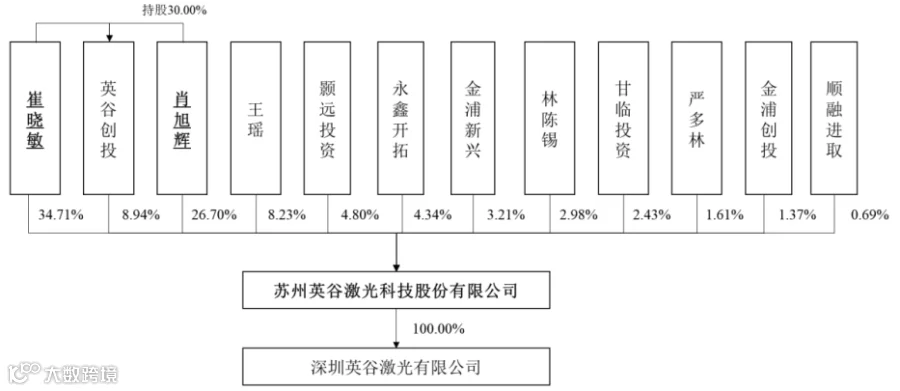
公司无控股股东,崔晓敏、肖旭辉为公司共同实际控制人。
2026年上半年,公司实现营业收入1.65亿元,同比暴增109.71%;扣非后归母净利润5,122.04万元,同比增幅高达272.43%。
2024年全年,英谷激光的扣非后归母净利润是2,624.14万元;2025年全年,扣非后归母净利润5,398.59万元。也就是说,2026年仅仅用了六个月,公司就几乎追平了去年全年的利润水平。

来源:wind
超快/固体激光器是高端精密制造的“微观手术刀”,是半导体、新能源、新材料产业的上游核心零部件,国产替代需求长期存在。北交所作为专精特新企业主阵地,持续吸纳硬科技中小企业登陆资本市场。英谷激光辅导顺利收官,叠加业绩高增,有望成为激光上游光源领域北交所代表性标的。
