


8月汽车市场总量不温不火,结构火力全开,8月新能源汽车产量渗透率为61.6%。
8月汽车整体产销同比继续下滑、国内零售仍在两位数负增长区间;另外新能源汽车产量同比接近两成增长、月度渗透率再创历史新高。
电动压缩机作为与新能源整车排产高度绑定的核心部件,8月单月销量首次突破200万台,创年内新高。
本文将从新能源汽车市场概况、电动压缩机总销量走势以及主要企业竞争格局三个维度,对8月电动压缩机市场进行系统分析。
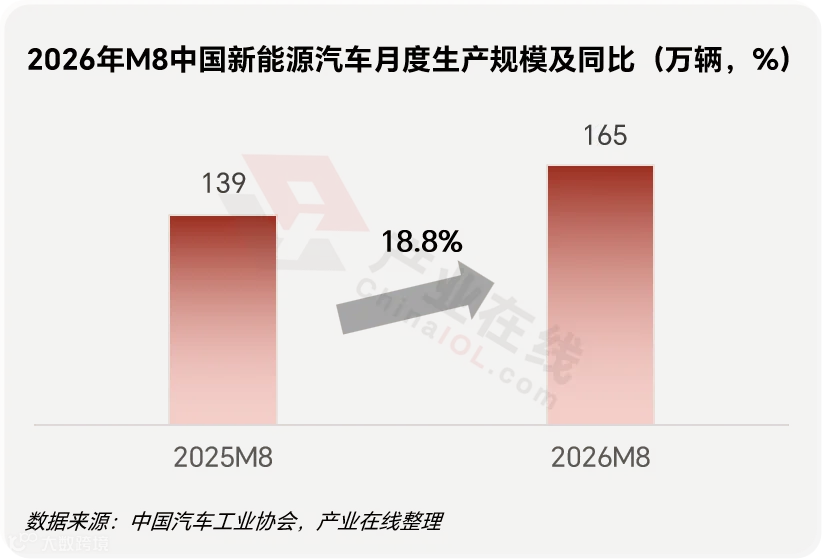
8月,新能源汽车产销分别完成 165.3万辆,产量同比增长 18.8%;新能源汽车新车产量占比达 61.6%,月度渗透率再创历史新高。但把总量拆开看,"温差"极其明显——汽车整体产销同比仍在下降,国内需求与出口形成冰火两重天。
车企层面分化加剧:比亚迪44万辆(同比+17.8%,海外超18万辆创历史新高)、零跑10.31万辆(同比+80.7%,连续两月破十万)、理想3.77万辆(同比+32.1%)、奇瑞新能源同比+103.7%、上汽乘用车新能源同比+160.4%;而部分新势力仍在3万辆区间胶着。谁在放量,直接决定其压缩机供应商的月度排名。
内需疲弱与出口爆发并存,将是2026年的常态。对零部件企业而言,"跟着谁"比"卖多少"更重要——配套出口车型的订单正在对冲国内内卷的压力。
增长动能在从政策驱动转向使用成本驱动。购置税优惠退坡后政策托底减弱,油价高位放大了电耗成本优势;8月下旬成都车展带动终端回暖,"金九银十"的排产预期已在8月零部件订单中提前反映。
8月中国电动压缩机销量突破 200万台,同比增长17%,较7月电动压缩机环比增长约7%,创年内单月新高。
电动压缩机已从"跟随新能源渗透率的爆发式增长",进入"跟随整车总量波动的存量竞争"阶段。在行业产能超3000万台的背景下,增速换挡意味着价格内卷只会更激烈。

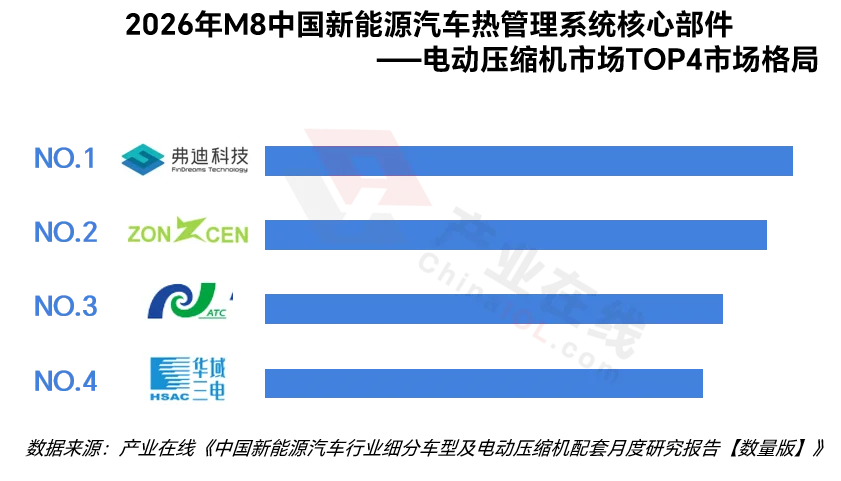
从企业来看,弗迪科技依托比亚迪整车内部配套,维持较高出货规模,8月比亚迪产量回升,弗迪科技销量远超其他企业;
苏州中成、奥特佳在商用车上都有供应,苏州中成8月下线了配套理想W平台的集成管状二合一压缩机,是行业内首批实现车型批量落地的集成管状方案,公司产能也同步铺开——现有年产能350万台,2025年6月动工的10亿元、年产300万台新项目预计2026年11月首批下线;
奥特佳主流电动压缩机产品正从第四代向第五代过渡,基于碳化硅1000V高压平台的高度集成式压缩机已发布,上半年又开发了面向未来平台的1500V高压技术。经营端,经过上半年的调整,供应规模正在逐步恢复。
华域三电的客户结构中合资与外资客户占比偏高,在国内自主品牌主导的增量盘里阶段性吃亏。但华域三电集成能力领先行业——8月第60万台集成高压水暖PTC二合一压缩机下线,集成水加热器电动压缩机(ECCH)全球率先量产,并拿下多个主流客户全新平台定点,完成从“零部件”到“系统”的跃升。集成化正是它扭转局面的机会:当竞争从单件走向系统,客户结构的历史包袱会被摊薄。

产业在线月度跟踪新能源汽车与电动压缩机配套数据,覆盖80% 以上主流车型,按电压平台、空调类型、充电类型、压缩机排量等多维度细分,精准还原配套格局。关注电动压缩机配套情况,欢迎联系获取样报,订购专属月度数据服务。


