

2026年10月15日,由天津市商业保理协会主办的“第五届商业保理发展论坛暨商业保理百强汇”在天津举办。论坛以“产业立身,金融守矩——践行商业保理行业新发展理念”为主题。本次论坛聚焦商业保理行业新发展理念,围绕产业金融、合规经营、供应链金融等议题展开。
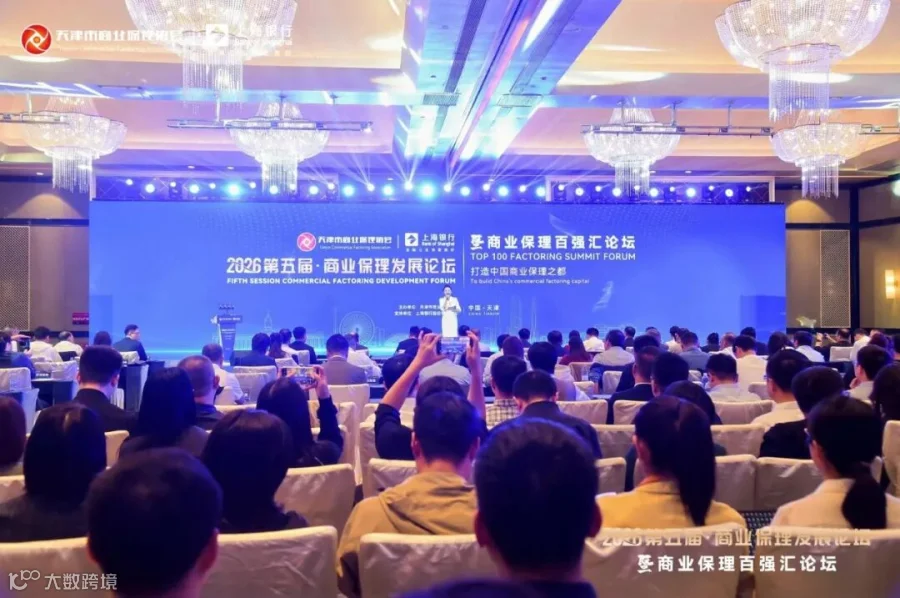
天津市商业保理协会是我国第一家省级商业保理行业自律组织,于2015年1月16日依法组建,依托天津“中国商业保理之都”的行业优势,持续搭建政府与企业、企业与金融机构、企业与企业对接平台。
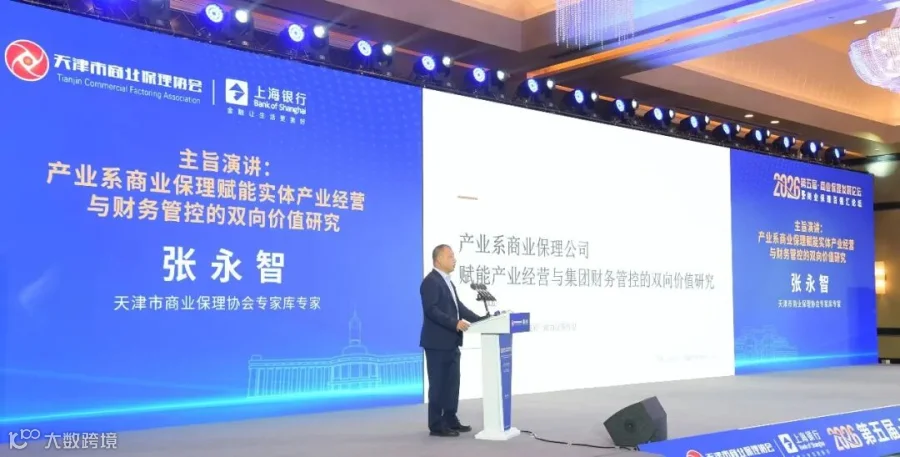
《产业系商业保理赋能实体产业经营与财务管控的双向价值研究》
会上,天津市商业保理协会专家库专家张永智发表深度主题分享,围绕《产业系商业保理赋能实体产业经营与财务管控的双向价值研究》,系统阐述产业系保理公司在监管趋严背景下的定位、价值与实施路径。

张总表示,产业系保理更加聚焦制造业产业保理,核心课题是如何服务好集团经营与财务。在当前供应链金融监管持续收紧、国家严格规范大企业对中小企业款项支付的背景下,产业系保理公司如何深度服务集团产业业务、赋能集团财务高质量发展管控,实现以融促产、产财协同、合规经营,是行业面临的主要问题。
一、监管趋严与行业趋势
永智总从四个方面分析了当前监管背景与行业趋势。一是行业彻底去泡沫化。过去供应链金融存在空转贸易、虚假确权、变相拉长中小企业账期、不合理转嫁融资成本等乱象,随着监管体系不断完善,行业红线已经非常清晰:必须依托真实交易,严禁空转金融,严禁变相拖欠中小企业账款,严禁不合理转嫁融资费用。供应链金融的核心已不再是怎么赚钱,而是怎么合规、怎么服务实体、怎么服务中小企业。二是国家强力保护中小企业回款权益,核心大企业不得利用强势地位随意拉长账期,不得通过金融工具变相压款,不得把资金压力转嫁给上下游中小微企业,传统靠压账期换现金流的模式已走不通。三是实体产业经营压力持续加大,制造型企业普遍面临下游大客户账期刚性拉长、上游中小供应商资金链脆弱、集团两金指标超高、现金流持续承压等共性问题。四是集团财务考核日益精细化、严格化,央国企、上市公司等大型产业集团的考核指标聚焦于压降两金、管控资产负债率、压降有息负债、提升经营性现金流有效管控、稳定利润等方面。
他认为,传统金融产品只能解决“没钱”的问题,解决不了周转慢、两金超标的问题。在此背景下,产业系保理的战略价值被彻底激活,不再是普通金融工具,而是能够同时解决产业供应链问题、集团报表财务问题和合规监管问题的核心抓手。
二、产业系保理的核心定位
张总将产业系商业保理定义为由实体产业集团出资设立、依托集团产业立场、服务集团及上下游产业链的持牌地方金融机构。其核心定位不再是单纯融资放贷机构,而是集团应收账款专业化管理平台、产业链协同服务平台和集团财务治理辅助平台。具体体现在四个方面:以产业为本,扎根集团主业,业务场景围绕集团购销、项目结算全流程交易环节;集团赋能,依托集团产业信用,将信用传导至上下游中小配套企业,稳链固链;管理优先,兼顾融资功能与应收分户账管理、资信评估、账款催收、风险担保,实现融资与融智并重;合规经营,规范开展集团内外应收业务,严格关联交易管理,严守监管红线,杜绝通道业务与监管套利。
在与第三方保理公司的比较中,他指出四方面差异:第三方保理公司懂金融但不懂产业,产业系保理公司懂订单、懂产能、懂履约、懂行业周期、懂贸易真实逻辑;第三方保理公司以盈利为第一目标,产业系保理公司以稳产业链为第一要务、财务提质为第二要务、适度盈利为第三要务;第三方保理公司主要服务资金端,产业系保理公司同时服务业务端和财务端;第三方保理公司违规风险较大,产业系保理公司依托全流程产业闭环和真实贸易闭环,具有天然合规性。
在业务模式方面,永智总列举了反向保理、正向保理、集团池保理、项目制保理、资产证券化等五大模式,覆盖从稳上游到盘活存量的全场景。其中,有追索保理主要解决产业集团流动性问题,资产留在表内、承担风险;无追索保理实现应收合法出表,优化两金、降负债、稳利润。
三、法定功能与集团价值
张总介绍,保理是以应收账款转让为前提的四项综合金融服务,法定功能包括应收账款融资、销售分户账管理、应收账款催收和坏账担保。围绕集团主业,保理的意义体现在:解决集团资金被占用问题、缩短回款周期;统一集团应收底座、进行穿透式管理;构建统一清收体系、压降不良;对冲违约风险、稳定经营周期。他表示,目前融资只是其中一项功能,其余三项功能如何深度开发、如何更好服务集团,是产业系保理公司未来的发展方向。
四、业务端与财务端的痛点
永智总将产业系保理面临的痛点分为业务端和财务端各六项。
业务端六大痛点:上游中小供应商资金极度脆弱,断供风险常态化,电力、新能源等行业上游大量中小零部件、辅材、加工企业抗风险弱、融资难、成本高,一旦资金紧张便直接减产停工、延迟交付,影响集团主业产能交付;下游账期刚性拉长,集团不敢接单、不敢扩产;传统压账期模式全面不合规,已触碰监管底线;子公司交易规则碎片化,产业管理不统一;产业链黏性弱,上下游合作不稳定,缺少有效金融手段绑定,优质供应商容易流失;产业真实数据沉淀不足,风控依赖人工经验,缺乏系统化的贸易数据、履约数据、验收数据,产业风控无法前置。
财务端六大痛点可概括为“两金高、负债增、周转慢、合规要求严”:应收账款规模巨大,两金压降常年承压,利润在报表、现金在账款;传统贷款推高有息负债,负债率越贷越高,财务费用和考核难度加大;子公司应收分散、散乱杂小,集团无法统一盘活,存量资产沉睡;坏账风险分散隐蔽,减值计提波动大,利润稳定性差;资产周转率低,应收周转天数长,整体运营质量不高;审计、监管、巡视趋严,贸易真实性、付款合规性、成本分摊要求越来越高。
五、对财务与经营管理的双向赋能
在财务赋能方面,张总介绍了三条路径。一是合规优化报表,解决财务考核难题。通过无追索保理实现应收账款终止确认、合法出表,直接压降两金;不增加有息负债而降低资产负债率,有效调整财务杠杆和总杠杆;应收买断出表后转移买方坏账风险,减少坏账计提,稳定利润指标,对平滑年度利润具有显著保障作用;应收账款压降可提高资产周转率;保理还可提升现金流预判准确度,使年度预算更加可控。二是集团池化盘活与全产业链综合成本下降,实现集团资产集约化、规模化盘活,降低融资成本,维持现金流稳定。三是统一应收风控,全面适配审计监管合规要求,推动集团从各自为战转向统一应收风控管理,构建集团整体应收风控体系。
在经营管理赋能方面,张总从三个层面展开。服务集团上游供应商,筑牢供应链安全,在合规前提下让中小供应商提前回款,保障主业稳定生产。服务下游经销商,释放前端业务压力,拓展市场空间。过去因账期长、现金流压力大而不敢接的大额订单,在无追索出表后资金当月回笼即可承接;EPC项目在保理介入后,节点确权、节点融资更加明确;新能源项目接单当月即可确认收入、实现资金回笼,业务扩张不再受现金流约束。此外,以金融合规倒逼业务合规,沉淀产业数据底座。保理要求真实合同、真实发货、真实验收、真实确权、真实发票,以金融倒逼业务规范经营;通过订单、发货、验收、确权、回款、逾期等全链条数据沉淀,支撑客户评级、供应商分级、履约预警,把风险前置,从人工经验风控升级为数据驱动风控。
六、经营与财务的双向协同
张总认为,保理是业务端与财务端之间的协同桥梁。传统矛盾在于业务端追求订单和规模、倾向放宽账期,财务端追求稳健与两金、倾向收紧。通过平衡扩张与风险、统一风控标准、打通数据共享三方面,业务可以正常拿单,同时通过保理同步实现变现;将财务的信用评估、账期评估、资产质量要求前移,通过真实的应收数据和客户管理手册实现财务与业务的风险隔离,做到规模不收缩、风险不扩大,把风控前置到业务签约环节,前端即合规。
七、当前问题与改善路径
张总指出,当前产业系保理存在五方面问题:重融资、轻管理,收入依赖利差,台账、融资、催收等非融资服务投入不足,治理价值未释放;内部协同不足,业务、财务、法律、保理的联动较弱,确权资料滞后,底层债权核验成本较高;风控体系待完善,对贸易、项目、补贴等不同类型债权未建立差异化模型,风险识别手段单一;数字化程度低,未与集团ERP、财务系统打通,合同、确权、回款大量依赖人工整理,留痕不充分;交易管理精细化不足,内部保理业务在定价公允性、风险隔离、信息披露等方面精细化程度不足,合规管理压力较大。
对此,他提出的改善路径是:回归本源,发挥协同机制,制订差异化风控措施和手段,进行数字化升级改造,搭建完整合规体系;融资与资产管理并重,严控通道业务,聚焦主业产业链,做实应收;建立跨部门协同机制,搭建差异化风控体系和数字化平台,完善合规体系。
八、行业案例
张总分享了两个行业案例。案例一为电力装备制造业。该行业下游账期刚性、上游中小供应商脆弱、项目制回款慢,下游客户强势,中间企业面临“夹心饼干”式的压力和困难。针对这一特点,张总提出“四板斧”:通过反向保理稳上游,对上游供应商合同账期不变、不延长账期、不转嫁成本,供应商可自主提前回款,符合中小企业保护政策;通过无追索正向保理对下游优质应收进行无追索保理并出表,收回资金、降低应收;通过池化盘活实现子公司应收账款统一归集整理、统一评估、统一盘活;通过产业与金融双维风控,依托产业系保理从业务签约到业务完结的全流程数据优势,制订差异化产品模式。成效方面,供应商交付准时率从92%提高到98.5%,年度两金压降16%,经营性现金流大幅改善且未增加有息负债,供应链金融合规检查未发现问题。
案例二为新能源行业,涵盖光伏组件与新能源工程。该行业周期性波动大、项目分散、国补及项目补贴应收周期长。针对行业特点,张总团队开展了上游反向保理、分段确权的项目保理、补贴类应收专项无追索出表、全链路数字化保理等业务。落地后,应收账款周转天数从182天减少到128天,减少54天,财务费用大幅压降;补贴类应收账款实现随时出表、批量出表、整体盘活;逾期应收账款风险可实时预警,报表利润可提前、稳定、合规确认。
张总总结,两个案例的共同逻辑是真实的贸易闭环、不延账期、不转嫁成本,双向赋能业务与财务。
九、总结与未来方向
永智总在总结中提出三点判断:产业系保理不是金融盈利工具,而是集团产业经营的基础设施,解决的是供应链稳定、订单承接、产业治理的底层问题;产业系保理是当前能够同时满足产业发展、财务考核、监管合规要求的核心抓手,业务端稳链拓单,财务端降本提质,合规端规避风险;在监管趋严、付款规范化的新时代,产业系保理是实体产业高质量发展的刚性工具。
展望未来,张永智表示,产业系保理将朝着数字化、场景化、合规化、产财一体化方向深度发展。行业应坚守服务实体经济的初心,回归保理业务本质,充分发挥产业场景、资源整合、风控合规等综合优势,以数字化技术强化合规与效率,支撑产业集团稳产业、优财务、控风险、强合规,提升集团整体效益。

天津市商业保理协会是我国第一家省级商业保理行业自律组织,于2015年1月16日依法组建的具有社团法人资格的非营利性社会组织,协会会员单位为自愿加入的从事和服务商业保理的企事业单位及社会团体。
依托天津“中国商业保理之都”的行业优势地位,借助天津各级政府,各局、委、办领导对商业保理的大力支持,形成有“天津特色的商业保理生态圈”,协会在金融局指导下,辅助监管,提供行业动态和企业动态,反映行业诉求。并面向行业各商业保理公司提供政策信息、合规咨询和培训服务,搭建政府与企业信息平台、企业与金融机构对接平台、企业与企业对接平台、优质金融科技与建模服务供应商的筛选与推动平台、行业优秀人力资源推广平台。
天津市商业保理协会 秘书处联系电话:13512013912
天津市商业保理协会 官方网站:www.tcfa.org.cn