

距离2027年度牛肉国别配额重置仅剩两个多月,巴西、阿根廷、澳洲一众头部肉厂悉数奔赴巴黎,怀揣着涨价预期,想要锁定新配额周期里中国市场的第一批订单。

但展会交出的结果,大大超出海外工厂的预想。
国内采购商组团到场走访、比价、沟通框架,现场敲定的大宗订单寥寥无几;展会收官之后,巴西通货牛肉的对华报价率先松动,持续两个多月的高位外盘,迎来一轮明确下行信号。
一边是国内高库存、消耗缓慢的现货市场,一边是急于释放产能、等候新配额窗口的海外屠宰企业。这场在巴黎提前打响的配额博弈,为什么先松口的是海外卖家?国内采购商集体观望,是短期谨慎,还是一轮行情趋势反转的开端?
行业此前普遍预判,本届SIAL巴黎展,是2027配额重启前最重要的谈判节点。
2026年巴西110.6万吨、澳大利亚20.5万吨对华牛肉配额已经提前耗尽,超出配额部分需要叠加55%额外关税,基本丧失进口经济性。海外供货方只能等待2027年1月1日新配额生效:巴西112.8万吨、阿根廷52.1万吨、澳大利亚20.9万吨。
巴西牛肉出口高度依赖中国市场,对华销售占比超50%。配额用尽之后,出口数据快速跳水,9月巴西对华牛肉出口自8月13.24万吨下滑至5.01万吨,工厂产能闲置压力陡增。巴西肉类出口协会Abiec也将本次巴黎展会,定义为2027配额重启后的首轮销售窗口期。
可现场谈判氛围,和工厂预期落差巨大。
国内头部进口商、大中型贸易商、连锁餐饮采购团队悉数到场,但大家的目标高度一致:拜访老厂、摸底底价、洽谈年度框架,当场锁大单的极少。
高端谷饲部位需求相对坚挺,而贸易占比最高的通货八件套,谈判全程僵持,工厂初始报价持续被采购方压回底线。
一个非常清晰的信号:中国买家已经没有往年“抢配额、锁远期”的紧迫感,“等待降价”成为行业共识。
很多同行会有疑问:配额总量有限,现在不下单,开春涨价怎么办?晚订会不会拿不到货?
答案很简单:不是没有需求,而是当下的盘面,提前锁货,是一笔风险远大于收益的生意。采购商每一次观望,背后都是真实的成本、资金与库存压力。

这是本轮观望最核心的底层矛盾:海外远期报价,和国内现货售价形成明显价格倒挂。
展会期间,巴西头部工厂2027年1–2月船期八件套CFR报价集中在6700–6800美元/吨。叠加12%基础关税、港杂、清关、资金、物流各项成本,折算人民币成本达到56–58元/公斤。
反观国内现货市场,巴西八件套主流成交区间就在55.5–58.5元/公斤,部分贸易商抛货价格更低。
提前三四个月锁远期、垫资开证,最后成本和现货持平甚至更高,进口商没有利润,还要承担漫长周期里的跌价、库存风险,这笔账很难算通。
倒挂的根源,在于上半年配额稀缺的炒作行情走得过于超前。5月上海SIAL期间,市场疯狂交易“配额即将耗尽”逻辑,推动外盘一路走高;但国内终端承接力不足、库存持续堆积,现货价格涨不动,上游涨价的成本传导直接断裂。
上半年抢配额尾货的热潮中,大批量牛肉集中到港,港口冷库、贸易商仓库、下游渠道库存同步走高。
虽然9月全国牛肉进口回落至14.34万吨,对比8月20.82万吨明显下滑,巴西到货量近乎腰斩,但库存去化速度,远低于市场预期。
国庆旺季没有迎来预期中的成交爆发,餐饮消耗平稳,流通走货偏慢,贸易商回款周期拉长,资金承压。
现阶段绝大多数进口商首要任务,是消化在手库存、回笼现金流,而非继续新增远期订单。旧货还压在仓里,新货持续到港,仓储、资金压力会成倍放大。
配额稀缺,不等于必须提前抢货。
距离2027配额生效还有两个多月,就算现在签约,货品生产、海运,大多也要次年3月前后才能到港,采购窗口十分充裕。
供需双方的焦虑完全不对等:
✅ 国内买家:现有库存可以持续支撑,需求没有爆发,延后下单,仅仅是到港时间后移,不存在断货危机;
⚠️ 海外工厂:2026配额用完,对华出口通道基本暂停,屠宰线无法随意停工,活牛持续出栏,产能闲置每一天都在产生固定亏损。
巴西曾尝试分流产能销往美国,但美国增量配额有限,难以承接海量供给;欧洲市场准入门槛严格。兜兜转转,中国依旧是巴西牛肉最重要、体量最大的目的地。
贸易博弈最简单的逻辑:谁更急于出货,谁就先做出让步。
市场还有一层更主动的博弈动作:部分头部贸易商适度在现货市场平价甚至低价抛货,压低国内现货基准,反向倒逼海外工厂下调远期报价。
上半年卖方掌握定价权,依托配额预期持续抬价;行情反转之后,国内现货盘面,成为采购方谈判最重要筹码——国内市场就是这个价位,报价不降,订单就无法落地,供需双方只能僵持。
当观望从个别商家选择,变成全行业统一策略,议价天平自然向买方倾斜。
SIAL巴黎展结束之后,南美头部工厂通货报价出现100–200美元/吨的下调。
降价并非工厂主动让利,而是三重现实压力倒逼:
1. 涨价预期证伪:工厂此前高价,赌的是中国买家会为配额抢货。巴黎展现场集体冷静,打破“必涨”预期,报价回归现实;
2. 产能压力难以长期承受:对华出口断崖,产能无处消化。活牛成本居高不下,但是生产线空转的亏损更大,降价保开工、保住长期客户,是务实选择;
3. 多国同台竞争,订单存在替代选项:2027年中国市场不是巴西独供。阿根廷配额充裕,乌拉圭、新西兰供给稳步增加,美国牛肉也在持续拓展市场。通货产品同质化强,一家不肯降价,订单就会流向其他国别工厂。这也是本轮率先下调的,以基础件套通货为主。
这一轮外盘下调,仅仅是配额周期博弈的开端,行情可以从三个维度持续跟踪:
👉短期:外盘仍有承压空间,但底部有养殖成本支撑
未来1–2个月,外盘大概率维持偏弱运行。国内库存去化缓慢,采购观望情绪很难快速消散;海外工厂出货诉求强烈,在新配额正式落地前,仍有降价换订单动力。
但下跌空间不是无限的,巴西活牛价格处于历史高位,养殖端成本形成硬性支撑,工厂不会长期亏本出货。市场预期巴西件套或在6300–6500美元/吨区间形成阶段性底部,对应人民币到岸成本约53–55元/公斤。
👉中期:订单不会消失,只会延后释放
观望≠没有需求。进入11–12月,经过两个月低流入去库,叠加春节备货周期启动,进口商补库需求会集中释放。下游餐饮、流通渠道备货刚需客观存在,该落地的订单,终究会落地。
区别在于,此前市场预期四季度抢单推涨,现在行情路径变成:价格先行回调,订单择机放出,全年采购成本相比上半年预判明显下移。
👉长期:配额时代,买卖博弈将成为常态
本届巴黎SIAL的冷暖反差,是牛肉国别配额制度下的典型缩影。
在无配额时代,海外工厂长期掌握定价主动权;进入年度配额周期之后,每一年都会上演一轮攻守转换。配额不再只是卖方的涨价筹码,同样给到国内采购商“以时间换低价”的谈判空间。每一轮配额周期,买卖双方的议价地位都会动态切换。
巴黎SIAL的冷清,并不代表国内牛肉需求崩塌。
只是进口牛肉贸易的底层逻辑,已经彻底改变。过去大家习惯单边看涨、提前锁货;配额常态化之后,行情不再是单向剧本。懂得耐心等待、择机出手,踩准库存、配额、外盘的节奏,才是供应链企业拿到成本优势的核心。
配额周期里,没有永远的卖方市场,也没有永远的买方市场。读懂供需博弈节奏,方能从容布局。
📌 信息参考:中国进口牛肉报告、Bovbot行情平台
💬 欢迎行业伙伴交流后市看法
持续关注威盈供应链,同步全球肉厂动态、配额更新与一手行情
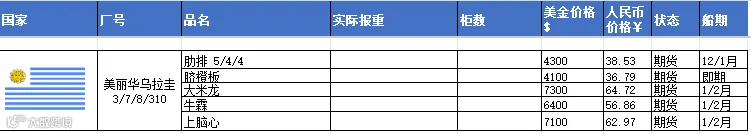
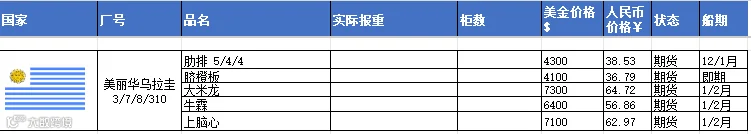
我们的服务:
· 金融垫资
· 海外200+工厂直采
· 清关报检、冷链仓储一站式服务
欢迎添加微信,随时联系洽谈!
欢迎致电咨询
联系方式:杨女士 18916034596
张女士 19542821290