

马来西亚 MyInvois 电子发票系统:自愿纠错免罚政策延至 2027 年底
马来西亚 MyInvois 电子发票系统收票总量已达 20.9 亿张。随着系统全面铺开,商家最为关注的自愿纠错免罚政策窗口期已明确延长至 2027 年底。众多面向马来西亚市场的跨境卖家正积极与财税顾问核实政策细节,以免错失整改良机。
自愿披露计划生效背景与适用范围
该项电子发票专项自愿披露计划由马来西亚内陆税收局(LHDN)执行,依据财长安华公布的配套扶持安排,于 2026 年 7 月 7 日正式生效。此举并非放松监管,而是鉴于大量本地中小商户及外来跨境商家在对接新系统时,因缺乏数字化开票经验,常在 ERP 对接、接口调试及票面字段填写等方面出现失误。为避免因轻微错误直接罚款对商业活动造成过大冲击,官方特设此缓冲整改期。
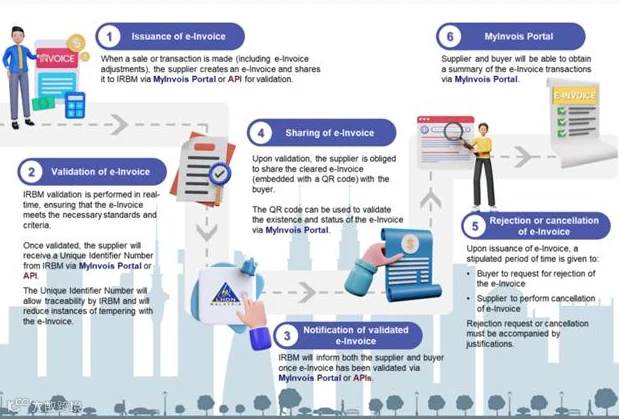
需注意的是,自愿披露计划与此前的过渡期政策存在本质区别。该计划覆盖场景更为广泛,凡已进入强制接入阶段的企业,若出现漏开票、未上传发票、商品信息与税率填写错误、部分交易未上报等情况,均可通过此渠道自查修正。即便已收到税局复核通知,只要属善意失误并主动提交更正材料,仍适用免罚条款。但刻意造假、隐瞒交易等恶意行为不在豁免范围内,一旦查实仍将依法追责。
强制开票门槛调整与集团合规风险
马来西亚税局同步调整了强制开票的营收门槛,第四阶段商家的豁免线从 100 万马币上调至 300 万马币。营业额低于此标准的企业暂时无需强制接入 MyInvois 系统。然而,许多出海企业易忽略集团架构带来的合规义务:若母公司或关联主体营收达标,旗下子公司即使单独核算未达门槛,亦可能被划入强制开票名单。国内卖家因集团架构复杂,极易在此环节产生误判。
为减轻企业系统改造压力,当地政府配套推出税务激励措施。企业用于适配电子发票的软硬件采购、接口开发及 ERP 改造等相关合规支出,可申请资本免税额,实现一年内全额抵扣。此外,官方持续更新 SDK 工具包,开放纳税人号及商业登记号核验接口,旨在从技术端减少号码校验失败、发票上传被驳回等重复性问题。

市场变化与历史单据整改建议
20.9 亿张的票据总量反映了马来西亚市场的深刻变化。本地采购方日益习惯索要电子发票,卖家订单中的开票需求将持续增长。许多独立站及平台卖家初期仅接入基础接口,在订单量较少时问题不明显,但随着单量上升,HS 编码错误、税率匹配不当、境外买家信息不全、违规合并开具汇总票等问题逐渐暴露。
此前商家普遍担忧上报出错即受罚,风险较高。如今拥有整改窗口期,卖家可从容回溯上线后的所有历史单据,分批核对修正,清理积压的票据隐患。建议避免拖延至 2027 年末集中处理,以免因平台通道拥堵、审核排队时间拉长而延误整改。
政策截止时间与后续执法趋势
务必明确时间边界:主动纠错免罚政策仅维持至 2027 年 12 月 31 日。窗口关闭后,税局执法尺度将收紧,错报漏报行为将按原有税法处罚。同时,针对营收在 100 万至 500 万马币区间商家的过渡期宽松政策也同步于此时间点结束。进入 2028 年,这部分企业须完全遵循正式规则执行,不再允许使用汇总开票等宽松做法。
合规建议与风险提示
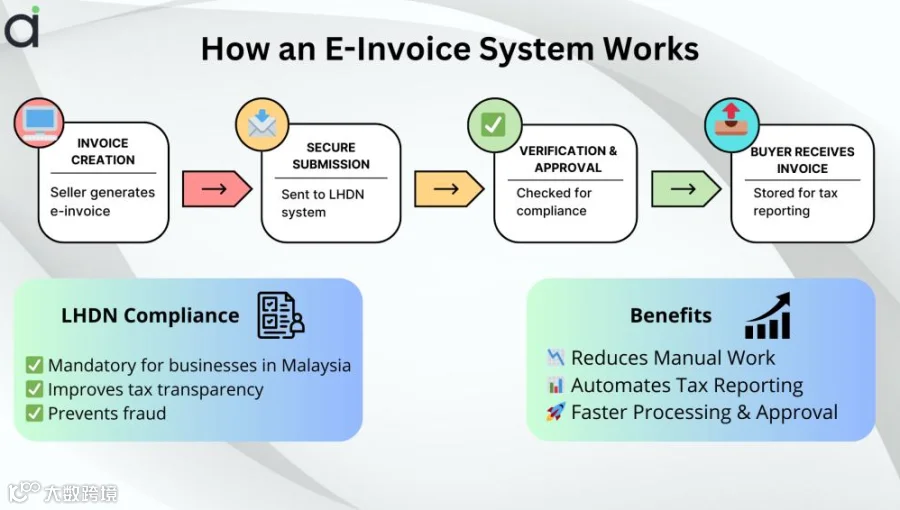
马来西亚推行电子发票的核心目的在于归集交易数据、规范税源。20.9 亿张票据表明数字化税务底座已有效运行。对于跨境商家而言,与其观望拖延,不如利用容错期理顺内部开票流程,与当地财税、货代对齐数据口径,打通订单、出库、发票、回款全链路。流程规范化有助于应对未来的税局抽查及规则更新。
需注意,自愿披露不会自动生效。所有修改后的票据必须通过 MyInvois 官方渠道提交,并妥善留存相关交易单据及沟通记录,以备税局核验。一旦涉及虚开或虚假交易,即便主动上报也无法享受免罚,这是自查过程中必须坚守的底线。
目前市场上已有财税服务商提供历史发票回溯筛查服务,协助卖家批量查找字段缺失、编码错误等问题。这段容错期是深耕马来西亚市场商家低成本补齐合规短板的关键机会。尽早自查整改,方能规避窗口期结束后集中爆发的税务风险。