

2026年,受AI算力需求拉动,存储芯片价格进入一轮持续上行周期,成本压力沿产业链向终端层层传导。作为受芯片与内容双重驱动的学习平板品类,其价格体系与竞争格局正随之发生结构性变化。根据奥维睿沃(AVC Revo)线上零售监测,2026年第三季度中国大陆学习平板线上市场零售量约99.6万台,同比下滑30.4%(2025年同期为143.1万台);零售额约34.1亿元,同比下降21.1%(2025年同期为43.2亿元)。在销量回落的同时,行业均价约3,421元,同比上涨13.3%(2025年同期为3,019元),量跌价涨成为当前市场的核心特征:需求承压与供给结构升级同步显现,成本传导驱动品牌格局分化。
存储涨价背景:成本上行由上游传导至终端,学习平板“量跌价涨”,新品定价中枢上移
受 AI 服务器 HBM 高带宽内存旺盛需求拉动,消费级 DRAM、NAND 闪存产能持续被挤占,存储价格自 2025 年下半年持续上行,供需紧张格局预计延续至 2027 年,2026Q3 起涨幅显著收窄,行业进入高位震荡、涨幅收敛阶段;存储作为学习平板核心元器件,涨价直接抬升整机 BOM 成本并传导至终端零售价,在成本抬升与需求承压的双重挤压下,学习平板呈现 “量跌价涨”、率先完成价格结构升级,产品定价中枢上移:2025Q3 主力价格段为 2001–3000元,销量 71.6 万台,至 2026Q3 该价格带销量大幅回落至 31.2 万台,而 3001–4000元价格带销量由 21.8 万台提升至 33.9 万台,跃居第一大价格区间,同时 5001–6000 元、6000 元以上高端价格带合计销量由 13.2 万台提升至 14.8 万台,高端市场持续扩容,2000 元以内低端价格带销量普遍收缩。
26Q3中国学习平板线上零售学习价格带销量分布

数据来源:奥维睿沃(AVC Revo)线上零售监测,Unit:万台,元 ,监测渠道含平台电商、内容电商、专业电商
品牌格局:头部份额稳固,作业帮量额份额双第一、同比双提升,差异化产品策略驱动价值分化
从学习平板品牌销量与销售额份额对比可见,市场呈现显著高端化分化特征。作业帮以 33.0% 的销量份额稳居市场首位,销售额占比达 29.2%,凭借完善的产品矩阵覆盖广域用户群体,在保有庞大用户基本盘与领先营收规模的同时,持续向上探索中高端市场;科大讯飞销量份额 17.8%,依托 T90 旗舰,优先维护价格体系,以服务权益、专项补贴替代直降,放大结构红利。学而思销量 18.7%、销售额 23.8%,其构建T 系列中高端 + P 系列入门款的完整产品梯队,以 “硬件 + 课程 + 延保” 的组合权益提升到手价值,稳守价格体系的同时拉动中高端机型转化,兑现结构升级红利。小猿销量份额 10.5%,销售额份额 10.0%,产品结构以中端为主。其余中小品牌销量占比普遍高于销售额占比,赛道集中于平价区间。
整体来看,头部品牌差异化竞争格局成型:作业帮依托庞大用户底盘,以 AI 超级老师为核心抓手,驱动量额双升,成为品牌高端化的关键;科大讯飞、学而思聚焦高端赛道拉高客单价。销量份额与销售额份额的剪刀差,正是本轮市场高端化转型的直观体现,成本上行环境下,头部品牌各施所长,具备高端产品能力的品牌价值优势持续放大。
26Q3中国学习平板线上TOP10品牌份额表现

数据来源:奥维睿沃(AVC Revo)线上零售监测,2026年Q3。单位:%;监测渠道含平台电商、内容电商、专业电商
品牌均价:高端品牌价格优势稳固,AI算力承载新的AI教育智能形态,整体均价结构性上移
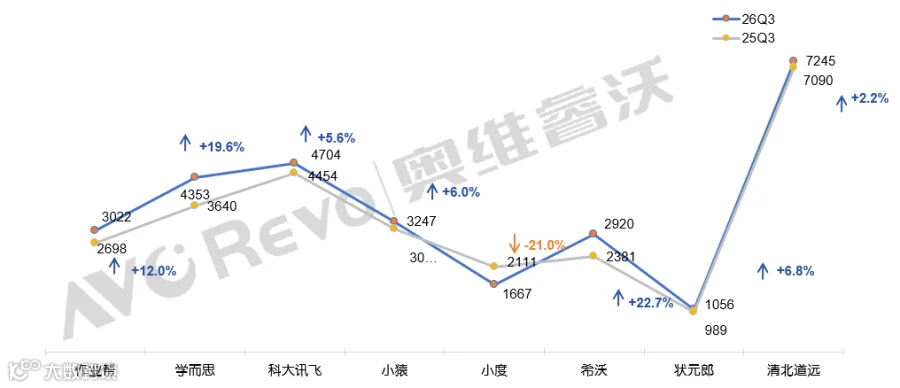
从头部品牌 25Q3 与 26Q3 线上均价对比来看,品牌价格定位分化进一步凸显。清北道远均价领跑,25Q3 均价 7090 元、26Q3 均价 7245元,同比上涨 2.2%,主打高端专属课程体系,均价显著高于其他品牌;科大讯飞 25Q3 均价 4454 元、26Q3均价 4704 元,同比上涨 5.6%,稳居第二梯队高位,高端产品布局深厚,品牌溢价能力突出;作业帮均价由 2698 元提升至 3022 元(+12.0%)、学而思均价由 3640 元提升至 4353 元(+19.6%)、小猿均价由 3062 元提升至 3247 元(+6.0%)、希沃均价由 2381 元提升至 2920 元(+22.7%)、状元郎均价由 989 元提升至 1056 元(+6.8%),上述品牌均价同比上行,持续推进产品结构升级,向更高价格带拓展。与之相对,仅小度均价由 2111 元回落至 1667 元(-21.0%),主打中低价位机型放量,采取以价换量策略。整体来看,大盘定价中枢抬升,但各品牌升级节奏与定价策略呈现显著分化。
随着 AI 算力持续升级,教育智能硬件正从 “学习工具” 向 “AI 老师” 演进,行业迈入 AI 带学新阶段。传统学习机大多停留在资源堆砌、单向浅层输出。新一代 AI 超级老师的核心优势是读懂学生:依托教育大模型和数据基底,梳理学情、定位知识短板,动态规划个性化学习路径;可根据学生接受程度灵活讲解、定向推送习题,形成 “诊断 — 规划 — 讲解 — 练习” 的辅导闭环,实现因材施教。行业竞争焦点,正从硬件参数、内容总量,转向 AI 辅导能力的深度与科学性。这类模式缓解了家长辅导难、学生自学缺少反馈的痛点。未来,伴随大模型持续迭代,AI 老师带学能力将成为学习机选购的核心考量,为教育智能硬件市场带来增长新动力。
25Q3 VS 26Q3中国学习平板线上零售市场头部品牌均价及同比
数据来源:奥维睿沃(AVC Revo) 线上零售监测,元 监测渠道含平台电商、内容电商、专业电商
趋势展望:综合来看,2026 年第三季度学习平板市场呈现成本上行、结构升级、头部固化三大主线。存储元器件涨价持续推高整机 BOM 成本,驱动市场价格带上移,产品高端化进程提速;市场份额向头部集中,各品牌依托自身资源走出差异化竞争路线。 展望 2026 年第四季度至 2027 年,存储价格大概率维持高位震荡、涨幅逐步收敛的态势,市场高端化趋势与头部品牌集中度提升的大方向有望延续。拥有供应链成本对冲能力、独家AI教育技术实力、内容壁垒以及强渠道掌控力的头部品牌,将抓住本轮结构性机会持续放大竞争优势;中小品牌生存空间收窄,需要立足细分价格段、垂直使用场景打造差异化产品,寻找突围机会。

2026年热点文章精选
【热点剖析】DDIC HV晶圆代工涨价延续,2027年一季度预计再迎调价
【年度预测】渗透率有望升至6.5%:2027年全球平板电脑OLED面板出货或重回增长
【价格快讯】9月TV&MNT面板价格快报(下旬版)