为什么账面利润不错,年底一盘点就少了一块?
其实钱没丢,是变成了仓库里那批"以后能用"的料。
一、一组官方数字,把问题说透了
国家统计局 9 月 28 日发布的数据(2026 年 1—8 月):
8 月末,规模以上工业企业产成品存货 7.36 万亿元,同比增长 11.0%。
同期营业收入同比增长 6.6%。
存货涨得比收入快了 4.4 个百分点。产成品存货周转天数 21.3 天,同比多了 0.6 天。

说明:这是规模以上工业企业整体口径,不专指中小企业,但方向说明问题——货压得比卖得快。
二、一笔呆滞料,到底亏多少
很多人算呆滞,只算材料成本。100 元的料躺在仓库,账面还按 100 元记。
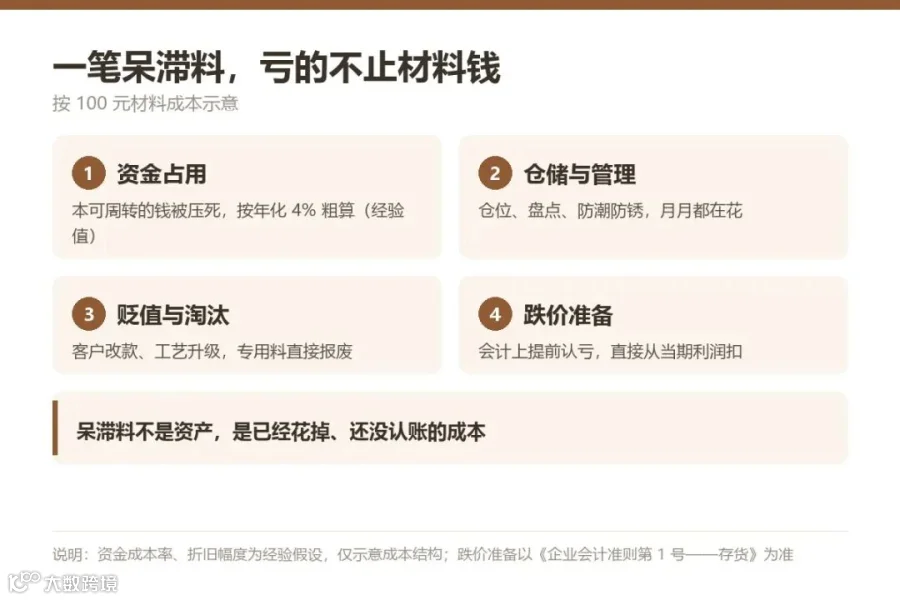
真实成本至少四层:
① 资金占用。 这 100 元本来能周转两次,压在仓里等于无息借出去。按年化 4% 粗算(经验值),一年 4 元。
② 仓储与管理。 仓位、盘点、防潮防锈,都是钱。
③ 贬值与淘汰。 客户改款、工艺升级,专用料直接报废。
④ 跌价准备。 会计上要给可能贬值的存货计提"跌价准备"(意思是提前认亏),这笔直接从利润里扣。
呆滞料不是资产,是已经花掉、还没认账的成本。
举个假设的算例(数字只为说明结构,不是行情):
一批专用料 50 万,压了两年没动,尾货按三折处理。
资金占用按年化 4% 算,两年 4 万;仓位和管理按每月千分之五算,两年 6 万;处理时亏 35 万。
一批料,吞掉的是整年的净利润。
三、呆滞通常从三个口子进来
-
客户订单取消或改款,专用料没人接 -
采购按起订量多买,多的那部分没人管 -
试产、打样剩下的料,账上挂着等以后用
三个口子对应三个责任人:销售、采购、工程。所以呆滞会一直存在——因为没人认领。
料在亏钱,气人的是账面上还好看。
四、判定呆滞,别用入库日期
反常识的是:呆滞的账,按入库时间算是错的。
正确做法是看这批料上次出库是哪天,再看未来 12 个月的需求量。
分三档,照着套:
-
90 天无出库:关注,先查是不是订单取消 -
180 天无出库:预警,停止采购、通知销售 -
365 天无出库:处置,打折、改制或报废
为什么看未来需求,不看历史用量?因为历史用量里可能含一次性大单,用它算安全库存,一定压货。
五、这个季度能做的三件事
一、拉一份"零出库清单"。
近 6 个月没有任何出库记录的物料,让仓管导出来,逐条问"下一单什么时候用"。答不上来的,就是呆滞。
二、给安全库存设上限。
超上限系统直接拦单,别靠人记。人记得住十个料,记不住一万个。
三、每月盘一次账龄。
超过 180 天的单独拉会,采购、计划、销售三方到场,当场定处置方案。
这三件事连起来,本质是一套库存健康度的管理方法论:先看清、再设限、后追责。
六、库存不是仓库的事
库存高,表面堆在仓库,根子在三个口子:接单不评审、采购按预测大批量、计划不敢改。
仓库只是结果的存放地,不是问题的发生地。
所以骂仓管没用。要改的是接单前的评审表,和采购下单的审批线。
收尾
利润是算出来的,现金是管出来的。
一批料躺在仓库三年,账上一直好看,直到盘点那天才认账,那时候就慌了。
做工厂的人都知道,仓库里那些"以后能用"的东西,到头来大多没用上。
你们厂现在有多少料,超过一年没动过?心里有数吗?评论区说说,也让同行有个参照。
觉得有用,先收藏这份分档标准,盘点时照着对;也分享给管仓库和采购的同事。
关于我们
广州中宸软件有限公司
金蝶官方认证铂金代理商,专注软件集成与 ERP 系统一体化。
我们主要服务制造业客户,做的是 ERP 选型评估、实施交付、历史数据治理,以及二次开发与系统对接。
看完有疑问,评论区把你们的场景说清楚,我们挑典型的专门写一篇。
点个「关注」,不错过更新。
文中数据来源:
-
国家统计局《2026 年 1—8 月份全国规模以上工业企业利润增长 15.7%》(2026 年 9 月 28 日发布):8 月末规模以上工业企业产成品存货 7.36 万亿元、同比增长 11.0%;产成品存货周转天数 21.3 天、同比增加 0.6 天;1—8 月营业收入同比增长 6.6%
(说明:① 11.0% 与 6.6% 的 4.4 个百分点差值为前述两项相减所得,非统计局直接公布口径;② 文中「年化 4% 资金成本」「90/180/365 天分档」为经验值,不是国家或行业标准,各厂可按自身资金成本和物料特性调整;③ 跌价准备的计提方法以《企业会计准则第 1 号——存货》和你公司会计政策为准。)
广州企业选管理软件代理,本质不是选低价、选大牌,而是选靠谱产品+长期稳定的本地服务伙伴。
而广州中宸软件有限公司的本地化落地服务,正是让软件真正发挥价值的关键,解决了绝大多数企业“买了软件用不起来、没人教、没人管”的核心痛点。
关注免费学习公众号: 财务达人