

一、2026年9月产量情况
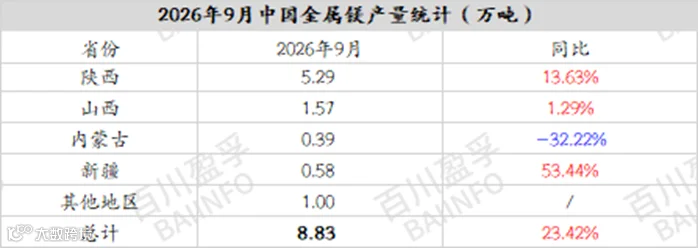
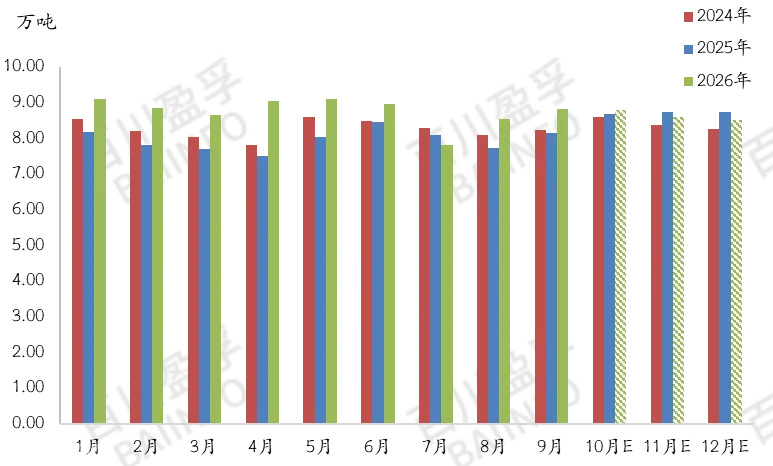
2026年9月全国金属镁产量为8.83万吨,同比增长约13.63%;1-9月累计产量为78.81万吨,同比增长10.04%。9月主产区部分金属镁冶炼企业启动停产检修,叠加部分厂家降负荷运行,市场呈现供给阶段性收缩,短暂给予镁价一定支撑,市场一度出现挺价预期。但本次检修减量幅度有限,且进入月中下旬,前期检修产线陆续复产,供应减量效应快速衰减,未能从根本上改变行业供应充裕格局。整体来看,9 月检修仅造成阶段性、局部的产量减少,库存压力仍存。在终端需求无实质性回暖背景下,检修对镁价提振作用有限,难以扭转市场偏弱运行的大趋势。
9月减停/复产企业梳理:9月的企业动态集中表现为陕西多家镁锭企业减停产,内蒙古出现停产消息,新疆则有复产消息。

上表具体情况说明:
生产减量:据了解,陕西地区存在5家减产情况,总影响日产量约为160吨;存在2家停产情况,总影响日产量约为125吨; 内蒙古地区存在1家停产情况,影响日产量约为30吨。
生产增量:新疆地区存在1家复产情况,影响日产量约为60吨。
二、2024-2026年产能产量情况
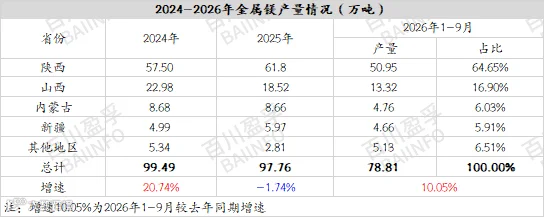
图:2024-2026年中国金属镁产量对比图
2026年1-9月各省份金属镁产量占比
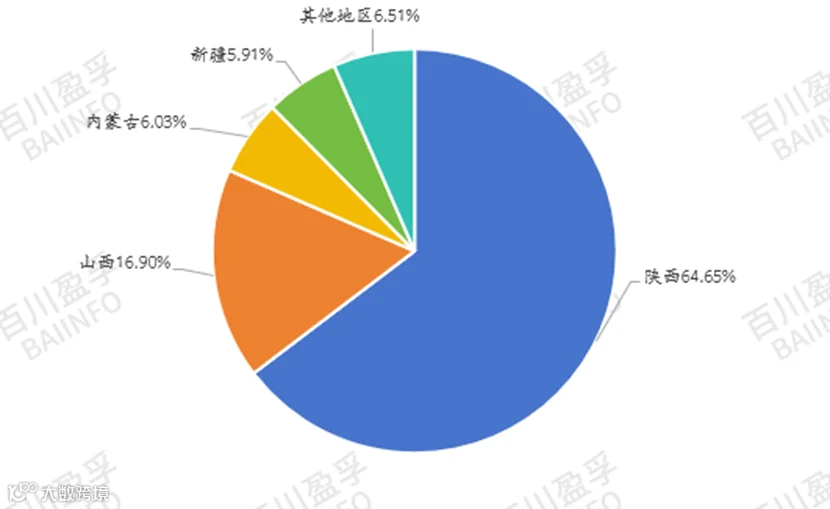
2026年前三季度中国金属镁产区集中度很高,陕西占比约64.65%,是绝对核心供应基地;山西占比约16.90%,为第二大产区;内蒙、新疆及其他地区占比较小,总体来看产业进一步向陕西集聚。
生产端战略上,陕西府谷配套兰炭、硅铁,产业链一体化优势突出,其他高成本、配套不足的产区主动压减产量,产能结构持续优化。成本是影响开工的关键变量,原镁生产能耗、原料占成本大头,煤价、硅铁价格波动直接挤压利润。在当前镁价低位震荡的行情下,成本优势决定企业开工持续性。同时,部分镁厂加速向下游镁合金延伸布局,配套熔铸、合金加工产线,开发终端专用合金料,依托自有镁锭原料发展深加工,提升产品附加值,降低单纯售卖原镁的行情风险,契合轻量化产业发展方向。
后市预测:
本年度中国金属镁全年产量维持高位,前三季度产出较去年有所增长,主产区开工水平偏高。一体化企业持续生产摊薄固定成本,叠加前期产能复产,支撑整体供给放量。虽然镁价长期低位运行,部分工厂出现亏损,阶段性安排检修、减产以控制损失,但检修范围有限、持续时间较短,未能显著压低全年总产量。下游终端需求复苏不及预期,增量不足,高产量叠加弱需求,行业库存持续累积,供需错配矛盾凸显。全年来看,供给过剩格局未得到根本性缓解,市场持续处于供需博弈状态。
综合市场现状来看,受生产端控量等因素影响,预计后续金属镁产量或将较前三季度有所回落,预估全年金属镁产量约105万吨,但较2025年还是有所增加。

百川盈孚
本公众号发布的数据、信息、文章,仅供交流和参考,不对您构成任何投资建议,据此操作风险自担,盈亏自负。
如需转载到别的账号、发布平台或在您的文章中引用,请联系我司公众号后台,并注明内容来源于百川盈孚,且转载或引用不得用于任何商业用途。
若想进一步了解,请致电官方客服电话 010-59795659
