
本期关注:
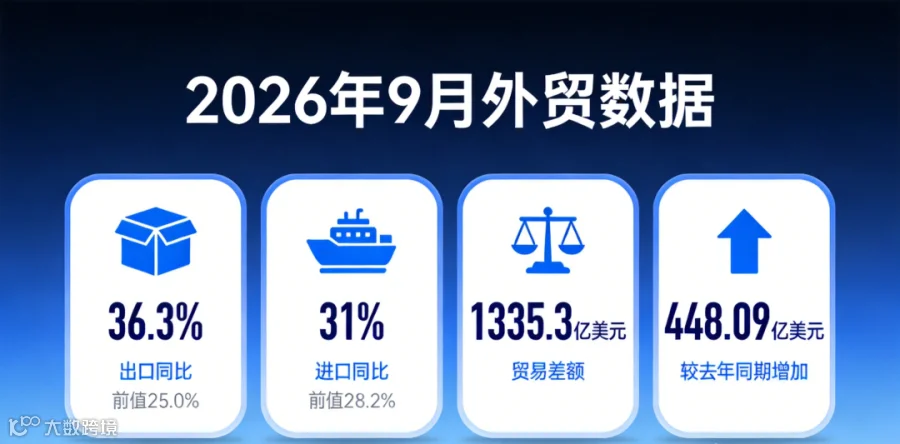
🟡9月外贸数据超预期,以美元计价出口同比36.3%、进口同比31%,贸易差额1335.3亿美元,出口规模创历史新高。
🟡AI产业链仍是核心支撑,集成电路与自动处理设备拉动9月出口增速13.04个百分点。
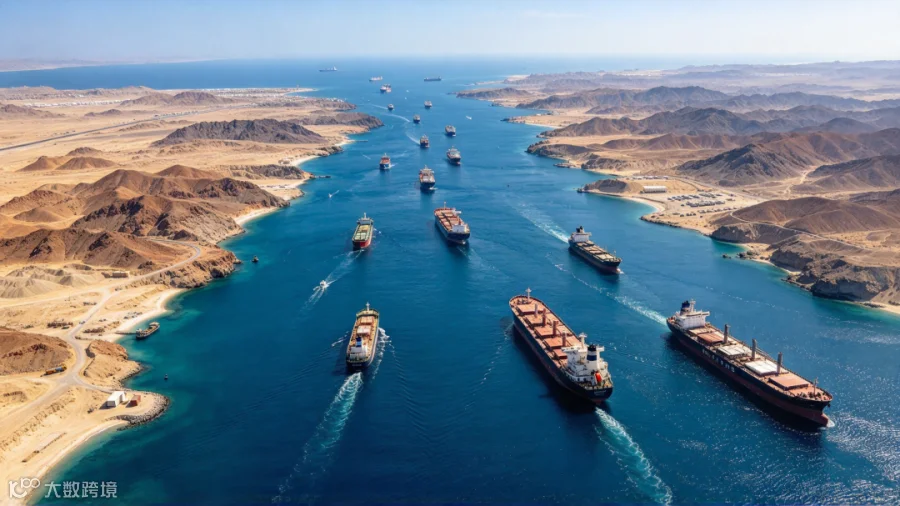
🟡运价端,9月至今各航线运价均有不同程度上调,霍尔木兹海峡航运受限、红海/波红冲突扩散、能源价格传导通胀三重因素叠加。
🟡航空煤油费率9月均值环比上涨约17.5%,10月初仍处4.4美元/加仑上方,成本端压力值得关注。
外贸数据方面,9月出口同比36.3%,前值25.0%;进口同比31%,前值28.2%;贸易差额1335.3亿美元,较去年同期增加448.09亿美元,出口规模创历史新高。AI产业链核心支撑的同时,数量增速回升也是积极信号,集成电路与自动处理设备拉动9月出口增速13.04个百分点。圣诞旺季备货需求提前释放,叠加相对偏低基数,劳动密集型产品延续修复。分国别看,东盟、欧盟出口增速大幅回升,前者可能反映部分国家工业化发展对中国出口的支撑,后者或受汽车抢出口影响。进口端受AI产业链及价格驱动,大宗商品延续“价强量弱”。整体来看,AI产业周期仍是进出口核心主线,出口增长质量边际提升,贸易顺差扩张有望继续支撑下半年GDP增长。
运价方面,9月至今各航线运价均有不同程度上调。主要影响因素有三:一是霍尔木兹海峡航运受限,全球约20%原油运输经过该海峡,局势紧张直接造成油气供应紧张;二是红海/波红航线冲突扩散,油轮绕行好望角进一步推高运输成本和油价预期;三是能源价格传导通胀,欧洲央行10月已加息25bp,EIA预测Q4布伦特均价105美元/桶,大摩将2027Q1预测从95上调至100美元/桶,市场预期油价中枢系统性上移,不是短期脉冲。
航油方面,据EIA周度数据测算,8月均值约3.71美元/加仑,9月均值约4.36美元/加仑,环比上涨约17.5%;9月最高4.584美元/加仑(9/18当周),最低4.082美元/加仑(9/4当周)。10月9日当周为4.405美元/加仑,较8月28日当周3.715美元/加仑上涨约18.6%;YTD由年初1.91美元/加仑升至4.405美元/加仑,累计上涨约130.7%。该费率为EIA U.S. Gulf Coast Kerosene-Type Jet Fuel Spot Price FOB公开市场基准价格,不等同于具体航司FSC,航司燃油附加费需按航司、航线及生效日期单独确认。
⚠️ 一是成本传导风险,航油费率9月均值环比上涨约17.5%,10月初仍在4.4美元/加仑上方,叠加各航线运价上调,货主面临基础运价与燃油附加费双重上行压力。
⚠️ 二是地缘绕行风险,霍尔木兹海峡航运受限、红海/波红航线冲突扩散,油轮绕行好望角推高运输成本和油价预期,时效与成本不确定性上升。
⚠️ 三是运价全面上调风险,9月至今各航线运价均有不同程度上调,若集中出运叠加旺季备货,舱位和价格可能进一步紧张。
⚠️四是外贸高增可持续性,9月出口创新高含圣诞备货提前释放和低基数因素,后续需观察Q4需求接续;欧盟出口回升中或含汽车抢出口影响。
📌空运货主应关注航油费率与航司FSC调整窗口,提前锁舱锁价,并在合同中明确燃油附加费调整机制。
📌海运货主需注意红海/波红绕行好望角带来的时效拉长,提前订舱并预留运输缓冲,中东相关航线评估替代路径和附加费。
📌出口企业可抓住东盟、欧盟出口回升窗口,但避免集中出运,圣诞备货提前释放后关注Q4订单节奏。
📌进口企业面对大宗商品“价强量弱”,宜按需采购,关注能源价格向进口成本传导。

📌战略层面,AI产业链相关高价值货物优先锁定稳定运力,运价上行周期中采用长约与现货组合,避免单一航线过度集中。
后续重点关注霍尔木兹海峡航运受限与红海/波红冲突扩散情况,欧洲央行加息与能源价格传导,以及EIA、大摩油价预测调整。
航司燃油附加费调整及9月出口高增的持续性,也是观察Q4货运市场走势的重要窗口。
 编辑 | 泓明数字营销部
声明:本公众平台发布内容(文字、图片及影音等素材)部分来源于网络,转载内容不代表本平台观点,如涉及版权请直接与我们联系。