|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
截至10月21日,环渤海港口库存2603.1万吨,较前一日环比增加6万吨,港口库存延续上行态势。
主产区煤价整体偏弱运行,冶金、化工及电厂采购保持平稳,高性价比煤矿销售尚可,煤场、站台贸易商采购节奏放缓,前期涨幅偏高煤矿出货压力上升,价格承压。在常态化安监管控、复产验收流程约束下,复产并不等同于达产,产能释放节奏低于市场预期,有效供给增量释放偏缓,对短期煤价仍形成一定支撑。
北方港口市场情绪偏谨慎,贸易商获利了结出货增多,整体报价持稳,行情方向暂不明朗。受大风封航影响,港口库存被动累积,待船舶恢复装卸作业后库存将有所回落。当前港口货源成本处于高位,低价抛货意愿较低。近期大风封航管控频发,船舶装卸效率大幅下降,调出量显著回落,调入持续高于调出,推动港口库存被动快速垒库。
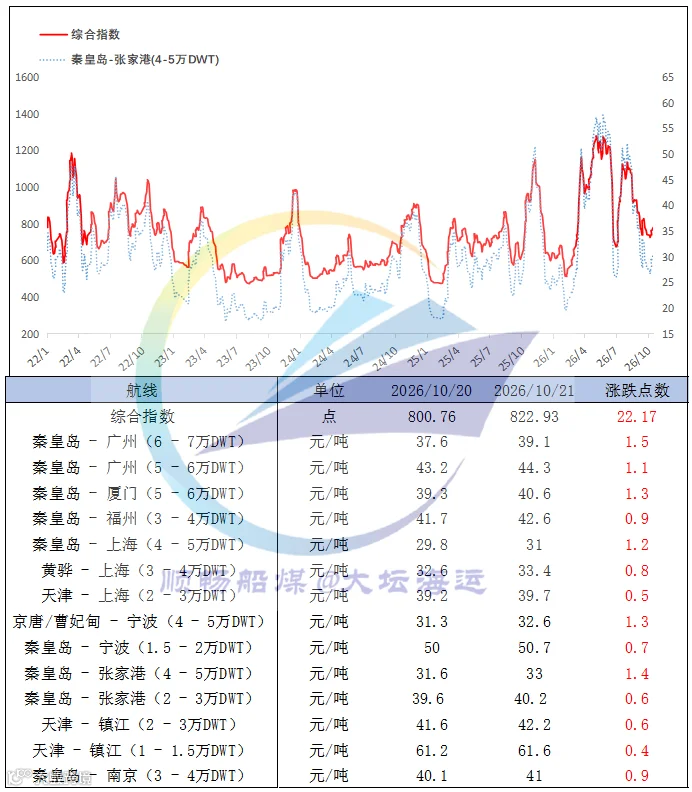
中国沿海煤炭运价综合指数上涨22.17点,报822.93点,各航线运价涨幅区间0.4~1.5元/吨。市场延续向好氛围,新增货盘有序释放,运价继续小幅上行。