

司域财税 · 跨境税务与出海合规观察
平台把合规排到了第一位
结论先说:10月19日—20日速卖通在深圳开史上规模最大的商家大会,平台逻辑正式反转为「合规第一、损益第二、发展第三」——欧盟每件约2欧元的处理费已经落地,过去一年欧盟加税让平台综合加价率接近70%,主流跨境平台每天付给欧盟的税费稳定在1000多万欧元。「打擦边球」的业务模式未来1—2年内将彻底消失,跨境电商税务合规从可选项变成了入场券。
01 | 平台信号:合规第一次被排到损益前面
这场大会到场商家接近2万名。速卖通总裁惊石在会上把过去十年的行业排序摆出来:发展第一、损益第二、合规第三,不少企业甚至没有把合规纳入规划;而现在,顺序被整个倒过来。平台给出的合规战略有四个关键词:前置化、品类化、国别化、AI化——合规要求会按「品类×国别」维度前置开放给商家,所有品类小二的考核里,业务必须处于合规框架之内。
01 钱是最直观的信号:过去一年欧盟针对跨境电商的加税,让平台综合加价率接近70%;主流平台每天付给欧盟的税费稳定在1000多万欧元——这些成本最终都会传导到卖家账上
02 模式有生死线:平台明确,「打擦边球」的业务模式将在未来1—2年内彻底消失,没有合规能力的商家将失去生存空间
03 本地化是主赛道:过去一年速卖通本地化业务同比增长超90%,欧盟核心市场日常销售阶段本地业务占比接近40%——本地化意味着本地主体、本地税务、本地申报

02 | 成本账:直邮小包每件要多付多少
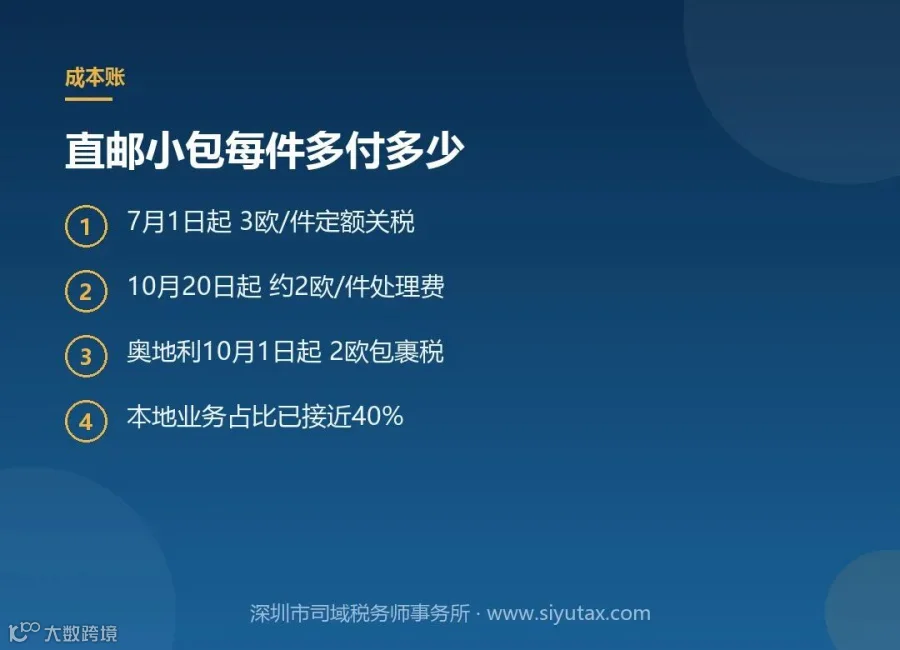
欧盟这一轮加税是组合拳:2026年7月1日起,150欧元以下包裹按品类加收每件3欧元定额关税;10月20日前后,每件约2欧元的处理费陆续落地(按欧盟法规安排将持续至2028年,金额每两年复核,具体以各渠道与成员国执行细则为准);奥地利10月1日起已对大型平台开征每件2欧元包裹税。
算一笔账:一件售价10欧元的商品,3欧定额关税+2欧处理费+按VAT税基计入的税费,成本占比可以超过一半。直邮低价铺货的利润模型已经不成立——这也是平台把本地化提到40%占比的原因:本地仓发货不走单件清关,成本结构完全不同。
注意:本地化不是「注册个壳」就行。会上有品牌分享反面案例——早期在印尼没有本土公司,当地政策一刀切后无法正常经营,最后只能把品牌授权给当地代理商运营。空壳主体在多数国家既不能完成进口申报,也过不了后续的税务核查。
03 | 怎么办:税务合规5步清单
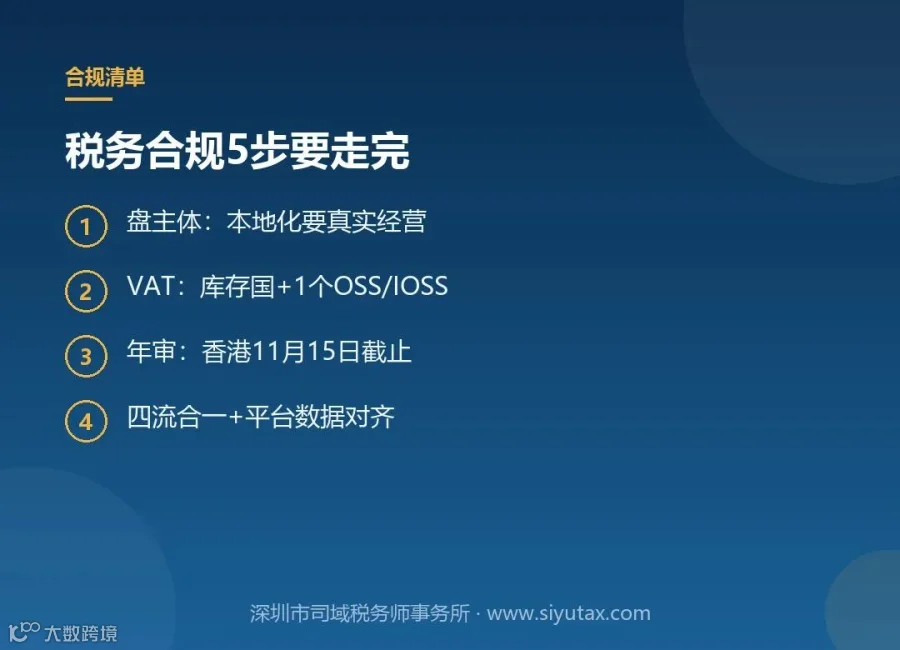
01 盘主体:把所有运营主体列成一张表——境内运营公司、香港公司、欧洲本土公司,逐个核对注册状态、经营实质与申报记录;本地化布局要配真实的人员与场所,空壳不要碰
02 VAT注册到位:核心公式是「VAT税号数量=库存所在国数量+1个OSS/IOSS」——货放在哪个国就要有哪国的税号,远程销售走OSS申报;没有税号或税号失效,平台随时可能停售你的Listing,VAT注册与VAT申请要在备货前完成,而不是被平台提示后再办
03 年审审计按期:有海外主体的,海外公司年审与审计要按当地日历排期——香港公司3月31日年结日的税表,今年11月15日就是申报截止日,逾期从1200港币起罚并逐级加码;欧洲本土公司的年度申报与增值税申报同步对齐
04 四流合一:合同流、货物流、资金流、发票流必须对应同一主体——多店铺多收款的,先把资金归集路径理顺再谈申报;主体冲突的B2B回款可能直接被驳回
05 平台数据=申报数据:按810号令及15号公告,平台按季度向属地税务部门报送卖家收入信息,税局会自动比对「申报偏低」;季度销售数据与申报统计标准出现差额,主动核查好过等风险提示短信
04 | 一个案例:多主体归集先于合规大考
一家亚马逊欧洲站3C大卖,多店铺多平台分散经营,资金散落在多个收款账户,财务无法准确归集收入与合规申报——这正是平台数据报送与欧盟VAT稽查最容易出现差额的场景。梳理全平台交易数据、收款路径与开票逻辑,重建规范化业务流程与财务体系后,实现多账户资金统一归集与合规申报,财务核算效率提升60%,多个国家税号的申报也第一次做到了账、数、表一致。
平台已经把合规排到第一位,卖家的排序也该换了。与其等1—2年后擦边模式清零时被动出局,不如现在把主体、税号、年审、四流这四件事一次排期做完。
提示:本文依据2026年10月19日—20日速卖通年度峰会暨双11商家大会公开报道、欧盟第(EU) 2026/382号法规相关安排及国内平台涉税信息报送有关规定整理,具体以主管部门及平台规则为准。