

法国电子发票已经强制,法国站卖家的税务资料要经得起交叉比对
结论先说:法国电子发票改革自2026年9月1日起强制生效,罚则同步启动,亚马逊法国站又陆续发出税务资料核验邮件。法国站的VAT注册与申报数据对齐,已经从加分项变成必答题。
01 | 政策变化:两个时间点已经生效
法国电子发票改革的依据,是2023年12月29日第2023-1322号财政法第91条和2022年修正财政法第26条。2026年9月1日起,所有法国增值税应税企业必须具备接收电子发票的能力,大型及中型企业同时须通过经公共财政总局(DGFiP)认证的平台开具电子发票;2027年9月1日起,小型与微型企业的开票义务也全面强制。
有三个容易踩坑的点:第一,电子发票必须采用UBL、CII或Factur-X三种标准格式之一,经由认证平台传输,PDF发票发邮件不算合规电子发票;第二,B2C销售和跨境交易虽不在电子发票范围内,但要走e-reporting电子申报,把交易明细和收付款数据报给法国税局,按月申报企业的B2C数据每10天就要汇总报送一次;第三,官方虽宣布启动阶段采取宽容执法,但明确这不是延期——义务自9月1日已生效,企业落实整改的过程要留痕备查。
对跨境卖家还有一点要特别留意:e-reporting 的义务不只覆盖法国本地企业。非欧盟主体只要在法国产生应税交易,比如法国境内的B2C销售,同样要按规定传输交易数据;而且企业规模按全球口径评估,不是只看法国业务体量,不少中国卖家集团因此直接落在大中企业的时间表里。

02 | 罚则:一年封顶1.5万欧
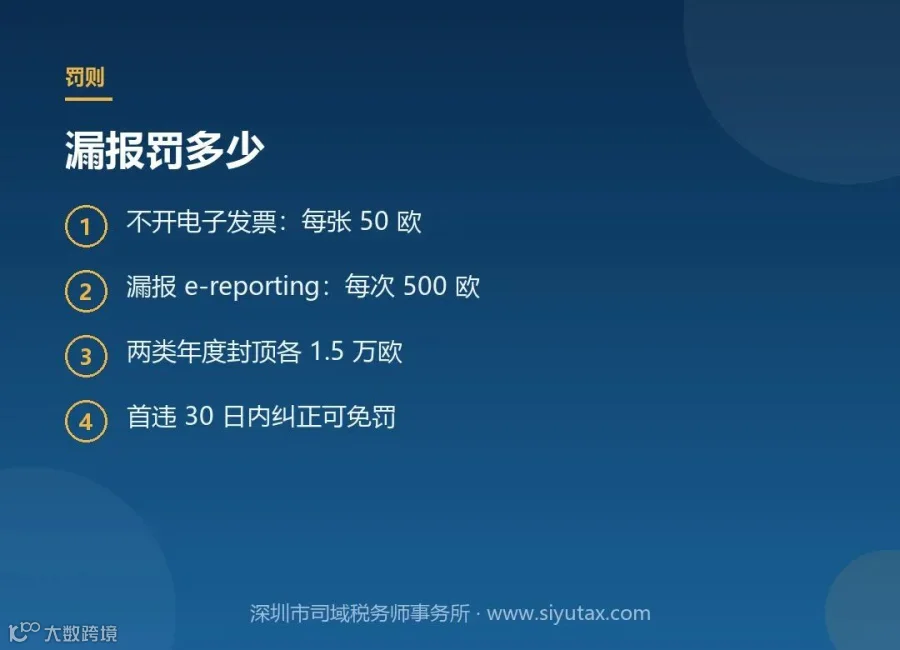
罚则写得很具体:不按规定开具电子发票,每张罚50欧,每历年封顶1.5万欧;漏报e-reporting,每次罚500欧,同样年度封顶1.5万欧。当年及前三年内的首次违规,主动纠正或在税局指出后30日内纠正的可以免罚;但对反复漏报的企业,两类罚单可以叠加开出。
更实质的压力来自数据本身:法国税局正从「看申报结果」转向「全量交易数据比对」。主体信息、订单记录、发票文件、平台销售流水、VAT申报数据之间逻辑对不上,轻则补税加滞纳金,重则按情节被处以10%到80%的罚款评估,还可能影响店铺的经营权限。
03 | 平台核验:这次不只收一个税号
近期不少法国站卖家收到亚马逊Vendor Central的French Tax Interview核验邮件,要求逐项完善企业法定名称与注册地址、法国VAT编号、SIRET编码、法国本地税务代表四类资料。这一步不是走过场:法国税务身份是一套绑定的资料,公司更名、税号更换、财税代理交接过的卖家,后台档案若没同步更新,就会在数据交叉比对里留下矛盾点。
01 盘点注册义务:在法国有FBA或第三方仓库存货、或持续对法销售,无论销售额多少都需完成VAT注册,欧盟对仓库存货没有阈值豁免
02 落实税务代表:中国内地企业属非欧盟主体,按法国税法典第289A条须委任经DGFiP认证的税务代表,VAT申请注册周期通常4-8周,旺季前要预留时间
03 对齐平台档案:名称、地址、税号、SIRET与税局备案逐项核对,换过主体或代理的,分时段理清对应关系
04 分类交易义务:法国境内B2B走自开发票,B2C与跨境交易走e-reporting,平台代扣代缴范围内的交易另行核对,别把跨境B2C也当自开票处理
05 留存申报凭证:认证平台的传输回执、e-reporting 汇总记录、缴税凭证统一归档,出现数据比对差异时,这些是自证合规的关键材料
提示:法国电子发票改革细则与执法口径仍在动态更新,具体以法国税务主管部门现行口径为准。

04 | 一个参照案例
我们服务过一家亚马逊欧洲站3C大卖,此前德法意西四国申报分散、平台税务档案与税局备案长期脱节,旺季多次因资料不齐被平台反复催办。统一梳理各站点税务主体资料、重建VAT申报与凭证归集节奏后,财务核算效率提升约60%,此前再没有因税务资料问题影响店铺运营。
关于司域
深圳市司域税务师事务所(中港星集团成员),专注跨境电商税务合规、VAT注册与VAT申请、香港及海外公司记账报税与审计、ODI备案与37号文登记。案例覆盖智能灯具工贸企业进出口退税效率提升50%+、亚马逊欧洲站3C大卖财务效率提升60%、DTC母婴品牌VIE架构等。
顾问专线/微信:13662652579
官网:www.siyutax.com
地址:深圳市龙岗区坂田天安云谷二期11栋
长按识别下方二维码,添加顾问微信咨询

关键词:VAT注册 / VAT申请 / 跨境电商税务合规 / 法国VAT / 法国电子发票 / 跨境税务 / 亚马逊税务