亚马逊责任险新规11月2日生效,高危类目的保险从加分项变成上架前置条件
结论先说:2026年11月2日起,亚马逊美国站11类高危类目商品,不论月销多少、0单也必须持有单次及累计保额均不低于100万美元的商业责任险,不合规Listing将被下架停售。对做跨境电商税务合规的卖家来说,保费只是第一笔账,后面还有三笔。
01 | 政策变化:月销1万美元门槛,对11类商品取消
依据亚马逊2026年9月12日卖家后台公告,新规于11月2日正式生效。原有「月销售额超过1万美元需投保商业责任险、单次事故及累计保额各不低于100万美元」的规则保留不变;在此基础上,新增11类「增强安全上架要求」类目强制投保,门槛直接从月销1万美元降到零。
11类名单包括:儿童用品、化妆品及可食用品(含膳食补剂)、消防器材、家用设备、家用医疗器械、锂电池及锂电电器、户外动力供暖设备、PPE防护装备(含攀岩头盔)、床垫等睡眠用品、汽车摩托轮胎、水上救生用品。判定标准从「卖得多才要买保险」变成「只要Listing挂着就要买」——新品、在售ASIN一视同仁,0销量也不例外;类目命中而未投保的,商品会被移除或停售,且时点卡在黑五网一备货旺季中间。

02 | 中国大陆卖家:渠道收紧,两条硬条款
这次对注册地在中国大陆的卖家另有单独收紧:11月2日之后新提交的保单,必须通过亚马逊保险加速器(AIA)渠道办理,自行在第三方渠道购买的新保单不予接收;11月2日前已审核生效的旧保单可沿用至到期,但续保同样要切换到AIA体系。
比渠道更容易被忽略的是保单里两条底层硬条款:一是保单必须是事故发生制(Occurrence)——只要伤害事件发生在保单有效期内,即便消费者几年后才索赔,保单依然担责,这与普通的索赔发生制差异巨大,是美国产品诉讼环境下的硬性底线;二是必须把亚马逊关联主体列为附加被保险人。这两项缺任何一项,就算保额达标,平台也不会认可,保单照样被驳回。

03 | 保费之外,跨境电商税务合规还有4笔账
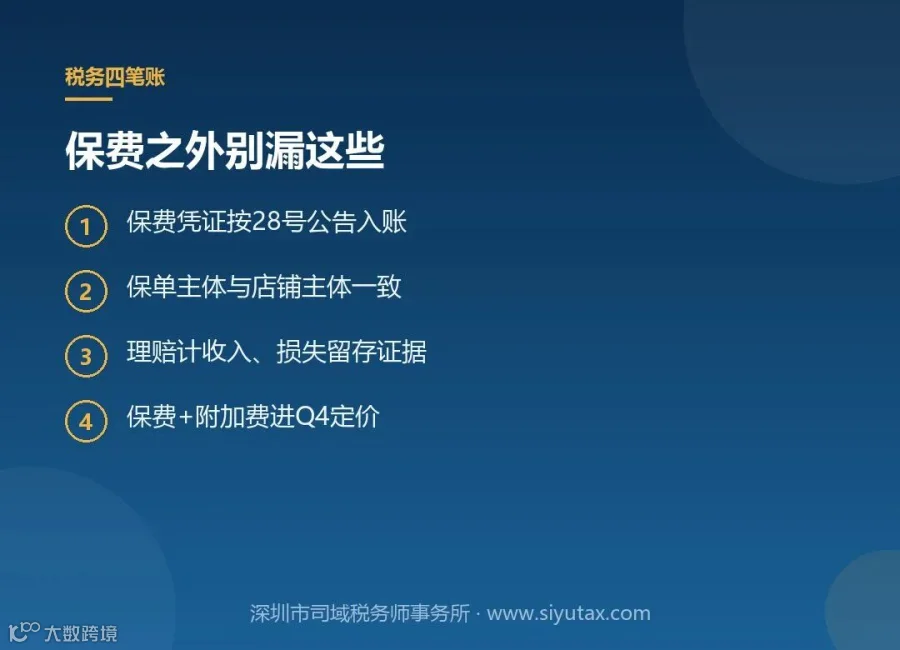
01 保费凭证入账:投保要以店铺经营主体名义进行,保费发票、保单、付款回单按《企业所得税税前扣除凭证管理办法》(税务总局公告2018年第28号)归集入账;用香港公司等境外主体运营店铺的,保费支出要进香港公司审计的账务口 径,别再挂个人账户代付
02 主体与保单一致:保单被保险人必须与店铺注册主体对应。多主体店群的卖家要按主体分别投保,避免「保单在A公司、店铺在B公司」既过不了平台审核,也打断订单、报关、收汇到账务的单证链,影响后续进出口退税的备查留证
03 理赔与损失处理:出险获赔的部分计入收入正常纳税;产品被召回、下架、销毁形成的损失,要留存平台通知、检测报告、处置记录等证据材料,按资产损失税前扣除备查口 径处理(税务总局公告2018年第15号),证据缺失被纳税调整时按25%补企业所得税
04 成本进定价模型:保费是固定成本,叠加10月15日起至2027年1月14日的美国旺季配送附加费,两笔一起进Q4利润模型重新核价,避免旺季利润被悄悄吃掉几个点
提示:11类类目认定与保单审核口 径以亚马逊平台现行规则为准,涉税处理具体以主管部门口 径为准。