


2026
货还在海外仓没卖完
开篇
9810「离境即退税」全流程拆到每一步,老板/财务直接照做
做跨境电商海外仓的老板,最近是不是也被一句话卡住:
货发去美国仓、德国仓了,但平台还没出单
退税是不是得等半年后卖完才能拿?
以前是。
2025年起不是了。
国家税务总局2025年第3号公告已经明确:
9810出口海外仓货物,报关离境即可申报退税;
没卖出的部分走「出口预退税」,后面按实际销售再核算。
这篇不写虚的,按「政策→备案→报关→预退税→核算→账务」六大段拆开分析

先要把政策逻辑搞懂
(别一上来就报关)

01
9810 = 跨境电商企业对企业出口海外仓。
不是0110一般贸易,也不是9710直发B2B。
核心特点是:货先离境入仓,订单后产生。
02
正确理解是两层:
已卖出 → 按现行出口退(免)税申报
未卖出 → 先办「出口预退税」
后续销售完 → 再核算补差/缴回
关键词是:
先预退,再核算,不是免核算。
03
不是「平台出单」触发,
是「货物报关离境」触发。
报关单监管方式必须是 9810,
离境放行后就能进电子税务局提预退税。
添加微信dczx56,铭捷集团可提供跨境电商9810出口海外仓等一站式合规服务
报关前准备:
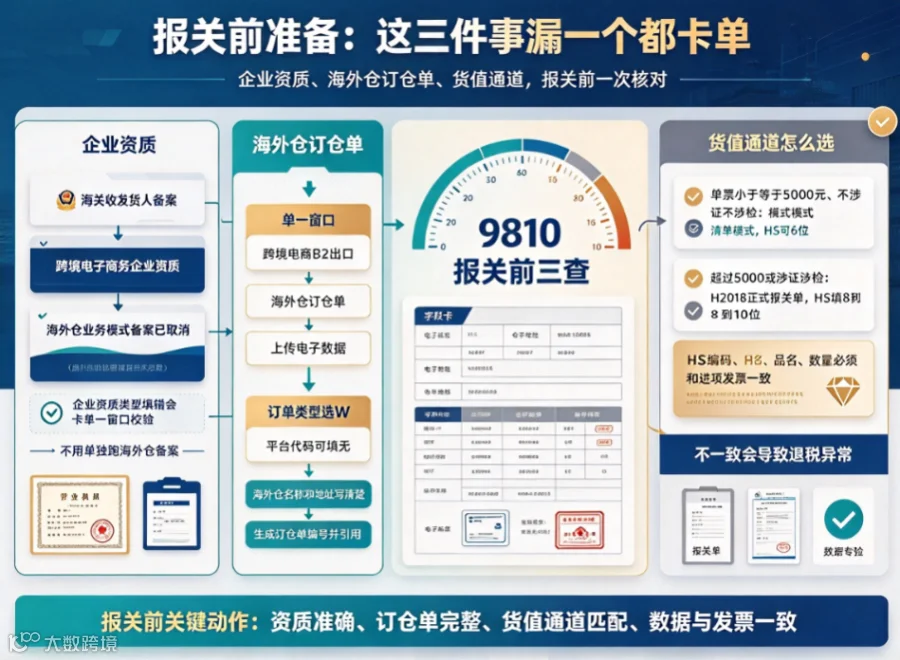
这三件事漏一个都卡单
01
海关收发货人备案 ✅
跨境电子商务企业资质 ✅
海外仓业务模式备案 ❌ 已取消(海关总署2024年167号)
不用再单独跑「海外仓备案」,但企业资质类型填错会卡单一窗口校验。
02
申报前通过「单一窗口 → 跨境电商B2B出口 → 海外仓订仓单」传电子数据:
订单类型选 W
平台代码可填「无」
海外仓名称+地址写清楚
生成订仓单编号,报关单随附单证要引用
03
单票 ≤5000元、不涉证不涉检 → 清单模式,HS可6位
超5000或涉证涉检 → H2018正式报关单,HS填8~10位
⚠️ HS编码、品名、数量
必须和进项发票对得上,
不然不是「后面解释一下」的事,是退税直接异常。
添加微信dczx56,铭捷集团可提供跨境电商9810出口海外仓等一站式合规服务
9810报关单填制
别再填成0110
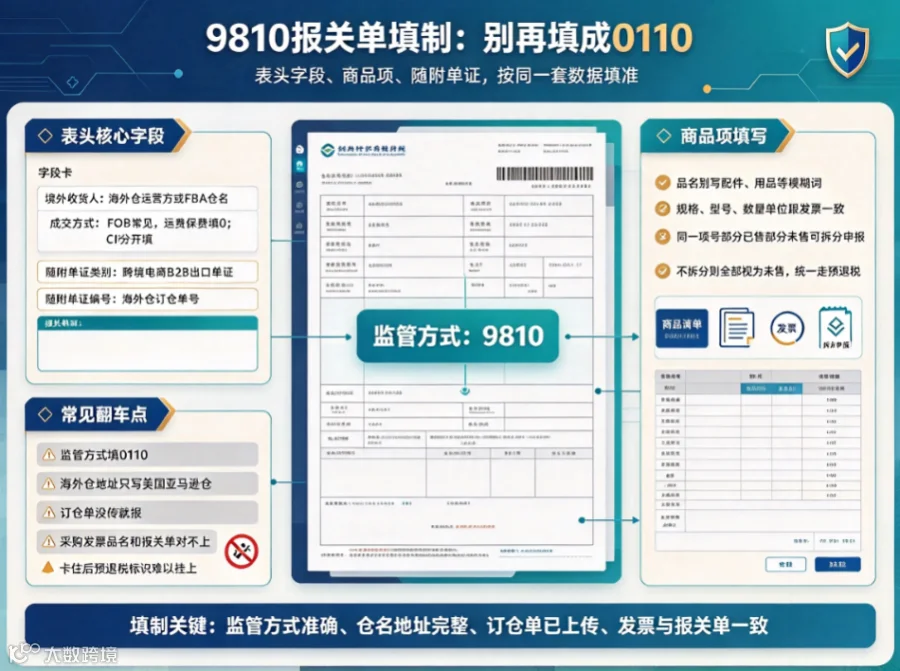
监管方式:9810
境外收货人:海外仓运营方 / FBA仓名
成交方式:FOB常见,运费保费填0;CIF就分开填
随附单证类别:跨境电商B2B出口单证
随附单证编号:海外仓订仓单号
品名别写「配件」「用品」这种模糊词
规格、型号、数量单位跟发票一致
同一项号下部分已售、部分未售 → 可拆分申报
不拆分 → 全部视为未售,统一走预退税
🚫 监管方式填0110
🚫 海外仓地址写「美国亚马逊仓」不写具体仓
🚫 订仓单没传就报
🚫 采购发票品名和报关单对不上
这些点卡住后,不是补资料那么简单,是预退税标识都挂不上。
添加微信dczx56,铭捷集团可提供跨境电商9810出口海外仓等一站式合规服务

离境后提预退税
系统里怎么点
01
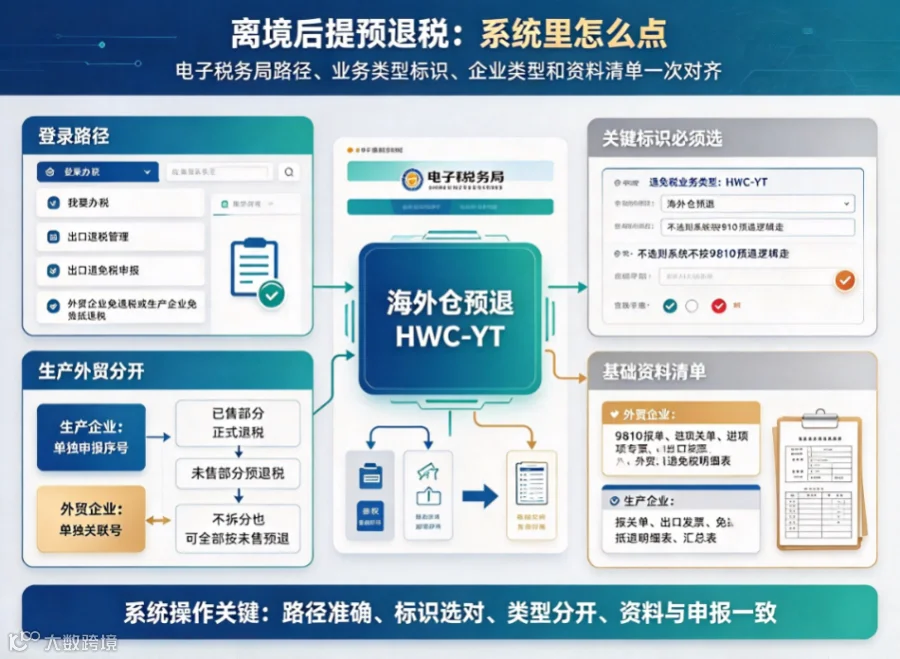
电子税务局:
【我要办税】
→【出口退税管理】
→【出口退(免)税申报】
→ 外贸企业免退税 / 生产企业免抵退税
02
明细表里「退(免)税业务类型」选:
HWC-YT | 海外仓预退
不选这个 = 系统不按9810预退逻辑走。
03
生产企业:单独申报序号
外贸企业:单独关联号
同票里已售和未售可以拆:
已售部分 → 正式退税
未售部分 → 预退税
不拆也行,全部按未售预退。
04
外贸企业:
9810报关单
进项专票
出口发票
外贸退免税明细表
生产企业:
报关单
出口发票
免抵退明细表
汇总表
添加微信dczx56,铭捷集团可提供跨境电商9810出口海外仓等一站式合规服务

销售后必须核算
不是退完就结束
01
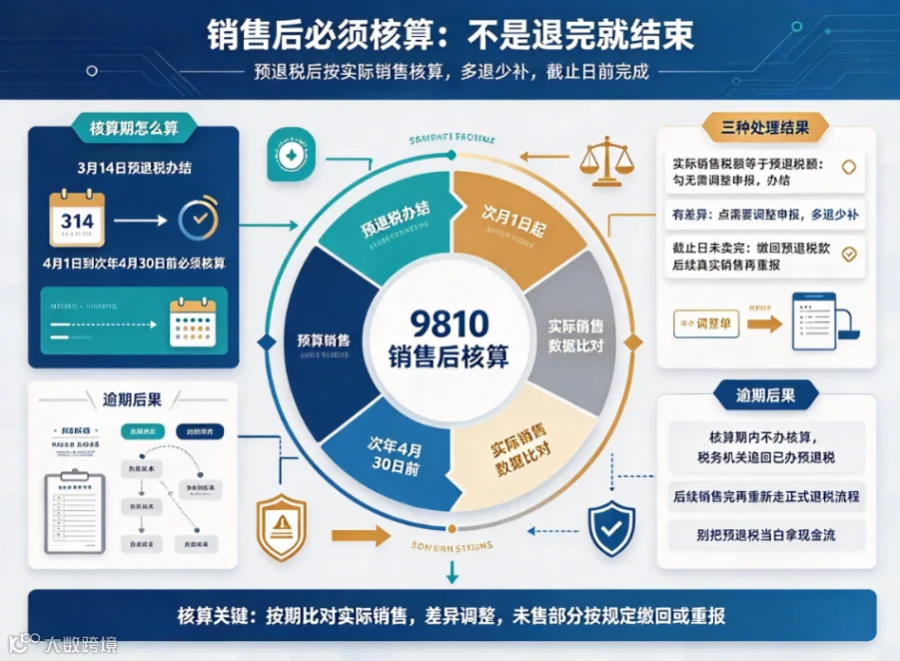
税务机关办结预退税的:
次月1日 → 次年4月30日
举例:
3月14日预退税办结
→ 4月1日到次年4月30日前必须核算
02
① 实际销售税额 = 预退税额
勾「无需调整申报」,办结。
② 有差异
点「需要调整申报」
多退少补。
③ 到截止日还没卖完
预退税款缴回
等后续真销售了再按现行规定重报。
03
核算期不办核算:
税务机关追回已办预退税,
后续销售完再重新走正式退税流程。
⚠️ 别把预退税当「白拿的现金流」
它挂的是负债逻辑,不是收入逻辑。
添加微信dczx56,铭捷集团可提供跨境电商9810出口海外仓等一站式合规服务
账务口径:
报关≠收入(财务最易错)
01
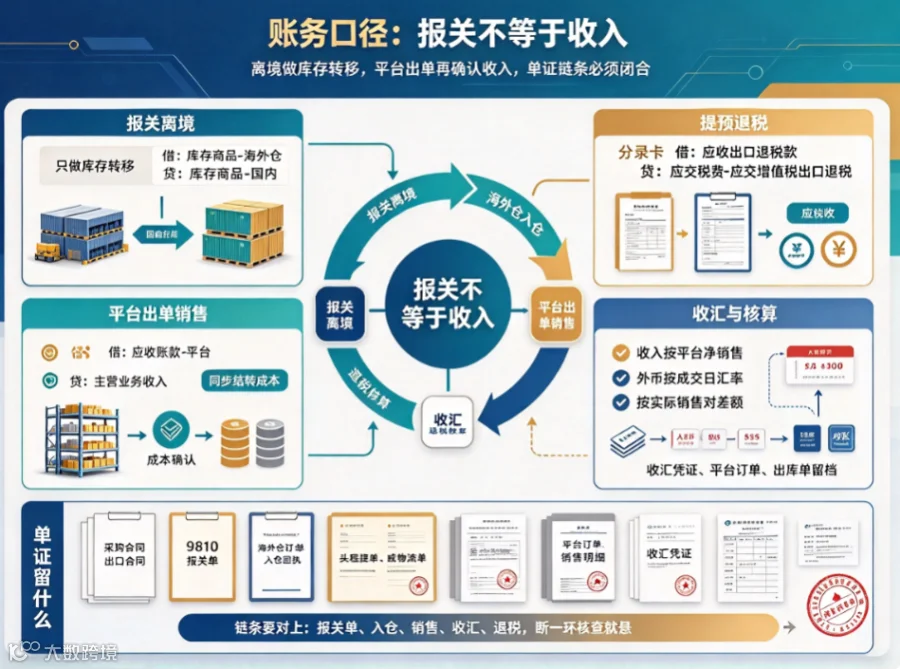
只做库存转移,不确认主营业务收入。
借:库存商品-海外仓
贷:库存商品-国内
02
借:应收出口退税款
贷:应交税费-应交增值税(出口退税)
03
借:应收账款-平台
贷:主营业务收入
同步结转:
借:主营业务成本
贷:库存商品-海外仓
04
收入按平台净销售,不按GMV虚挂
外币按成交日汇率
预退税核算时按实际销售对差额
收汇凭证、平台订单、出库单留档
05
销售后归档,留备查:
采购合同、出口合同
9810报关单
海外仓订仓单、入仓回执
头程提单/物流单
平台订单、销售明细
收汇凭证
链条要对上:
报关单 → 入仓 → 销售 → 收汇 → 退税
断一环,核查就悬。
添加微信dczx56,铭捷集团可提供跨境电商9810出口海外仓等一站式合规服务
【结语】
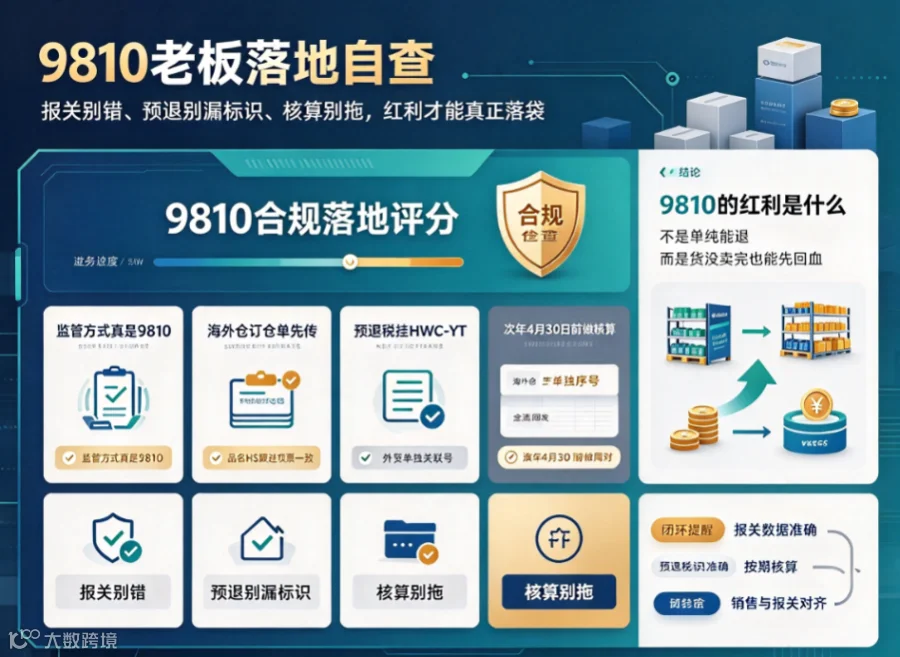
老板落地自查
✅ 监管方式真是9810
✅ 海外仓订仓单先传
✅ 品名HS跟进项票一致
✅ 预退税挂 HWC-YT
✅ 生产单独序号 / 外贸单独关联号
✅ 次年4月30前做核算
✅ 海外仓库存台账周周对
✅ 平台销售数据和报关单对得上
9810的红利不是「能退」
而是货没卖完也能先回血
但前提是:
报关别错、预退别漏标识、核算别拖。
添加微信dczx56,铭捷集团可提供跨境电商9810出口海外仓等一站式合规服务
政策依据:国家税务总局公告2025年第3号、海关总署公告2024年第167号。实操以主管税务/海关口径为准
如果您在阅读完本文后,对电商税务合规还有一丝疑虑,或者想获取更详细的申报材料清单与准备攻略,请立刻行动起来——👉添加微信dczx56!
我们的资深顾问将第一时间为您答疑解惑,助力您的企业在2026年的赛道上乘风破浪,顺利摘下属于自己的金字招牌!
佰利佳企服
让企业合规更简单,助力企业稳健成长!
如果你需要进一步了解
或者需要代办相关业务
欢迎与我们联系

▲
长按扫码
添加佰利佳顾问
获取免费咨询
【9810跨境电商出口退税】
