

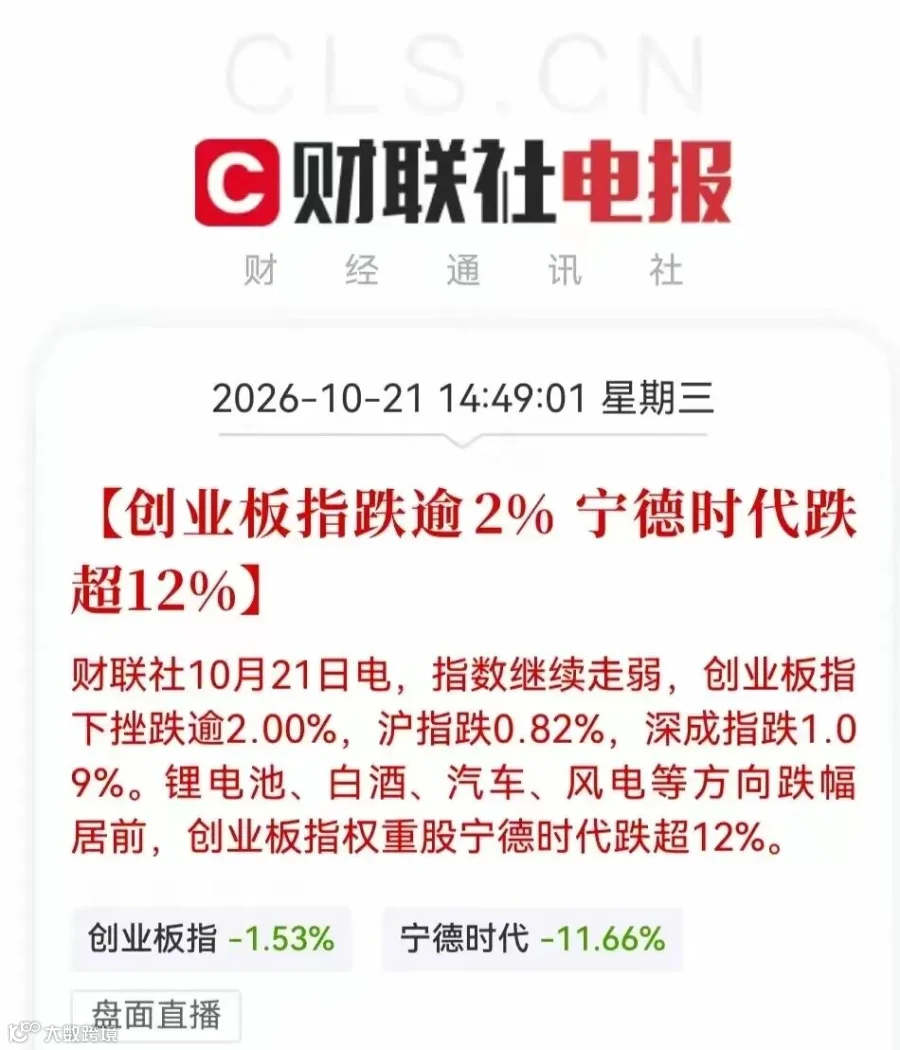
批判性思维分析:宁德时代为何跌这么多?
以下基于公开报道与财报信息,区分事实、叙事与市场行为,再给出可检验的结论。这不是投资建议。
一、先界定“跌多少”
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
二、分层拆解:哪些是“真因”,哪些是“放大器”
2026 Q3 业绩:增收不增利,显著低于市场预期
-
营收约 1652 亿(同比约 +58.6%),仍高增长 -
归母净利润约 212.5 亿(同比仅 +14.5%),明显低于部分机构预期(报道中提及 SmartEstimate 约 +41% 量级) -
毛利率 约 20.69%,为 2022 Q4 以来较低水平;单 Wh 净利环比下滑
管理层与研报常归因为三类(需交叉验证是否“一次性”):
-
-
低价储能长协 在 Q3 集中交付,拉低结构毛利 -
-
电池消费税(如 2%)恢复,税金及附加同比大增 -
-
碳酸锂波动 带来存货减值等
批判性提问:这三项里,哪些是Q4 后自然缓解,哪些会变成新常态?答案决定这是“业绩坑”还是“盈利中枢下移”。
同日摩根大通下调 H 股评级(如目标价大幅下调),在情绪已弱时容易放大抛压——这是叙事 × 流动性的叠加,不必然等于基本面瞬间恶化。
从“量价齐升龙头”到“份额仍在、但利润池被重分”
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
批判性结论:“宁德时代不行了”过度简化。更准确的是:高增长、高毛利、高估值三件套里,至少后两项正在被市场拆掉;第一项(营收/出货量)在很多口径下仍强。
-
杀估值:动态 PE 从高位压到约 12 倍 TTM 量级——交易的是 “不再是成长神话”,不是 “季度利润归零” -
北向等资金减持、单日 300 亿+ 成交额——大票在缩量市里常被当作 流动性出口 -
回购(如数百亿方案)进度相对股价跌幅仍偏慢,对短期信心帮助有限
三、对立证据:避免“一边倒看空”
应在同一分析里主动放入反例,否则不是批判性思维:
-
-
绝对盈利仍极强:前三季度归母净利约 645 亿,仍是 A 股顶级体量 -
-
全球地位未崩:多家机构仍给 A 股 超配;长期看 储能、出海、换电 等被当作第二曲线 -
-
Q3 利润环比差 在 Q1 也出现过,当时股价反应远小于本次——说明本次核心是 毛利率趋势 + 政策 + 叙事 共振,而非单一季度数字 -
-
公司口径:Q4 排产仍环比增长;储能占比提升、换电网络扩张——需 后续季报验证,不能当已兑现事实
四、综合结论(批判性归纳)
宁德时代跌很多,本质是三重叠加:
flowchart LRA[Q3盈利质量不及预期] --> D[估值框架切换]B[政策成本+产业链压价] --> DC[去宁化与需求预期下修] --> DD --> E[从高成长高毛利溢价→ 成熟制造+公用事业化定价]F[流动性与评级下调] --> G[跌幅放大]D --> G
-
业绩层:不是“没赚钱”,而是 赚钱增速、单位盈利、毛利率 同时让市场失望 → 触发 盈利预测下修 -
产业层:动力电池从 超额利润环节 走向 与整车、材料重新分蛋糕;宁德 份额与议价权 在国内面临真实压力,但 全球龙头地位 短期仍难被替代叙事完全推翻 -
市场层:此前估值隐含 永续高毛利;当 Q3 证明 毛利中枢可能系统性下移 时,出现 戴维斯双杀中的“杀估值” 为主、杀业绩为辅 -
一句话:跌多,主要是因为市场在交易 “宁王的黄金时代(高毛利+高增速+高 PE)结束”;这与 “宁王基本盘立刻崩溃” 不是同一命题
五、后续应观察什么(把观点变成可 falsify 的假设)
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
六、认知偏误提醒(批判性思维自检)
-
叙事偏误:把“车企自研电池”直接等同于“宁德出局”,忽略 产能、安全、成本、车型节奏 -
近期偏误:用 单日 -12% 反推长期,忽略仍 千亿级年化利润 的存量现实 -
确认偏误:只看国内份额下滑,忽略 全球份额、储能 等另一张表 -
锚定偏误:从 467 元 锚定“还该值多少”,而非从 新盈利中枢 × 合理倍数 重算
最终结论(审慎版):宁德时代此轮深跌,主因是 2026 Q3 盈利质量击穿市场预期,叠加消费税/退税、产业链压价与“去宁化”预期,引发从高成长龙头向“大制造业龙头”的估值体系切换;次要因是评级下调、资金流出与弱市放大了跌幅。基本面仍是强盈利、强地位,但高毛利垄断红利正在被市场定价为永久性收缩——这才是“跌那么多”的核心逻辑。