

1. 他大概持有多少?
公开披露主体是H&H International Investment。2026 年经历多次现货 + 期权履约后,媒体常用口径是:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
「按现在市值」——若仍按7393 万股估算(10 月港媒算 10 月跌幅时也多用此数):
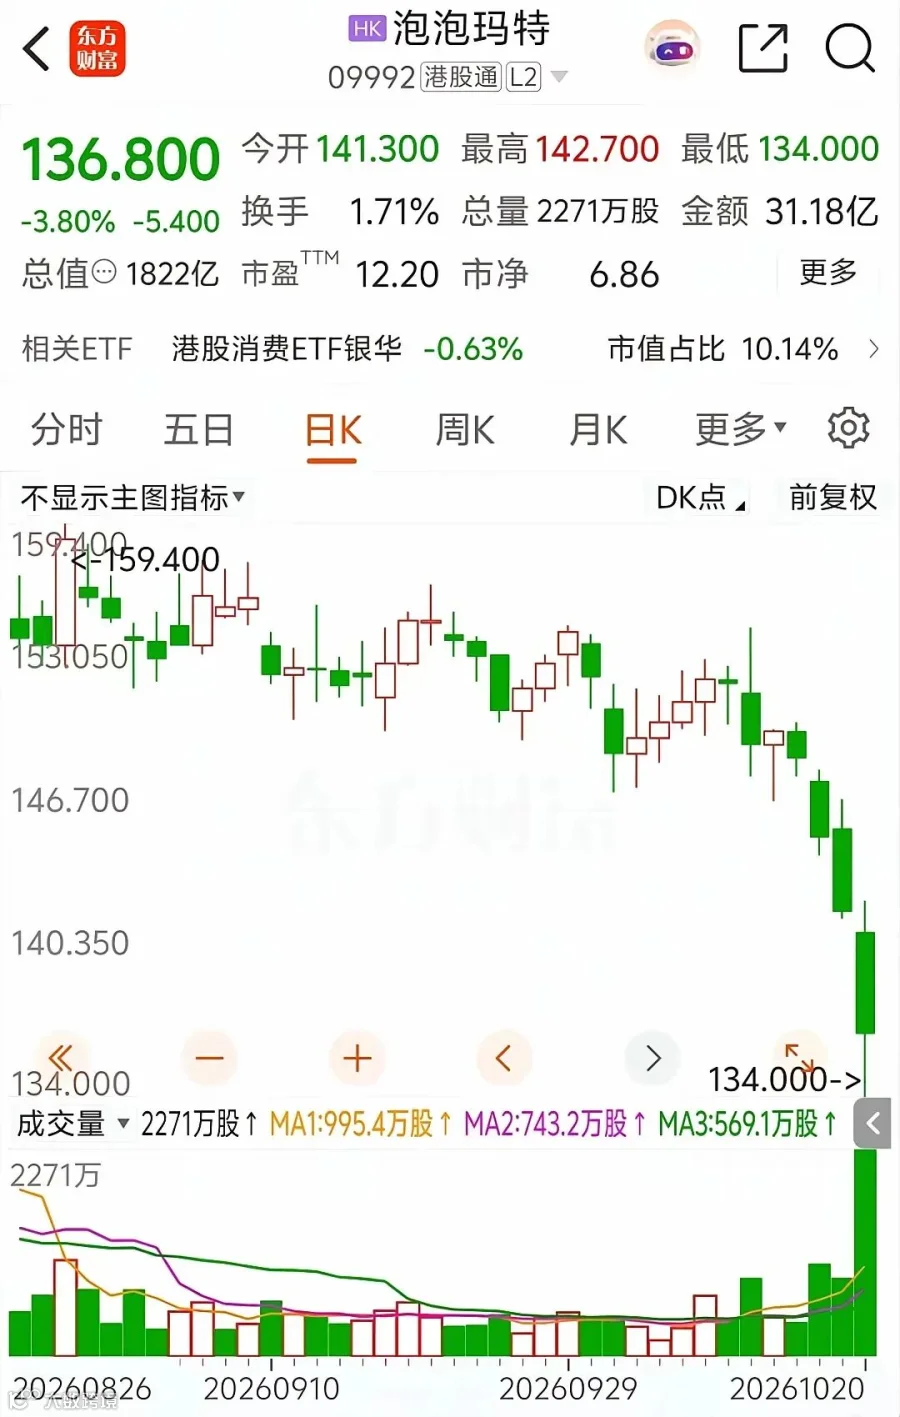
持股市值 ≈ 7393 万 × 136.8 ≈ 101 亿港元(与你截图总市值、股价一致)
若按更新后约 1 亿股量级(7.7% 那档),市值会再高约三成,浮亏也按比例放大。
2. 「亏了多少」?——先分清三种算法
段永平未公开真实成本;下面都是第三方静态估算,且多数是未实现浮亏(除非已卖,他称长期未主动卖现货)。
① 相对市场传的「综合成本 ~152 港元」(金融界等 8 月测算)
-
成本线约 152.32 港元/股,总投入约 38 亿港元 量级(含期权、不含权利金细账)。 -
现价 136.8:
② 相对 10 月初 ~152.6 港元(港媒算「10 月亏多少」)
-
每股跌约 16.2 港元 → 7393 万 × 16.2 ≈ 12 亿港元(BusinessFocus 等「本月账面蚀约 12 亿」即此)
③ 相对更高买入区(5–7 月 150–162 港元、Call 行权价162.5)
-
从 162 跌到 136.8,每股约 25 港元 → 全仓浮亏约 18–19 亿港元 量级(若持股接近 1 亿股则更高)。 -
港媒「总账面蚀逼近或超过 14 亿」是多种成本假设下的区间说法,不是精确审计数。
直接回答「按现在 136.8 市值算亏多少」:
-
持股 7393 万股、成本按 ~152 估 → 浮亏大约 11~12 亿港元。 -
若成本更接近 160+、或持股更多 → 14~19 亿港元 也常被讨论。 -
这是纸面;他还通过 卖 Put/Call 收权利金,真实盈亏要扣期权现金流,外界算不全。
3. 为什么「股神」也会亏?
这里要把「股神」和「这一笔此刻没赚钱」分开。
(1)浮亏 ≠ 投资失败,更 ≠ 神话破产
-
巴菲特、芒格一生都有重仓回撤;段永平成名于 网易、苹果、茅台 等长持 + 能力圈,不是「每笔、每天都赚」。 -
泡泡玛特是 2026 才大举进场 的新仓,用几个月股价定义「股神破功」是时间尺度错位。
(2)这一单本身:时机 + 赛道 + 工具
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
(3)逻辑上:看懂公司 ≠ 股价短期上涨
-
他从「看不懂」到重仓,赌的是 IP + 渠道 + 团队 的长期;市场短期定价的是 LABUBU 热度、海外增速、库存。 -
基本面还可以(仍赚钱) 和 股价继续跌 可以同时成立——你截图里 单日 -3.8%、放量长阴,是典型的预期下修 + 资金出逃。
(4)和「集体失智」的对比
-
段永平:有披露、有逻辑、接受浮亏、工具复杂 → 这是专业投资者正常状态。 -
危险的是把任何人(马斯克或「中国巴菲特」)当成不会错的符号;段这次恰恰说明:再强的记录,单一标的 + 杠杆工具 + 周期拐点 都会出现大幅回撤。
4. 批判性结论
-
按 136.8 港元、约 7393 万股、成本 ~152 估:账面浮亏约 11~12 亿港元;成本若按 160+ 或持股更高,14 亿以上 也合理,但都是估算。 -
不是「股神算错了所以必输」,而是 重倉 + 消费周期 + 期权在下跌中放大接货成本;是否「真亏」要看 3~5 年业绩和是否卖现货,现在下结论为时尚早。 -
截图里的危险信号在泡泡玛特本身:从 159 一带落到 136、放量