昨天有润衡软件用户在咨询关于【本年利润转未分配利润(非12月份)】的问题:
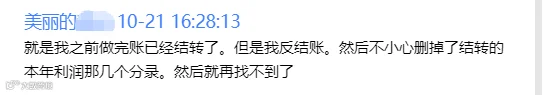
其实,这个问题的重点不是软件操作问题,而是1-11月份,本年利润该不该结转到未分配利润?如果结转了,会有什么影响?

润衡客服已经答复客户了(如上图)。在这里,笔者也将这个问题再给大家捋一下,因为还有很多人搞不清楚。

一、先说结论,别绕弯子
1到11月份,不需要、也不应该把"本年利润"结转到"利润分配——未分配利润"。
这笔分录,一年只做一次,做在年度终了——也就是12月末决算,或者次年1月出年报之前那道收尾工序里。
不是我说的,是准则说的。
不管你执行的是《企业会计准则》还是《小企业会计准则》,"本年利润"这个科目的使用说明口径都一样:
月末结转,是把各损益类科目——主营业务收入、成本、期间费用这些——的余额转进"本年利润"。转完之后,"本年利润"的贷方余额,反映的就是年初至当期的累计净利润(借方余额则是累计亏损)。
而"本年利润"真正清零的那一步,写得很清楚:年度终了,将全年净利润转入"利润分配——未分配利润",结转后本科目应无余额。
所以1到11月,"本年利润"科目老老实实挂着余额,那才是对的。它不是漏账,它就是该在那儿 🤔

二、那1-11月到底该怎么处理?
实务里就两种走法,选一种坚持到底就行。

账结法:每月末做一张凭证,把当月损益类科目的余额结转进"本年利润"。1到11月逐月累计,"本年利润"越滚越大,但不往外转。
表结法:1到11月干脆不做结转,损益类科目挂着不动,"本年利润"平时没有发生额;到12月末一次性把全年损益转进"本年利润",紧跟着再把它转入"未分配利润",两步连着做完。
小企业用表结法的其实不少,省事。但账结法查看累计盈亏更直观,各有各的好处,别混着来就好。

三、提前转了,会怎么样?
说实话,天塌不下来。但它确实会给你添一堆不大不小的麻烦。
第一个,也是最要命的:报表的勾稽关系断了。
资产负债表上的"未分配利润"项目,不是光看"利润分配"一个科目就完事的,它是要根据"利润分配——未分配利润"和"本年利润"两个科目的余额合并分析填列的。
你1到11月把"本年利润"转空了,如果报表公式或者财务软件取数只认"利润分配",那未分配利润就会少计,资产负债表直接不平。
同时"本年利润"科目余额也不再等于利润表上的"本年累计净利润"了。软件自动取数一取一个错,利润表和科目账对不上,查起来特别费眼睛 👀
第二个,被审计或者尽调问到,要解释。
提前结转不符合"年度终了结转"的规定。年审、专项审计,或者融资尽调的时候,很可能被要求调整,或者让你出一份情况说明。
事情本身不大,但那个场面多少有点尴尬。
第三个,自己看账不方便。
老板问"咱们到10月为止攒了多少利润",你直接瞄一眼"本年利润"科目余额就能答。提前清零了,就只能翻利润表或者自己加一遍,平白多一道工序。
第四个,也是最容易真正出错的一处——年末忘了再转一次。
这个我要单独拎出来说 ⚠️
11月转了一次,那12月实现的净利润,照样会重新归集到"本年利润"里来。所以到了12月末决算,你必须再转一次,把12月这块的利润也送进"未分配利润"。
要是这一步忘了,年末"本年利润"科目会留着余额。这不只是违反"结转后无余额"的规定,更实际的问题是——年末未分配利润会少掉整整12月份赚的钱,年度报表直接错。
这个才是真正的硬伤。

最后,说点让人安心的:对税款和全年最终数字,没有实质影响。
只要你年末把剩下的部分也结转干净了,全年看下来,净利润总额和年末"未分配利润"的最终金额是一样的。因为每次转的都是当时"本年利润"的余额,转完即清零,不存在重复计算的问题。
企业所得税按季预缴、按年汇算,依据的是利润表的本年累计数,跟这笔分录没关系 💰

做账这件事,很多时候比的不是会不会,而是该在什么时候做。
损益每月结,本年利润转未分配利润就年底转。
这句话记牢了,1到11月就让"本年利润"安安静静趴在账上攒着,别去动它。到了年底,再一次性送它去该去的地方 ✅