■ 巴西突发新城疫疫情,14家禽肉工厂暂停输华!
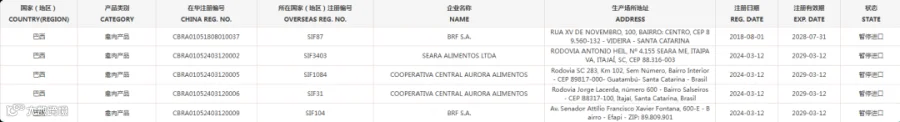
巴西农业部10月19日通报,在圣卡塔琳娜州Nova Itaberaba一家商业火鸡养殖场发现新城疫,现已被官方封锁。周边133个养殖场纳入防疫监测。新城疫为高度传染性禽类病毒性疾病。中国是巴西鸡肉主要出口市场,按照中巴双边卫生议定书,一旦检出新城疫或禽流感,巴方将主动暂停相关禽肉出口程序。10月20日,海关总署更新输华肉类名单,暂停受理14家巴西禽肉企业自2026年10月20日(含)后启运产品的进口申报,厂号为:SIF1、31、87、104、490、576、601、1084、1155、1798、2172、3125、3403、3742。(Forbes)
■ 巴西肉联厂启动对华牛肉生产,预计2027年初发货逐步展开
多位参展商表示在巴黎SIAL展会表示,受欧盟暂停进口、对华配额限制及EUDR合规压力等因素影响,巴西牛肉出口锐减,欧洲进口商处于“困难境地”,约40%的巴西牛肉供应缺口难以快速替代。但买方仍试图抑制价格上涨,部分进口商在9月初巴西被禁止输欧前已锁定部分货源,短期内对价格上行形成缓冲。阿根廷和乌拉圭成为替代供应影响显著。冷鲜牛肉价格近期出现缓和,阿根廷生产出口商协会数据显示,截至10月14日,希尔顿配额内臀腰肉(rump & loin)价格为每吨21,800美元,较9月30日的22,000美元小幅回落。(APEA)
■ 巴西牛胴体价续涨,收于25.75雷亚尔/公斤创名义新高
Agrifatto报告称,圣保罗批发市场带骨牛胴体连续第七周上涨,创名义新高。10月16日牛胴体收于25.75雷亚尔/公斤,周涨1.90%。分割肉中,牛后躯涨1.72%至29.55雷亚尔/公斤,肩胛尖涨1.60%至21.43雷亚尔/公斤,均创纪录;牛前躯涨幅最大,达2.62%至22.55雷亚尔/公斤,为2026年4月以来最高;母牛带骨胴体涨1.47%至24.76雷亚尔/公斤。其他蛋白方面,特种猪胴体周涨12.02%至10.03雷亚尔/公斤,六周累涨38.2%;冷鲜鸡涨0.55%至8.00雷亚尔/公斤。牛猪比价从8月底的3.28倍降至2.57倍。(DBO)
■ 美国牛碎肉现货疲软,中国2027需求提振远期前景
美国牛肉碎肉现货供应过剩压制价格,但中国对2027年发货的强劲需求支撑期货升水结构。USDA数据显示,截至10月10日当周,美国牛肉碎肉进口18,267吨,环比降12.7%,同比增53.1%;其中巴西占32.5%、澳大利亚占29.6%。目前90CL碎肉现货报价约3.05美元/磅,低于上月水平,但2027年初到货报价升至3.12美元/磅。贸易商指出,尽管美国国内需求疲软导致现货混乱,中国买家提前锁定明年货源有效托底了远期价格。不过,巴西10月初对华出口因配额用尽骤降80.9%,部分澳大利亚工厂也因库存积压被迫减产,显示市场仍面临短期波动风险。(S&P GLOBAL)
■ 欧盟猪肉供应过剩,各国自给率分化加剧竞争
2026年前七个月欧盟猪肉产量同比增长1.4%,同期出口量下降3.4%,出口额下降17.6%。猪肉供应增加及对非欧盟国家出口下降,加大欧洲市场压力。在2025年增长3.6%后,今年产量继续攀升;同期出口量下降3.4%,出口额大幅下降17.6%。供应增加叠加出口走弱,加剧了生产商在欧洲内部的竞争。欧盟整体自给率达115%,但成员国差异显著:丹麦自给率高达576.5%,西班牙为163.9%,而意大利仅为58.1%。在此背景下,意大利产业链需在国内外市场及高附加值细分领域提升特色,以维持与其他国家的价格差和竞争力。(ALIMENTANDO)