


5,576 家上市公司 · 126.17 万亿元市值 · 301 个城市
2026 年 10 月 | 数据截至 2026 年 9 月 30 日收盘
这份统计覆盖沪深北三个交易所全部 5,576 家 A 股上市公司,时点统一为 2026 年 9 月 30 日收盘。所有市值按当日收盘价与最新总股本重新计算,没有用 10 月的行情代填。
先放一个反直觉的事实:A 股总市值 126.17 万亿元,与年初的 126.12 万亿元几乎一模一样。但这不是平稳,而是两股相反的力量正好抵消——存量在缩水,新股在填补。
01 126 万亿是“持平”出来的
全市场 5,576 家公司,总市值 126.17 万亿元,流通市值 96.60 万亿元,流通占比 76.6%。市值中位数 59.68 亿元,均值 226.85 亿元——均值是中位数的 3.8 倍,这个差距本身就说明分布极度右偏,用平均值描述“A 股公司有多大”会严重失真。滚动市盈率中位数 37.6 倍。
真正需要看的是可比口径。剔掉 123 只年内新股,剩下 5,436 家存量公司的市值从年初的 126.12 万亿元降到 119.28 万亿元,净减 6.83 万亿元,降幅 5.42%。
那缺口是怎么被填平的?123 家新上市公司合计贡献 6.47 万亿元。但这 6.47 万亿里,长鑫科技一家就占 3.72 万亿,占全部新股市值的 57.5%。把长鑫拿掉,其余 122 家新股合计只有 2.75 万亿元,填不上 6.83 万亿的窟窿。
换句话说,指数看上去没动,但市场的“存量资产”今年前三季度是净减值的。这件事对判断市值管理需求的真伪,比任何总量指标都直接。
分省可比市值的正负,只剩五个省是正的
正增长:湖北 +13.0%、宁夏 +10.4%、江苏 +3.2%、辽宁 +1.9%、天津 +1.8%
负增长 26 个,跌幅最大:重庆 −20.3%、福建 −17.7%、新疆 −17.1%、四川 −16.0%、安徽 −15.7%
02 家数榜和市值榜,是两个不同的榜
按家数排,广东第一;按市值排,北京第一。两个第一名不是同一家,而且差距很大。
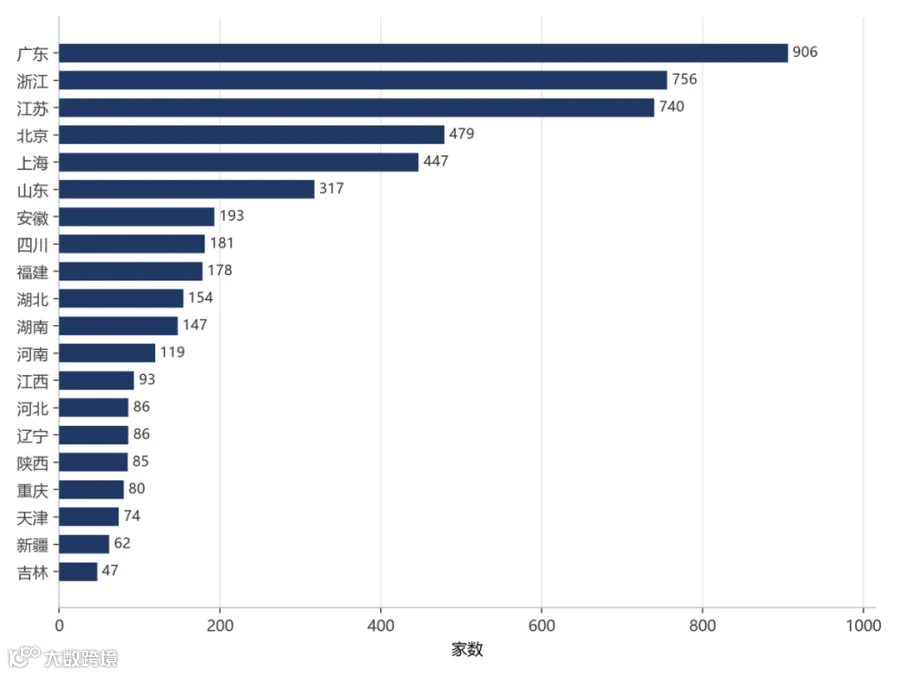
图 1 各省上市公司家数(前 20 位) | 数据:交易所公开行情
前十个省(市)的家数与市值:
省份 | 家数 | 市值 | 市值占比
1 广东 | 906 家 | 19.78 万亿 | 15.7%
2 浙江 | 756 家 | 9.01 万亿 | 7.1%
3 江苏 | 740 家 | 9.91 万亿 | 7.9%
4 北京 | 479 家 | 28.89 万亿 | 22.9%
5 上海 | 447 家 | 10.15 万亿 | 8.0%
6 山东 | 317 家 | 5.49 万亿 | 4.3%
7 安徽 | 193 家 | 6.09 万亿 | 4.8%
8 四川 | 181 家 | 3.11 万亿 | 2.5%
9 福建 | 178 家 | 4.85 万亿 | 3.8%
10 湖北 | 154 家 | 2.41 万亿 | 1.9%
注:按上市公司家数排序。百分比为该省占全市场总市值比重。
广东 906 家,是北京的 1.89 倍;但市值 19.78 万亿元,只有北京的 68%。北京 479 家、28.89 万亿元,占全市场 22.9% 的市值,却只占 8.6% 的家数。
把分母换成“家数”,差距更直观:平均每家市值北京 605.7 亿元,上海 227.1 亿元、广东 218.8 亿元、江苏 134.6 亿元、浙江 119.3 亿元——北京是浙江的 5.1 倍。

图 2 各省总市值(前 15 位,不含境外注册) | 数据:交易所公开行情
粤苏浙三省合计 2,402 家,占全国家数的 43.1%,市值合计 38.69 万亿元,只占 30.7%。这就是“数量在南方、重量在北方”最直白的量化表达。
集中度上,CR3 为 46.6%,CR5 为 61.6%,CR10 为 81.8%,HHI 1,054。含义很明确:不在京津沪苏浙这五个地方有实体存在,能触达的市场份额不会超过四成。
03 证券化率:最容易被误用的一个指标
用各省市值除以各省 2025 年 GDP,得到证券化率。全国约 0.9 倍。极端值是这样分布的:北京5.55 倍,上海 1.79 倍,广东 1.36 倍,浙江 0.95 倍,江苏 0.70 倍;另一端,广西 0.14 倍,黑龙江 0.20 倍。
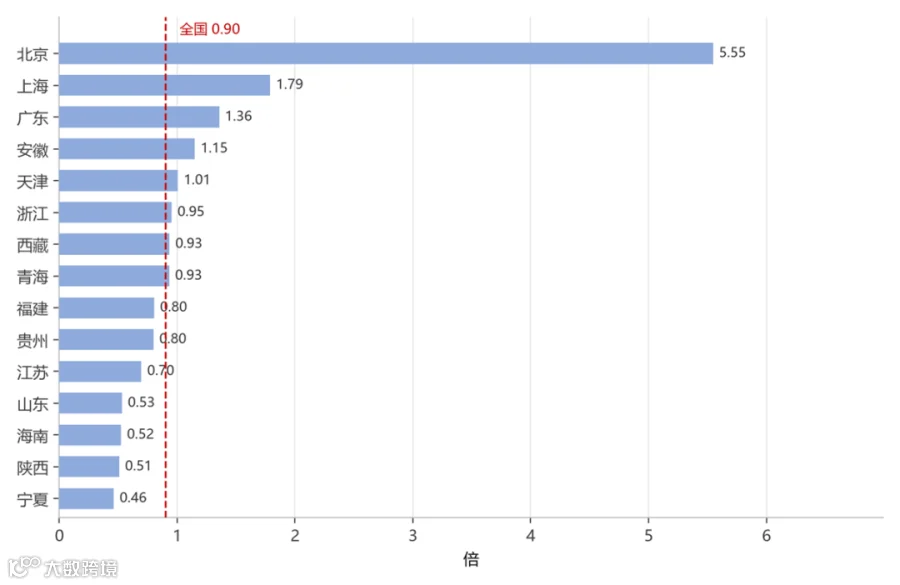
图 3 各省证券化率(前 15 位) | 数据:交易所行情、各省统计局
北京 5.55 倍,绝不是“北京经济证券化程度是全国 6 倍”。它的分子是注册在北京的全部上市公司市值,其中大部分是央企和国有大型金融机构,这些公司的资产、收入、就业分布在全国甚至全球,只是注册地在北京。分子按注册地算,分母按属地 GDP 算,两个口径本来就不是一回事。
这个指标只在同一区域内做纵向比较时有意义,比如看某个省五年间的变化。跨省横向排名,会稳定地得出“总部经济越集中、证券化率越高”这个与区域经济质量无关的结论。
04 有些省的市值,其实是对一家公司的定价
安徽 193 家、6.09 万亿元,在 31 个省级行政区中排第 6,排在浙江之后、山东之前。这个位置靠得有点勉强,原因是一家公司:长鑫科技占安徽全省上市公司市值的 61.0%。
贵州更极端。35 家公司、1.88 万亿元,超过天津的 1.87 万亿、陕西的 1.86 万亿、湖南的 1.74 万亿——而贵州茅台一家占全省 83.6%。
市级层面同样如此。宁德时代占宁德市上市公司市值的 98.4%;遵义 3 家上市公司合计 1.58 万亿元,其中一家是茅台。内蒙古稍温和一些,伊利、北方稀土、包钢股份三家合计 41.2%。宁夏的第一大公司占比 62.6%,青海的盐湖股份超过三成。
读省级市值数据,第一件事是看 top1 占比。占比超过 40% 的省份,它的市值指标本质上是对单一公司的定价,不承载区域经济含义;占比低于 20% 的省份,才适合用来讨论“这个地区的上市公司群体”。
换一个不被单家公司绑架的指标——市值中位数。全国 59.68 亿元,高于这个水平的有 18 个省份:内蒙古 127.7、西藏 93.2、河北 79.9、甘肃 74.9、陕西 73.1、北京 72.6。低于 55 亿元的只有 6 个:浙江 50.1、山东 51.2、辽宁 54.5、新疆 50.2、广西 46.2、宁夏 51.1。
浙江家数全国第二(756 家),市值中位数却只有 50.1 亿元,低于江苏的 55.0 和安徽的 55.2。“小而多”这个判断,在中位数上再次得到印证。
05 301 个城市,前六个拿走一半
把注册地址落到地级市,全市场分布在这 301 个城市。前三个城市(北京、深圳、上海)合计 51.59 万亿元,占全市场 40.9%;前六个城市合计 63.33 万亿元,占 50.2%。形态很有意思:
城市 | 家数 | 市值 | 单家均值
北京 | 479 家 | 28.89 万亿 | 均值 605.7 亿
深圳 | 432 家 | 12.55 万亿 | 均值 290.5 亿
上海 | 447 家 | 10.15 万亿 | 均值 227.1 亿
合肥 | 89 家 | 4.95 万亿 | 均值 556.1 亿
杭州 | 239 家 | 3.44 万亿 | 均值 143.9 亿
苏州 | 203 家 | 3.35 万亿 | 均值 164.9 亿
注:合肥的均值被单家公司显著抬高,不具代表性。
合肥是这份榜单里唯一的“异常值”:家数只有杭州的 37%,市值却是杭州的 1.44 倍,单家均值 556 亿元,仅次于北京。原因还是长鑫科技。
苏州和广州的对比更能说明“什么是制造业集群”:苏州 203 家、3.35 万亿元,单家均值 164.9 亿元;广州 160 家、2.10 万亿元,单家均值 131.0 亿元。苏州家数多、总量大,但单家规模并不突出——公司多、单家不大,这是制造业集群的典型形态。
其余进入前十二的城市:成都 121 家 / 2.02 万亿,天津 74 家 / 1.87 万亿,烟台 51 家 / 1.85 万亿,南京 124 家 / 1.84 万亿,无锡 128 家 / 1.79 万亿。烟台以 51 家公司做到 1.85 万亿,其中中际旭创一家 9,523 亿元,占全市一半以上。
06 123 家新股,一半走的是北交所
今年 1 月 1 日至 9 月 30 日,A 股新增上市公司 123 家(其中三季度 52 家)。分板块:北交所 62 家、创业板 20 家、科创板 19 家、沪市主板 12 家、深市主板 10 家。
北交所以一半的家数,只贡献了极小的市值增量。这就是 A 股当前的结构性事实:家数结构在向中小市值倾斜,市值结构在向头部集中,两条曲线朝相反方向走。
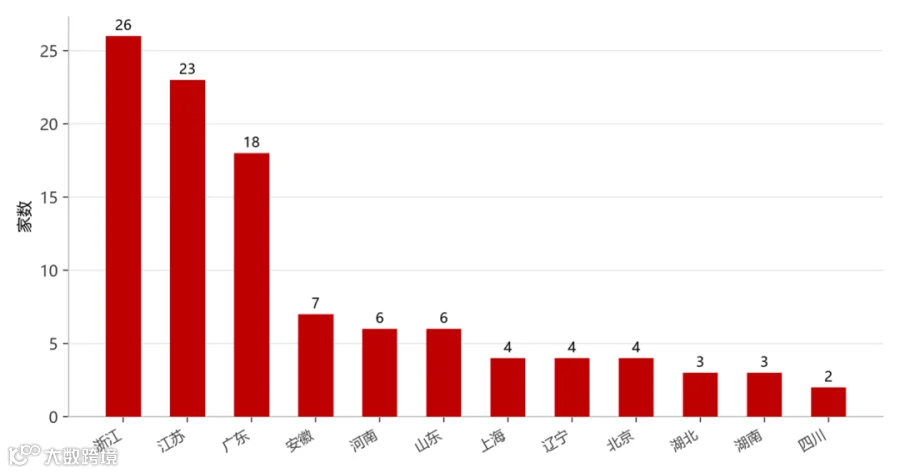
图 4 新上市公司省域分布(前 12 位) | 数据:交易所发行信息
省域上高度集中:浙江 26 家、江苏 23 家、广东 18 家,三省合计 67 家,占全部新股的54.5%。其后是安徽 7 家、河南 6 家、山东 6 家。区域上看,长三角 60 家、粤港澳 18 家、中部 14 家、京津冀 8 家、成渝 4 家、东北 4 家。
新上市公司平均市值 526.1 亿元,看着是存量均值(226.8 亿元)的 2.3 倍。但这是被长鑫科技一家拉出来的数字:剔除长鑫后,其余 122 家平均约 225.5 亿元,与存量均值 226.8 亿元几乎完全相同。
结论是:新股不减值,也不增值,它只是替换。把新上市当作“市场在变大”的证据,是不成立的。
07 42.4% 的公司,市值不到 50 亿
按市值分五档,分布是这样(基数为 5,562 家可计算市值的公司,其余 14 家因停牌等原因无 9 月 30 日收盘价):
市值区间 | 家数 | 家数占比 | 市值占比
50 亿以下 | 2,358 家 | 42.4% | 5.8%
50–100 亿 | 1,396 家 | 25.1% | 7.8%
100–500 亿 | 1,417 家 | 25.5% | 23.0%
500–1000 亿 | 204 家 | 3.7% | 11.2%
1000 亿以上 | 187 家 | 3.4% | 52.2%
注:后两列分别为家数占比与市值占比。
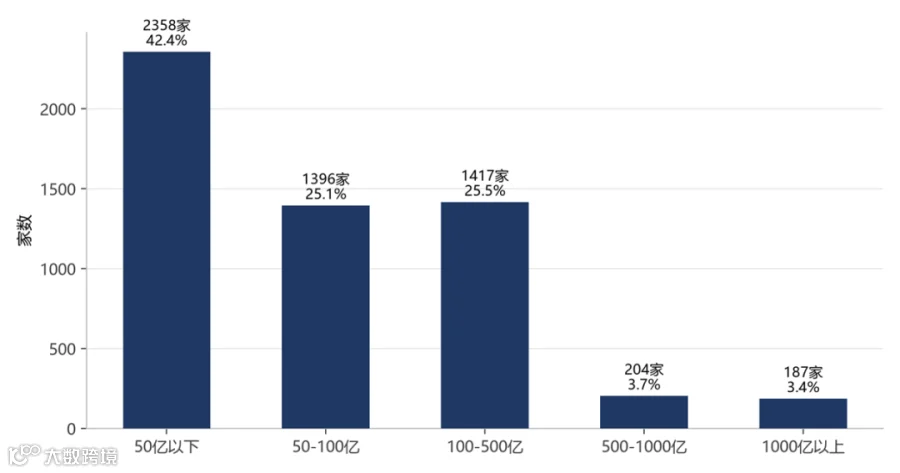
图 5 按市值分五档的公司分布 | 数据:交易所公开行情
50 亿元以下和 50–100 亿元两档合计 3,754 家,占 67.5% 的家数,只对应 13.5% 的市值。另一端,187 家千亿以上公司,占 3.4% 的家数,占 52.2% 的市值——超过一半。
这个结构对服务供给方有直接约束:信息披露、投资者关系、并购顾问、股权激励,这些需求的主体在 50 亿以下这一档(2,358 家公司),但这一档公司的付费能力最弱。面向它们的产品只能是标准化的、低单价的、可批量的,靠定制方案在财务上不成立。
08 数量在长三角,市值在京津冀
把省份并成区域看,六组数字足以说明整个格局:
区域 | 家数 | 家数占比 | 市值占比 | 证券化率
长三角 | 2,136 家 | 38.3% | 27.9% | 1.01
京津冀 | 639 家 | 11.5% | 25.6% | 2.69
粤港澳 | 906 家 | 16.2% | 15.7% | 1.36
中 部 | 554 家 | 9.9% | 6.3% | 0.32
成 渝 | 261 家 | 4.7% | 3.3% | 0.41
东 北 | 171 家 | 3.1% | 1.5% | 0.29
注:长三角含沪苏浙皖;粤港澳按广东省口径统计。
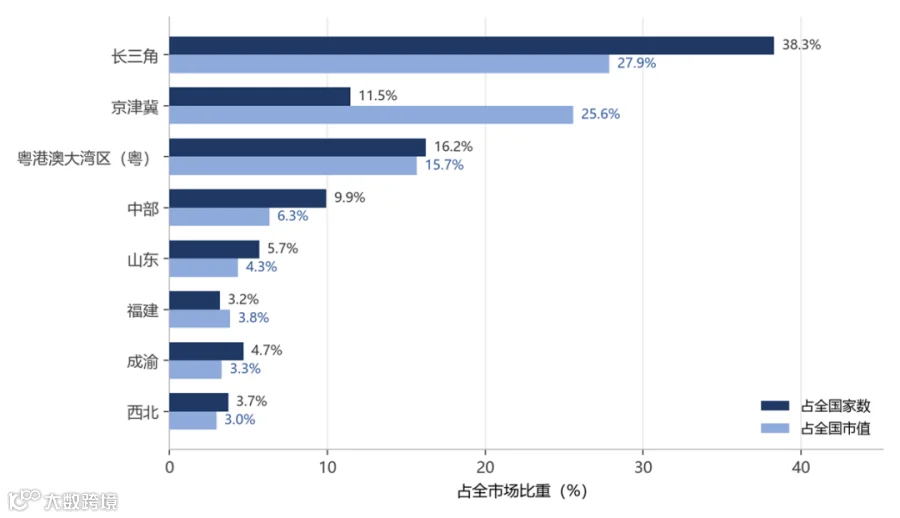
图 6 主要区域家数与市值占比(前 8 个) | 数据:交易所公开行情
长三角用 38.3% 的家数拿走 27.9% 的市值;京津冀用 11.5% 的家数拿走 25.6% 的市值。前者是密度,后者是重量。把两个区域放在同一张表里比较“谁更强”,没有答案——因为它们根本不是在比同一件事。
中部和东北的证券化率分别是 0.32 和 0.29,只有全国水平的三分之一。这两个区域的上市公司群体规模小、单家市值低,是“待开发”而不是“已饱和”。
四句话
一、存量市值前三季度净减 6.83 万亿元,这是“市值管理”作为一项需求的真实来源,它不依赖任何人的主观判断。
二、京津沪苏浙五地覆盖六成市值。服务网络的最小覆盖集就是这五个地方,超过这个范围之前,先检查这五个地方有没有落点。
三、增量在长三角(60 家)、通道在北交所(62 家)。这两个数字决定了未来三年新增客户从哪里来。
四、67.5% 的公司只占 13.5% 的市值。这部分客户需要的是标准化产品,不是定制方案;需要的是批量覆盖,不是单点深耕。
数据说明
样本为沪深北三个交易所全部 A 股上市公司 5,576 家(含 10 家注册在境外及中国香港的公司);时点为 2026 年 9 月 30 日收盘;总市值=当日收盘价 × 最新总股本;流通市值按流通股本比例调整;市盈率为滚动市盈率(PE-TTM)并剔除亏损样本;省级归属按工商注册地;城市归属按注册地址识别地级市,县级市并入所属地级市;市值变动以期末股本回溯至 2025 年 12 月 31 日收盘价计算,未还原分红与增发影响;行业分类采用证监会《上市公司行业分类指引》(2012 年修订)。本组数据已与中国上市公司协会 2026 年 8 月统计月报逐省交叉校验,31 个省级行政区中 26 个差异在 2 家以内、17 个完全一致。
免责声明:本文基于公开数据整理,已尽合理努力保证数据准确,但不对其完整性与准确性作出保证。文中的全部统计、排名与描述均为客观数据分析,不构成任何投资建议、价值判断或对任何证券的推荐。文中涉及的上市公司名称仅用于统计口径说明,不代表对其经营状况与投资价值的评价。
华董会上市公司俱乐部 × 北京银郡市值管理咨询事务所
华董会上市公司俱乐部面向上市公司董监高提供会员服务与产业连接;北京银郡市值管理咨询事务所提供市值管理方案设计与研究支持。本文为双方联合研究成果。
2026 年 10 月 | 数据截至 2026 年 9 月 30 日收盘
华董会是中国董事会的简称。“华董会上市公司俱乐部”专注服务于上市公司董事长为代表的董事会成员和董秘,通过培训进修、参访研学、闭门交流、高端社群等形式促进其提高决策能力和资源调度能力,实现最佳企业经营绩效和董事自身的人生价值。
华董会上市公司俱乐部陆续在广东、浙江、江苏、北京、上海、山东、安徽、四川、福建、湖北、湖南、河南12个上市公司数量过百家的省区设立本地上市公司俱乐部,打造中国最大的连锁上市公司俱乐部网络,更好的为上市公司会员服务。