


许多州在线申报表格的验证机制极为严格,导致提交实际欠付的确切金额变得极其困难。
换言之,受各州销售税申报表填写规则限制,您收取的销售税额与州政府认定的应缴税额往往无法完全匹配。
作为前销售税审计员,笔者在职业生涯中屡见此类情况。本文将解析因四舍五入导致“实收税额”与“申报税额”出现微小差异的典型场景。
为简化说明,假设所在州类似加利福尼亚州:州税率6.25%,全州地方税率1%,统一区税1%。
核心提示:由于多数州要求申报时进行特定形式的四舍五入,实收税额与申报税额可能存在几美分至数美元的差异。具体偏差取决于销售额、定价策略及征税管辖区数量等变量。
问题一:项目级计算与发票级计算的差异
大多数州允许选择按单件商品或发票应税总额计算销售税。以下示例中,每一行代表发票中的单个商品。
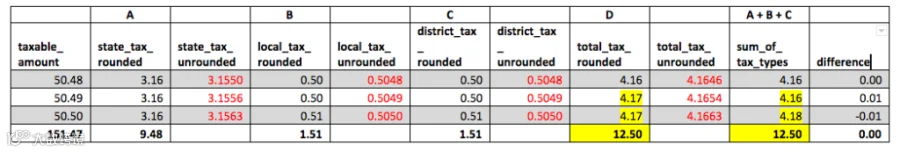
注意第二、三项:州税、地方税和区税分别相加(A+B+C)的结果,与总税率乘以应税金额的计算结果相差一分钱。这是乘法、四舍五入及小数求和产生的“巧合”。本例中四舍五入差异相互抵消,两种方法计算的总税额一致(均为12.50美元)。
接下来基于发票总额而非单个项目进行计算,每项税费由税率乘以发票应税总额得出。

此情况下,上述抵消效应避免了两种计算方法在总税额上产生差异。
为进一步简化,假设供应商仅以单一价格销售一种商品,这将放大四舍五入差异的影响。
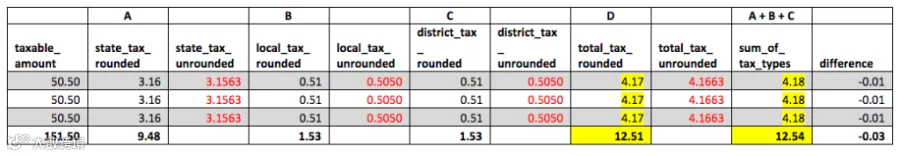
现使用发票总额而非每行商品计算税费。

对于仅含3件商品的发票,根据是分别计算各项税费还是仅使用总税率,可能产生高达3美分的差异。
要点
销售额越高、产品种类越多,差异可能越大。申报销售税时,账本(或TaxJar)显示的实收金额与政府要求支付金额之间出现数美元差额,均源于四舍五入。
问题二:项目/发票级计算与申报期级计算的对比
前述问题同样存在于“按发票汇总税额”与“按整个申报期总应税销售额计算应纳税额”的对比中。
按发票或项目级别汇总税费:
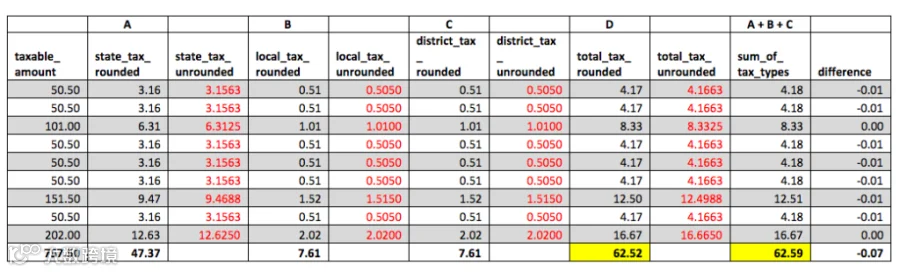
本例中,每一行代表一张包含一项或多件商品销售的发票。
按申报期汇总税费:

要点
与问题1类似,使用综合税率时,发票级与申报期级计算差异为0.03美元;分别计算每种税种时,差异为0.07美元。若以不同价格销售大量商品,销售税申报可能出现更高的百分比偏差。
问题三:多司法管辖区的整美元舍入
部分州要求金额四舍五入至最接近的整美元,进一步加剧了复杂性。沿用问题2数据,逐步解析加州税务申报表准备步骤及整美元舍入的影响。
1. 州税:
按发票级别计算并汇总的州税:
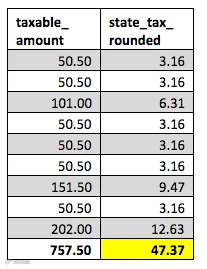
根据舍入后总应税销售额计算的州税。尽管乘法前后均进行了舍入,但因仅执行一次操作,误差空间小,最终仅产生一美分差异。
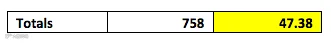
2. 地区税(加州附表A):
按发票级别计算并汇总的地区税:
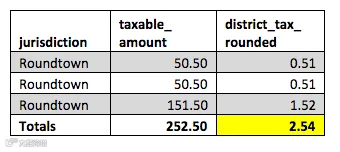
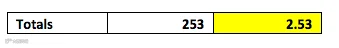
根据该地区舍入后总应税销售额计算的地区税。差异虽不大,但企业每个申报期需在数十个司法管辖区征收地区税,差异可能累积。
下一个地区税按发票级别计算并汇总的结果:
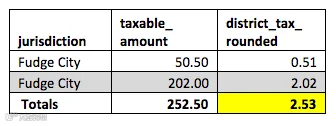
最后一个地区税按发票级别计算并汇总的结果:

根据该地区舍入后总应税销售额计算的地区税:

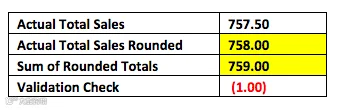
关键在于:在线申报表格会验证所有地区报告的总应税销售额是否与州报告总销售额匹配。需报告的地区越多,对账成功的可能性越小。该要求迫使企业在不应舍入处强行调整数据以通过验证。
地区验证检查:
3. 全州地方税
若加州附表A已令人沮丧,附表B或C则更为棘手。此时无需填写应税金额,而是被要求为每个司法管辖区填写应缴税款,这进一步放大了四舍五入导致的差异。
按发票级别计算的当地税总额与申报表要求输入金额的对比:
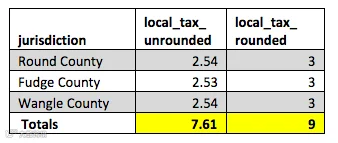
可见差异迅速累积。仅针对三个县,偏差已超过一美元。
此处验证比“附表A”更严苛,因为需通过调整税款(而非应税金额)来匹配数据。
当地验证检查:
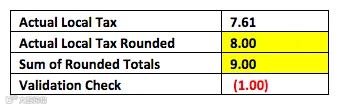
未通过的验证要求向某县额外增加一美元税款才能通过控制测试并提交申报。当需处理数十个而非三个地方司法管辖区时,情况将更为复杂。
不可避免的结论
即使正确执行四舍五入,仍可能发现政府要求的申报数字与实际略有出入。
这种困惑普遍存在。简而言之,收取税款有多种合规方式(按商品或按发票),即便完全依规操作,最终支付金额也可能略高于或低于实收金额。
销售税合规极具挑战,企业需关注诸多细节以避免罚款。TaxJar可通过管理联结关系判定、许可证注册及自动化申报缴纳等环节,简化合规流程。如需了解更多并开启自动化销售税合规,可开始免费试用。
本文作者系前销售税审计员,深入探讨了销售税申报表中的四舍五入问题。