


一个常见的销售税场景是:企业创办或在某州建立销售税关联关系后,未及时意识到需收取销售税。当州政府要求从企业成立之日起补缴所有应缴税款时,卖家往往面临未向买家收取或迟收销售税的困境。
针对TaxJar客户常遇到的此类情况,以下是即使未实际收取销售税,申报销售税回报的专业建议。
未收取销售税时申报销售税回报的技巧
确定应税期间
首先,明确应从客户处收取销售税的具体日期范围。例如,企业在佛罗里达州于1月1日运营,但直到1月31日才注册销售税许可证。若向州政府说明企业始于1月1日,则需补缴本应在1月份收取但未收取的销售税。
确定应税期间后,请务必遵循相关说明,并确保其与您在 TaxJar 中的州设置保持一致。
查看“预期应付销售税”报告
假设您本应在1月1日至1月31日期间向佛罗里达州买家收取销售税但未执行。此时有两种选择:一是计算应收金额并向客户追讨;二是自行垫付应缴税额。尽管自掏腰包并非首选,但在特定情况下可能是两害相权取其轻的最优解。
为确定应已收取的销售税金额,请登录 TaxJar 并查看对应州(如佛罗里达州)的“预期销售税应付”报告。
在 TaxJar 仪表板上,系统会显示销售税收取过多或过少的州:
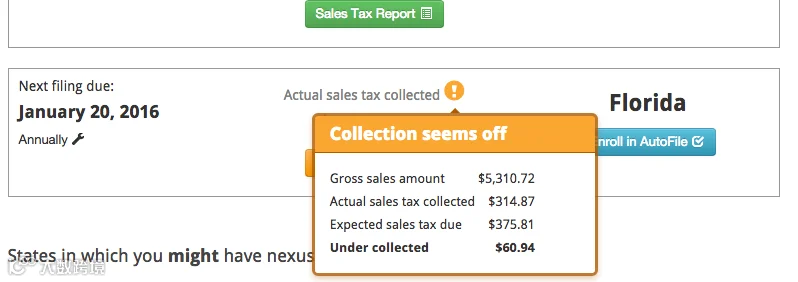
点击该州进入“预期应付销售税”标签页,系统将按司法管辖区细分显示销售税收取偏差情况:
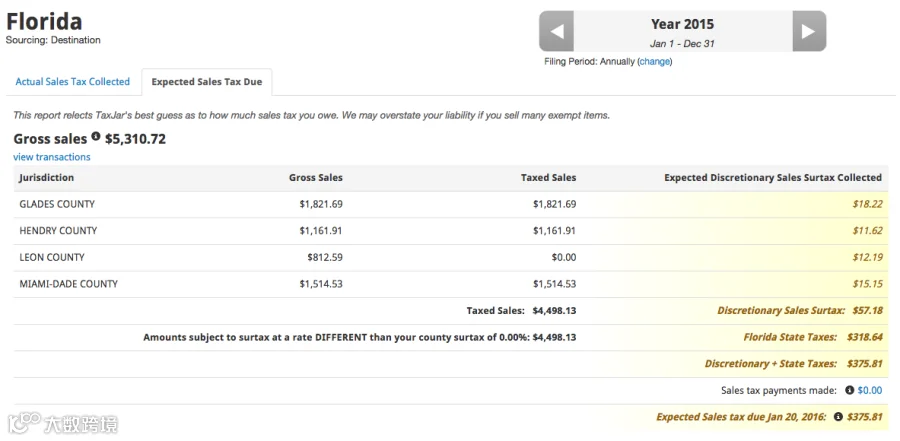
若您一直正常收取销售税,TaxJar 将显示应从买家处收取的金额。该报告按县细分信息,您也可通过详细销售税分析报告查看单笔交易明细。
掌握应该收取但未收取的金额后,即可利用这些信息进行下一步操作……
提交销售税回报
您可以依据“预期销售税应付”报告中的数据申报销售税申报表。关于“如何使用 TaxJar 申报销售税申报表”的分步指南,请参考平台相关帮助文档。
TaxJar 支持自动提交大多数州的销售税回报(AutoFile)。由于系统未显示您已实际收取销售税,在 AutoFile 注册过程中,需将 TaxJar 账户设置为将所有销售视为应税销售,以确保申报顺利完成。
其他注意事项
完成销售税回报提交后,还需关注以下几点:
配置销售税收取规则
若曾使用 TaxJar “预期销售税应缴”报告进行申报,请仔细核查是否已在所有销售平台上正确向买家收取销售税,以避免未来再次自付税款。
评估税务关联关系并注册必要许可证
为防止重蹈覆辙,请全面评估存在销售税关联关系的地区,并确保已在相应州注册销售税许可证。需要注意的是,即使已有关联关系,也可根据业务稳固程度择机注册。建议参考相关专业文章与白皮书,以确定注册销售税许可证的最佳时机。
欠缴税款超出支付能力时的应对方案
若因长期未察觉某州销售税关联关系而拖欠巨额税款及滞纳金、罚款,可考虑聘请注册会计师或税务律师签署“自愿披露协议”。税务专家将代表您协商补缴事宜,有望减轻自行补缴时需承担的利息和费用。