


在美国,各州自行制定产品应税与免税规则。本文介绍俄亥俄州食品征税情况,重点解析其对外带餐食的独特规定。
俄亥俄州的杂货是否征税?
在俄亥俄州,杂货通常不征税。
但存在例外:用于“食用”的冰需缴税,而用于冷却目的的冰免税;调味盐免税,但用于防滑的盐需缴税。
此外,俄亥俄州对可视为非应税饮料的种类限制严格(详见下文“俄亥俄州的饮料是否征税?”)。
俄亥俄州的餐食是否征税?
这是俄亥俄州与其他大多数州的主要区别。
若在销售场所内消费,制备好的餐食需缴税;若打算在销售场所外消费,则视为非应税(来源:俄亥俄州法典 R.C. 5739.02 (B)(2))。
例如,餐厅提供的堂食餐食需缴税,但通过路边取餐供店外消费的餐食无需缴纳销售税。俄亥俄州出版物 ST-2004-01 对此有详细说明。
俄亥俄州的饮料是否征税?
俄亥俄州对“食品”和“非食品”定义复杂,饮料被归入这两类之中。
纯无糖的水、咖啡和茶通常被视为“食品”,在杂货店购买或在准备地点之外消费时不征税;仅添加牛奶或乳制品的咖啡或茶也免税。但一旦加入甜味剂(无论人工还是天然),该饮料即变为非食品,需缴税。
俄亥俄州税务局提供了确定饮料是否需要缴税的图表:
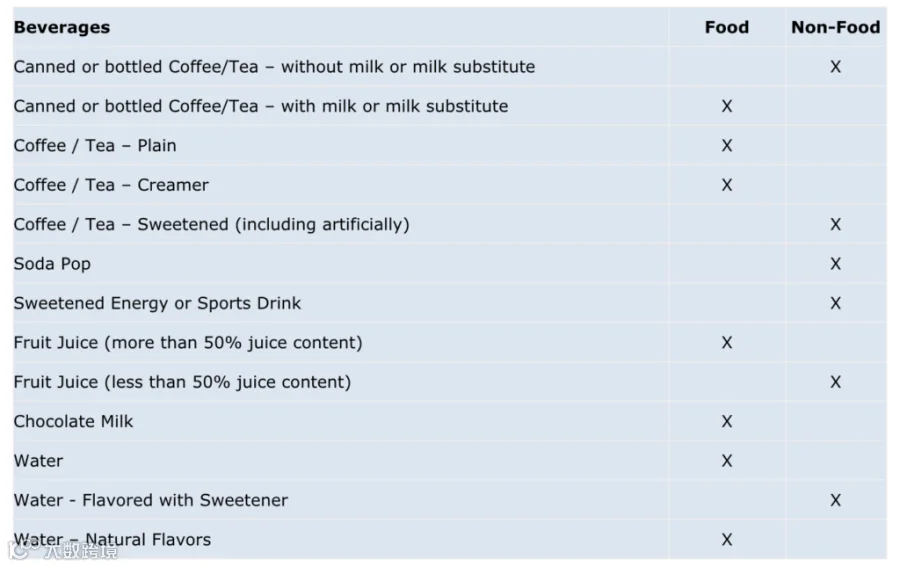
(来源:Ohio Department of Taxation)
注:上述规则不包括酒精饮料。关于俄亥俄州酒精饮料应税性及食品、餐食和饮料应税性的具体规定,可查阅俄亥俄州相关州法典。
如何始终收取正确的俄亥俄州销售税金额
若您销售食品、餐食或饮料且在俄亥俄州有纳税义务,准确计税可能较为繁琐。
TaxJar 可协助您完成俄亥俄州销售税的收取、申报和提交。通过 TaxJar API,您可确保每笔交易收取正确税额,其产品税码能精准区分含糖饮料与普通咖啡饮品的税务处理。
此外,多数电商企业在多州均有纳税义务,且各州对食品杂货及应税饮料的定义不同(如大多数州认为店外食用的预制餐食也需缴税)。使用 TaxJar,可在每个州、每次交易中向每位客户收取正确的销售税。
更多食品和餐食税务资源:
- 各州销售税:食品杂货是否应税?
- 各州销售税:外卖餐厅订单
- 我在餐车上出售的食物是否应税?
- 俄亥俄州企业销售税指南
如需自动化销售税的收集、报告和申报,可进一步了解 TaxJar 在食品饮料业务中的解决方案。