


你刚刚通过印第安纳州的在线商店售出商品。虽然已知存在销售税关联且需对已售产品征税,但不确定运输和处理费是否应税。
为此,我们研究了印第安纳州关于运输销售税的法规。多数情况较为直接,但部分细节与其他州不同,请务必留意以合规经营。
印第安纳州运输销售税政策调整
若在2013年7月1日前销售商品,几乎所有运费均需征税。因此,你可能误以为现行规则仍将运输、处理等费用纳入应税范围。
自2013年7月1日起,规则有所变更:若发票上单独列明,运输、装箱、处理、包装及邮费在特定情况下免税;若未单独列明,则仍需征税。
此外,通过美国邮政服务(USPS)配送的费用免税;但使用联邦快递(FedEx)、UPS等私人承运人时,运费需征税。
以下是印第安纳州税务局的相关说明:
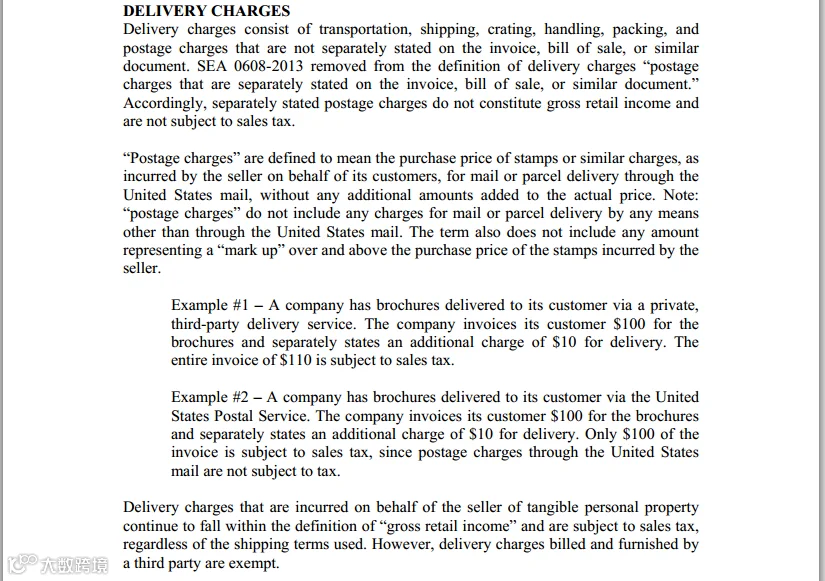
简言之,使用USPS寄送且在发票上单独列明运费即可免税;若使用UPS、FedEx等第三方服务或自行配送,通常需对运费征税。同时,未在发票上单独列明的费用也必须依法征收并缴纳销售税。