


在销售税和使用税领域,大多数有形个人财产属于应税范围。但需注意,“视情况而定”是该领域的常态。各州自行决定产品征税规则及方式,导致合规工作充满挑战。服装和零售销售尤为复杂,各州、市及各类商品的税务规定差异显著。
本文将探讨服装零售商面临的合规挑战及常见误区。
服装税务合规挑战
尽管多数州对服装征收一定税款,但具体政策因州而异。少数州规定服装完全免税,或仅当价格超过特定金额时征税。例如,康涅狄格州对价格超1,000美元的服装和鞋类征收奢侈品税。这种差异性给跨州经营的零售商带来极大困惑:同一商品在不同州可能面临免税、征税或税率不同的情况。
此外,零售商还需关注“销售税假期”的影响。该政策旨在通过特定时段免税激励消费,通常涵盖低于特定金额的服装和鞋类。若零售商未留意相关立法规定的免税期,可能导致错误收税。
常见错误
最常见的误区是假设某州所有服装均应税或适用统一税率。以下示例展示了实际操作的复杂性:
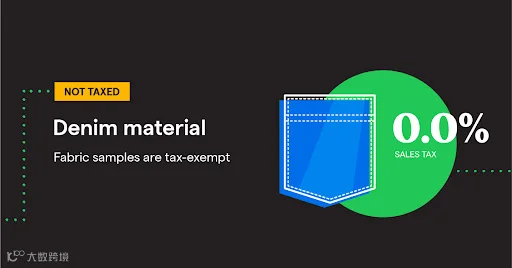
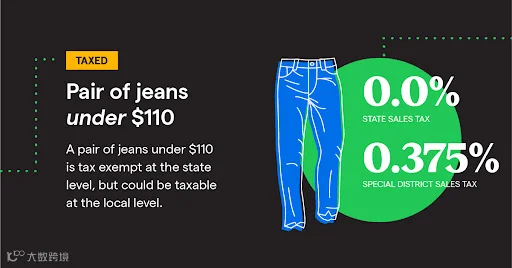
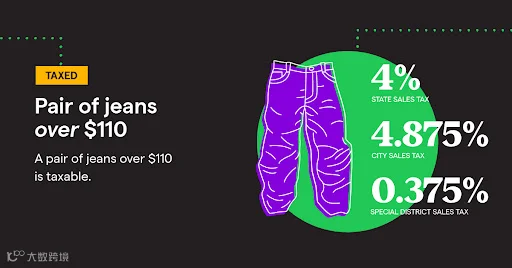
可见,服装应税性并非一刀切。以纽约为例,牛仔裤零售价低于110美元豁免州销售税,超过则需缴纳;确定州税后,还需进一步确认地方税的应税性。零售商需为单件商品完成上述全部核算。
明尼苏达州同样如此:基础服装免税,但配饰、防护装备、运动休闲服及皮草等需纳税。若误判所有服装及配饰均需纳税,不仅增加成本,还可能引发诉讼风险。
为确保合规,零售商必须精准掌握所在州的产品税务法规。无论销售牛仔裤、T恤、配饰还是户外服装,错误的产品分类均会导致合规问题。建议使用专业工具准确计算由州级和地方级税率组合而成的应收销售税额。