


对于电商卖家而言,销售税规则往往复杂难懂,尤其是各州规定不一。当涉及“运费是否需缴纳销售税”等细节时,困惑感更甚。本文将重点解析纽约州对此的具体处理规定。
在纽约,运费需要缴纳销售税吗?
根据纽约州税务与财政局的规定:

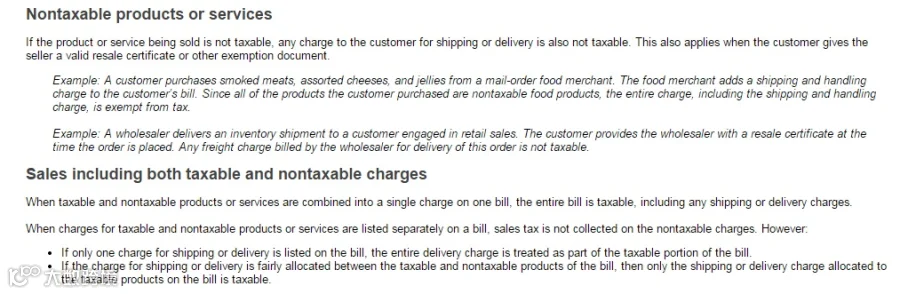
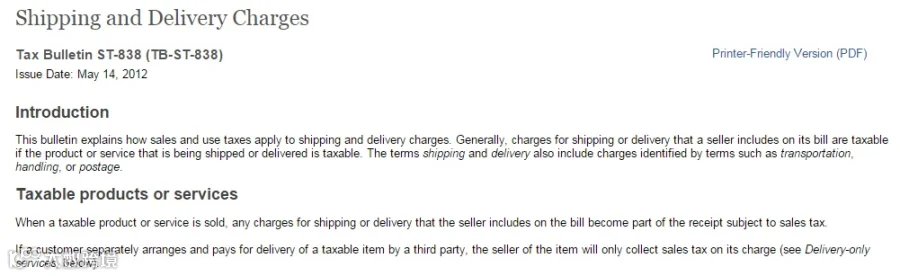
简而言之,在纽约通常需要对运费征收销售税。税务局提供了明确示例:若所售商品本身应税,则相关的运输和处理费用同样应税。
若订单同时包含应税商品(如家具)和非应税商品(如食品),且仅收取一笔统一运费,则该笔费用全额征税。若分别列示两笔运费,并能合理分摊至对应商品,则非应税商品的运费部分无需缴税。
若客户自行与公共承运人签订配送合同并直接支付运费,因该费用仅涉及纯运输服务,故不征收销售税。
核心要点总结:
在纽约,商家大概率需对运费及处理费征收销售税。具体执行原则如下:
- 若销售应税商品并由商家安排发货,运费和处理费需缴税。
- 唯一免税情形为:运送的是食品杂货等非应税物品;或混合销售时,运费已合理拆分且非应税部分的运费独立核算。
- 若客户直接与承运人签约支付运费,该笔费用不征税。
除上述特定情况外,均需对运费和处理费缴纳销售税。