


对于现代企业家而言,随着电子商务成为主角,在数字屏幕上销售与在实体柜台后销售之间的界限正在逐渐消失。但对于各州税务部门来说,这两个世界遵循着完全不同的规则。
如果你没有比较物理关联(physical nexus)与经济关联(economic nexus)的规则,你可能会错失收入——或者更糟,招致审计。通过利用像 TaxJar 这样的自动化工具,你可以弥合这一差距,专注于业务增长而不是文书工作。
深入探讨:解读差异
零售商常犯的一个错误是假设无论销售渠道如何,所有销售税合规性都是一致的。事实上,实体店更容易设置销售税,而在线商店则是一个不断变化的难题。以下是区分实体零售与数字商业的四个关键因素。
1. 义务触发点:物理关联 vs. 经济关联
销售税的核心概念是关联,即企业与某州之间形成的法律联系,该联系使企业有义务在该州代收销售税。
- 物理关联(实体店的基准):这是由物理存在触发的。如果你在某个州拥有建筑物、仓库或员工,你可能具有物理关联,并且必须对该州销售的商品征收销售税。
- 经济关联(电子商务标准):在2018年南达科他州诉Wayfair案裁决之后,各州可以根据销售额或交易量对远程卖家(位于其业务开展州之外的卖家)征税。如果企业在某个州的销售额达到一定金额或交易次数达到一定数量,即使从未踏足该州,也会在该州形成经济关联。
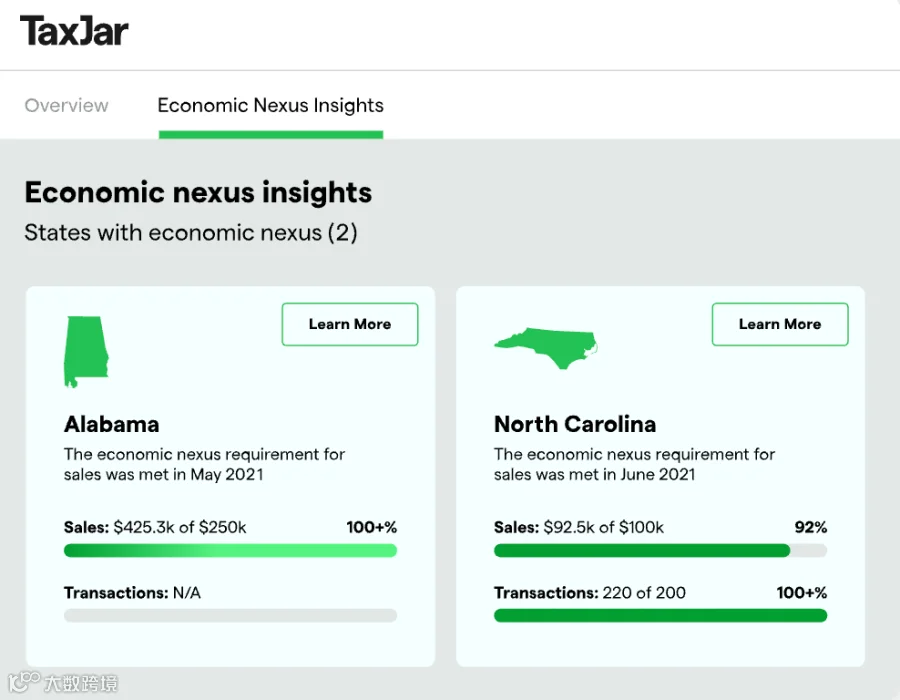
实体关联更为直接,通常与您的实体店或仓库相关;而经济关联是一个动态目标,会根据客户所在地而变化。在线销售时,您可能会在未访问过的州触发纳税义务。TaxJar通过自动监控所有渠道的销售情况,为在线卖家简化了这一流程。我们的仪表板会在您接近各州阈值时发出警报,确保您清楚何时以及在何处需要注册。
2. 税率逻辑:基于来源地 vs. 基于目的地
各州通常要求卖家以两种方式之一收取销售税(这被称为销售税来源地规则):
- 基于来源地的征收
- 基于目的地的征收
基于来源地的销售税来源
位于采用基于来源地的销售税来源地规则的州的卖家,必须在卖家营业地点收取销售税。如果你的企业位于基于来源地的州,你应该向该州的所有客户收取你所在营业地点的综合税率。综合税率包括州销售税率以及任何县、市或区的税率。例如,如果你的企业位于亚利桑那州,你需要向亚利桑那州的所有客户收取相同的综合销售税率。这被认为是最简单的销售税来源地形式,因为企业只需向该州的所有客户收取一种销售税率。
基于目的地的销售税来源地规则
基于目的地的销售税来源地规则更为复杂。它意味着卖家必须在客户的地址处收取综合销售税率。由于一个州内可能有数百个不同的税收管辖区,同一州内不同客户的税率可能会有很大差异。例如,如果你的企业位于华盛顿州,你需要向所有客户收取 6.50% 的州销售税率,再加上客户所在地有效的任何地方销售税。
您可以在这篇博客文章中查看哪些州采用目的地原则以及哪些州采用原产地原则的细分信息。
在实体商店中,您使用基于原点的逻辑。交易发生在您的收银台,因此您按店铺地址的税率收取税款。对于数字商务,税务逻辑从销售点转移到交付点。由于交易发生在客户收到商品的地方,每笔订单的税率都可能因客户的收货地址不同而有所差异。TaxJar的API和税务引擎能够根据位置提供精确到屋顶级别的实时销售税计算。它不使用粗略的邮政编码进行猜测,而是利用精确的GPS坐标在结账时计算州税、县税和地方税,从而确保您始终收取正确的税额。
3. 税率复杂性:单一税率 vs. 11,000 个税收管辖区
实体店主面临的销售税税率复杂性较低。您只需了解店铺所在市和县的特定税法即可。而在线卖家则面临更复杂的税率计算,因为美国有超过11,000个不同的税收管辖区,每个管辖区都有其特定的税率和规则。如果没有自动化工具,电子商务企业必须同时管理这11,000多个税收管辖区的复杂性。
TaxJar 会实时更新其税务引擎。无论是特定县级的税率变更还是州法律的调整,系统都会自动应用这些更改,您无需进行任何研究或手动更新税率。截至目前,TaxJar 已在2026年实施了超过1,000项税率和应税性变更。
4. 注册要求:单一注册与多州注册要求
当您在单一州经营实体业务时,只需在您业务所在州持有销售税许可证。然而,当您在线销售时,您可能需要在多个州履行销售税义务,这意味着您必须在不止一个州注册销售税许可证。
每个州都有自己的注册流程,这可能繁琐且耗时。TaxJar可以代表您申请销售税许可证,为您节省时间并帮助避免错误。
线上与实体店销售税考量因素
| 实体店 | 在线商店(电子商务) | |
| 销售税义务触发条件 | 物理关联:实体位置或员工。 | 经济关联:基于销售额或交易次数。 如果您在某州存储了库存,则实体关联也适用。 |
| 税率逻辑 | 原产地原则:基于商店地址。 | 目的地原则:基于买家地址。 |
| 税率复杂性 | 低:通常仅有一两个地方税率。 | 高:可能涉及11,000多个地方管辖区。 |
| 注册要求 | 仅需在业务所在州注册。 | 在达到门槛的每个州均需提供。 |
不要让税务合规阻碍增长
应对各州复杂多变的税法不应成为你拓展新市场或渠道的障碍。虽然管理更多州的税务义务可能看似艰巨,带来新的申报截止日期、波动的税率和独特的本地要求,但 TaxJar 旨在将这种复杂性转化为不成问题的小事。
我们通过将你的合规事务集中在一处来简化扩展过程。无需手动跟踪每个州的门槛,TaxJar 的 Nexus Insights 仪表板会承担繁重工作,监控你在所有渠道的销售量,并在你跨越经济关联(economic nexus)门槛时准确提醒你。一旦完成注册,我们屋顶级别的精准引擎确保你为每个具体的地方司法管辖区收取正确的金额——无论你是沿街销售还是跨州销售。
通过理解从物理关联到经济关联的转变,并利用像 TaxJar 这样的自动化工具,你可以将注意力重新集中在最重要的事情上:发展你的业务。