2026年,母婴零售行业面临一条被低估的暗线:预付费业务正遭遇强监管。这表面针对充值卡,实则重构了行业沿用十余年的现金流模型。以下从风险、政策及商业模式三个维度,解析其对品牌、连锁和渠道的深远影响。
风险端:乱象引发系统性信任危机
近期行业出现多起闭店跑路事件:成都某加盟店涉案超百万,仅退款1万;合肥某连锁门店实际控制人因合同诈骗刑拘,资产查无着落。这些案例释放出两个关键信号:
第一,高折扣吸储、拆单拖延至闭店跑路的病态模型已从偶发演变为系统性风险,引发监管与舆论双重聚焦。
第二,信任危机由全行业承担。劣质商户的行为导致正规连锁的储值业务遭受连带反噬,劣币成本最终由良币支付。对头部企业而言,行业出清与集中度提升反而成为机遇。

政策端:红线明确,加盟管控责任延伸
2026年,北京、上海等地落地预付卡新规,核心三条红线如下:
- 预收余额超20万需强制备案,资金进入银行专户;
- 零售业预收余额不得超过上一年主营收入的40%,单张记名卡上限5000元;
- 卡折扣低于九折需全额存管。
上述规定精准打击了利用预收款周转、深度折扣锁客及“借新还旧”的操作模式。
此外,品牌方需特别注意连带责任。法律意见明确,若解约后未及时摘除招牌、放任门店继续用品牌背书吸储,品牌方需承担补充责任。这意味着加盟管理责任已从内部协议延伸至消费者资金安全,粗放招商且缺乏资金与品牌管控的模式将面临巨大风险。
商业模式:回归商品力与服务本质
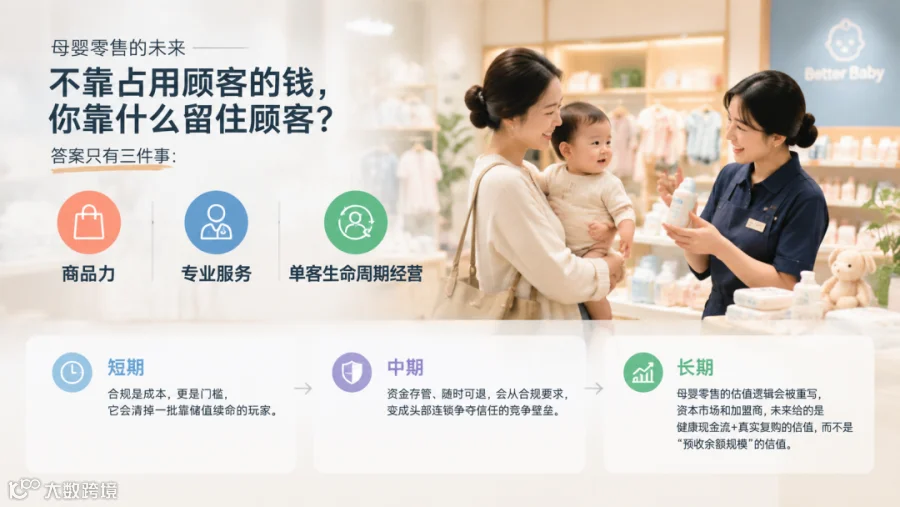
决策者需明确认知:预收款是负债而非收入,储值是服务契约而非金融杠杆。过去依靠充值冲出的虚假繁荣实质是透支未来货值与服务。新规之下,行业必须回答核心问题:不占用顾客资金,靠什么留住顾客?
答案在于商品力、专业服务及单客生命周期经营。当前行业趋势正从金融化、规模化退回专业化、服务化,如轻店型、高毛利服务及自有品牌的兴起。预付费新规加速了这一转型进程。
行业趋势预判
短期看,合规既是成本也是门槛,将清洗一批依赖储值续命的玩家。
中期看,资金存管与随时可退机制将从合规要求转化为头部连锁的信任壁垒,规范机构将获得更高的市场转化率。
长期看,母婴零售估值逻辑将被重写。资本市场与加盟商将更看重健康现金流与真实复购,而非单纯的预收余额规模。
监管政策是头部企业的起跑线。在预收资金新规下,重建现金流模型、落地加盟管控责任、将合规转化为竞争力,成为行业关键课题。