

30分钟卖空一瓶酒、一包纸、一盒冰:快消渠道的“半小时战争”打响了
2026年前三季度,中国城镇快消品市场销售额同比仅增长0.1%。大盘几乎停滞,但渠道端的变革已白热化:大卖场持续关店,硬折扣疯狂加密,即时零售渗透率逼近30%,自有品牌销售额同比大涨67.4%。
快消品不缺货,缺的是在对的时间、对的地点、对的情绪里被买到。渠道竞争的逻辑,正从“铺货架”转向“铺场景”,从“经销商压货”转向“平台30分钟履约”。
大卖场退场,半小时达进场
过去快消品牌的胜利公式是进商超、抢端架、做堆头。这套模式正在失效。2026年前三季度,现代渠道(大卖场、超市、便利店)销售额同比下降2.3%,大卖场和大超市继续收缩,便利店渗透率也在下滑。唯一逆势增长的是小超市,销售额同比提升3.3%。
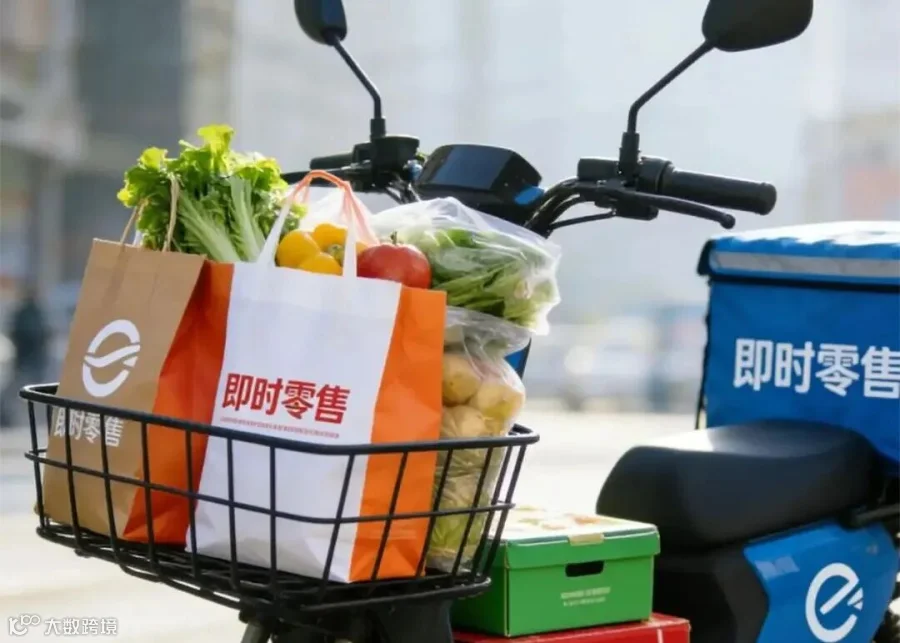
消费者不是不买东西,而是不愿为买瓶酱油、提箱水专门跑一趟大卖场。商务部研究院数据显示,2026年即时零售市场规模突破1万亿元,2030年有望达到2万亿元。美团闪购、京东秒送、淘宝闪购/饿了么已从外卖平台升级为快消品的新流通主干道。
大卖场退场,本质是“等客上门”的零售模式走到了尽头。
酒水闪电仓:最保守品类的最激进变革
酒水曾是最依赖烟酒店层级分销的品类。2026年,它反而成了即时零售最典型的样板。
中秋国庆前,美团闪购白酒品类销量同比增长约8倍,茅台、五粮液、汾酒等名酒单日成交额接连破千万元。9月,九大名酒联合美团闪购首发50ml小酌瓶,精准切入居家小酌、露营、夜宵等碎片场景。珍酒官旗闪电仓3个月内从30个扩至100个,覆盖18座城市,在售商品数是线下酒行同品牌的3.5倍,单产达酒行2.5倍,销售额环比增长310%。
酒水分销链路正在从“出厂→总代→二批→烟酒店→消费者”,压缩为“出厂→平台闪电仓→消费者”。烟酒店靠位置赚钱的时代正在被数据+履约能力取代。
闪电仓的本质:把“此刻需求”变成货架
闪电仓不是简单的租赁库房。它的核心能力是将消费者脑海里的即时需求转化为货盘组合。世界杯夜的啤酒+零食+湿巾,情人节的鲜花+护肤品+贺卡,三伏天的冰饮+驱蚊液,露营场景的小包装酒+一次性杯具。珀莱雅将护肤品与鲜花同仓配送,销量一度涨十几倍;蕉下闪电仓夜间订单占比达35%,线上数据反哺线下选品。
罗森在2026快消品渠道会上明确表示:全渠道铺货时代已经结束。囤货去会员店,即时用餐去便利店,低价补货去硬折扣,种草尝鲜去内容电商。一套产品打天下的逻辑不再成立。
线下业态的自我重构
线下商超并未消亡,而是在分化重组。活得好的业态都在做三件事:
小超市/社区店聚焦“走路就能补货”,销售额同比增3.3%;会员店/硬折扣店提供确定性品质,渗透率15.8%,客单价同比增4%;量贩零食店加速渗透,好想来与鸣鸣很忙两大集团合计近5万家门店,个护品类占比持续提升。
永辉调改331家门店,将“供应商付费上架”改为按场景选品;盒马推出现打酒铺,歪马鲜酒铺从线上反攻线下体验店。线下业态正从货架出租方转型为场景运营商。
直播电商与即时零售的闭环
直播电商正在褪去虚火。品牌逐渐意识到,纯靠头部主播的利润被坑位费吞噬。新闭环正在形成:短视频种草→直播间转化→同城仓发货→半小时达。
抖音将团购配送并入小时达,淘宝闪购打通天猫旗舰店与饿了么货盘,快手产业带直播间用AI分析供需缺口、快速调整规格。快消品牌做直播的考核指标,正从GMV转向同城订单占比、闪购复购率和24小时到家转化率。
经销商转型:从压货商到服务商
传统经销商的价值建立在有车、有客情、能压货、能垫资之上。当平台具备配送能力、品牌自建闪电仓、消费者习惯半小时下单时,中间层的生存空间被急剧压缩。
经销商的新定位有三个方向:本地供应链服务商,为闪电仓和社区店提供区域集采与冷链履约;场景货盘运营商,围绕夜宵、露营、下午茶等场景整合多品牌商品;终端数字运营方,帮夫妻店上云、建社群、做平台代运营。《酒饮即时零售经营风向标》显示,近七成经销商认为数据运营、线上营销和终端服务是即时零售时代的核心能力。
自有品牌崛起:零售商变身品牌方
2026年前三季度,快消自有品牌销售额同比增长67.4%。永辉、盒马、奥乐齐、美团快乐猴、京东折扣店都在以“渠道即品牌”的方式重构供给。从定制瓶型的水饮到联合开发的零食,从换规格的纸品到成分平替的个护,零售商正在用自有商品替代传统大牌的货架位置。
品牌商面临的选择只有两个:要么建立强心智(如茅台、珀莱雅、东方树叶),要么具备强定制能力,能为不同渠道提供不同规格、配方和包装。
下沉市场:即时零售的第二战场
2026年一季度,三四线城市即时零售订单量同比增长78.6%,远超一二线的23.4%,下沉市场贡献了行业47%的新增量。闪电仓正快速向县域渗透。
但下沉不是一线货盘的复制。县城市场的需求集中在熟食品、节令礼盒、冰品和啤酒,乡镇市场则围绕红白喜事、宴席和囤货装。下沉即时零售的核心卖点不是“快”,而是让原来买不到的商品实现半小时可达。
渠道竞争的五个新规则
2026年之后,快消渠道的分层标准不再是品牌大小,而是以下五条规则:
场景优先于品类。消费者购买的不是白酒或薯片,而是看球配餐、露营补给或熬夜修复方案。
规格优先于品牌。50ml小酌瓶、200ml冰啤、3片装面膜、小包卤味,新规格本身就是新SKU战争。
履约优先于陈列。30分钟送达不是物流指标,而是购买决策的直接动因。
数据优先于客情。商圈画像、天气关联、夜间订单分布和复购率,才是渠道权力的真正来源。
全渠道铺货终结。同一产品全渠道通卖只会造成库存灾难。不同渠道匹配不同货品、价格和话术,才是常态。
结语
未来快消渠道的竞争,不再是谁能把货铺得更广,而是谁能让商品在消费者想起来的那一秒已经送到家门口。大卖场会变成体验点和前置仓,便利店要从卖便利转向卖深夜和情绪,经销商要从搬箱子转型为本地需求运营商。
30分钟卖空一瓶酒、一包纸、一盒冰,这不只是配送速度的提升,而是整个快消品流通底层逻辑的替换。

