


10月16日,嘉立创披露筹划发行H股。公司预计2026年前三季度归母净利润为16.79亿元至20.52亿元,同比增长78.76%至118.48%。这家从PCB打样起家的电子制造服务商,正把设计、制造与交付的链条推向香港资本市场。
综合|公司公告、公司官网、公开报道
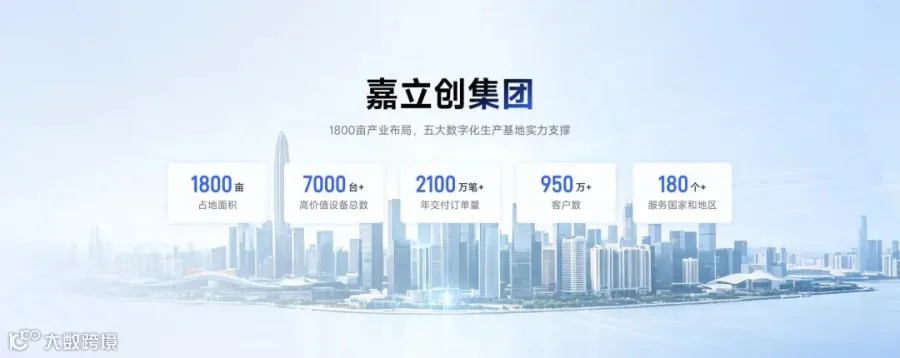
嘉立创成立于2006年,做的是硬件研发到制造之间的“连接层”。工程师在其平台完成电路设计、PCB下单、元器件采购、贴片加工和结构件打样,再把样机送进测试与迭代。公司业务覆盖EDA工具、PCB、电子元器件、PCBA/SMT、结构件等环节,将设计文件、可制造性分析、在线下单与生产交付连接在同一平台。
这套服务对应“小批量、多品种、快迭代”的研发制造需求。无论是AI服务器及边缘设备、机器人控制板、智能驾驶感知模组,还是工业控制与消费电子,硬件产品进入量产前都要经历设计验证、试制和多轮改板。嘉立创承接的正是这一段高频迭代、交期敏感的制造需求。
AI通过加速硬件研发活动向嘉立创传导需求。公司在业绩预告中提到,AI推动全球硬件研发提速,原型制作、试制与小批量制造需求随之增长。研发团队越早验证方案、缩短改板周期,数字化制造平台的订单密度与交付价值就越高。
公司预计2026年前三季度扣非归母净利润为16.07亿元至19.80亿元,同比增长83.26%至125.81%。业绩预增公告将增长归因于AI带动全球硬件研发提速,原型制作、试制与小批量需求上行,以及一站式服务带来的客户黏性和单客价值提升。
增长已经反映在半年报中。2026年上半年,公司实现营业收入71.73亿元,同比增长54.13%;归母净利润10.30亿元,同比增长73.54%。同期付费用户97.91万个,处理订单1163.94万笔。2025年全年,公司营业收入为102.32亿元,净利润为13.06亿元。
财务情况方面,2026年上半年,三项业务收入分别为24.74亿元、28.20亿元、12.00亿元;对应毛利率分别为27.53%、21.27%、37.91%。其中,PCBA付费用户渗透率由2025年中期的16.83%升至18.60%,带动PCB收入增加近3亿元,显示客户从单一打板向“板+料+装联”的采购迁移。
从产品链条看,EDA、可制造性设计分析(DFM)、计算机辅助制造(CAM)与云端ERP构成前端入口;PCB、元器件、SMT与结构件承接制造交付。软件工具缩短从设计到下单的路径,产线能力决定小批量订单能否被稳定承接。这使嘉立创既受益于硬科技项目数量增加,也受益于单个项目研发周期内的多次迭代。
嘉立创把分散、低频、非标准化的研发制造需求组织起来。前端工具形成设计入口,制造网络提供交付能力,元器件与SMT等品类扩展单客采购深度;这套体系的效率,沉淀为客户复购与订单结构。
PCB业务提供高频入口,元器件、PCBA和机械智造拉长服务链条,并抬升单客采购深度。PCBA渗透率上升,意味着客户将物料采购与加工服务继续留在平台内完成;毛利率更高的电子装联业务由此具备了放量基础。
上半年海外收入突破15亿元、同比增长接近64%,占收入比重超过21%;同期资本开支超过8亿元。海外订单复购、跨境交付效率与新增设备的产能利用率,决定这一轮收入扩张能够沉淀多少利润。
AI硬件、机器人、智能驾驶等项目的研发与试制,正在增加高频小批量订单。订单数、客户多品类渗透、交期与良率,构成数字化制造平台增长质量的实际刻度。

参考来源|深圳嘉立创科技集团股份有限公司《关于筹划发行H股股票并在香港联合交易所有限公司上市的提示性公告》;《2026年前三季度业绩预告》;《2026年半年度报告》及投资者关系活动记录表;公司招股说明书;嘉立创官网。本文所载信息仅来源于公开渠道整理分析,仅供资讯参考,不构成任何投资建议、上市合规意见与交易决策依据。







