

东南亚六国已有2.43亿生成式AI用户,占劳动年龄人口的58%。 从生成式AI广泛进入公众视野,到覆盖超过一半劳动年龄人口,用了不到三年。
付费和使用深度还处在早期。拥有个人AI付费账户的人口比例为1%—2%,人均AI使用量约为美国的10%。 用户增长很快,但免费使用仍占主流。
Google、淡马锡和贝恩的《e-Conomy SEA 2026》,呈现了这个市场的几个关键变化:工作与学习贡献主要使用量,各国采用程度拉开差距,应用下载继续增长,资金则集中流向金融、软件和服务。
2.43亿用户,普及速度快于早期互联网
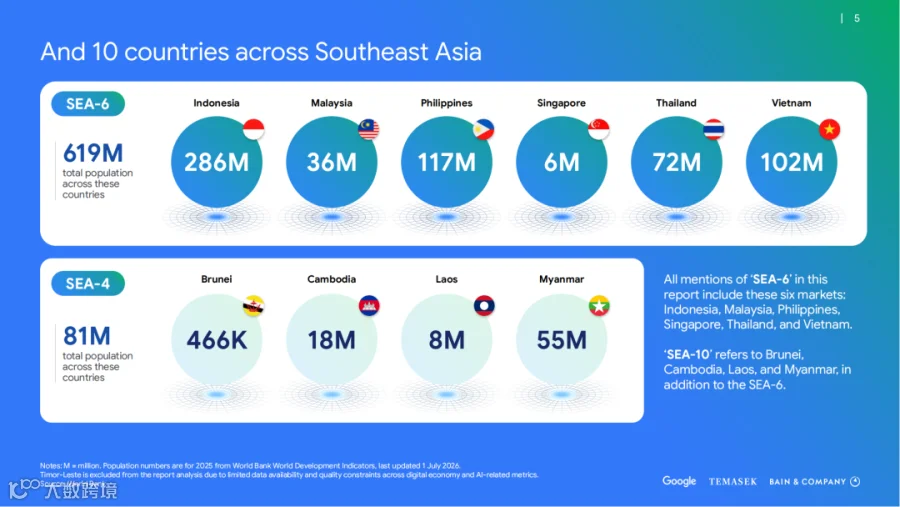
报告覆盖印度尼西亚、马来西亚、菲律宾、新加坡、泰国和越南六个主要市场。2.43亿用户,指调查前30天内使用过独立生成式AI应用或网站的人群,未计入搜索、电商、即时通信等服务内嵌的AI功能。
生成式AI覆盖58%的劳动年龄人口,用时不到三年;互联网达到相近的普及水平,曾花费十年以上。
免费或基础免费、进阶付费的服务,降低了尝试门槛。同一个AI工具可以同时处理写作、学习、搜索和创作等任务,用户不必为每项需求分别寻找应用。
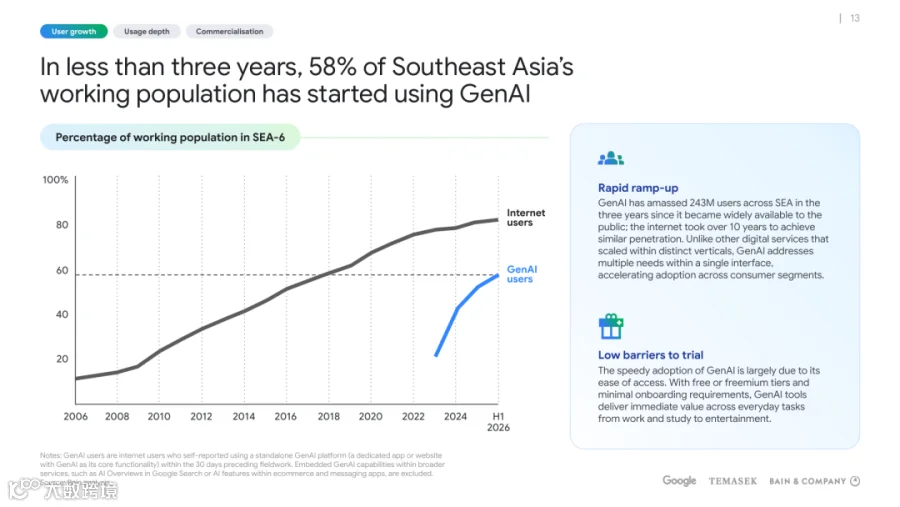
《e-Conomy SEA 2026》第13页|六国生成式AI用户规模与普及进程。
工作和学习,贡献了消费者端约七成用量
东南亚六国约60%的AI使用量来自消费者端,约40%来自企业端。 在消费者端,约70%的使用量与工作和学习有关,常见任务包括起草与编辑文稿、研究、分析、编程和日常行政工作。
这里的消费者端包括自由职业者、内容创作者、个体经营者,以及通过个人账户使用AI的企业员工。个人账户正在承担一部分实际工作需求。
用户规模上升,还没有转化为同等深度的使用。按token衡量,东南亚六国AI总使用量约为5—7千万亿,人均使用量约为美国的十分之一。报告将这一差距与当地以移动端为主、企业使用仍有待扩大联系起来。
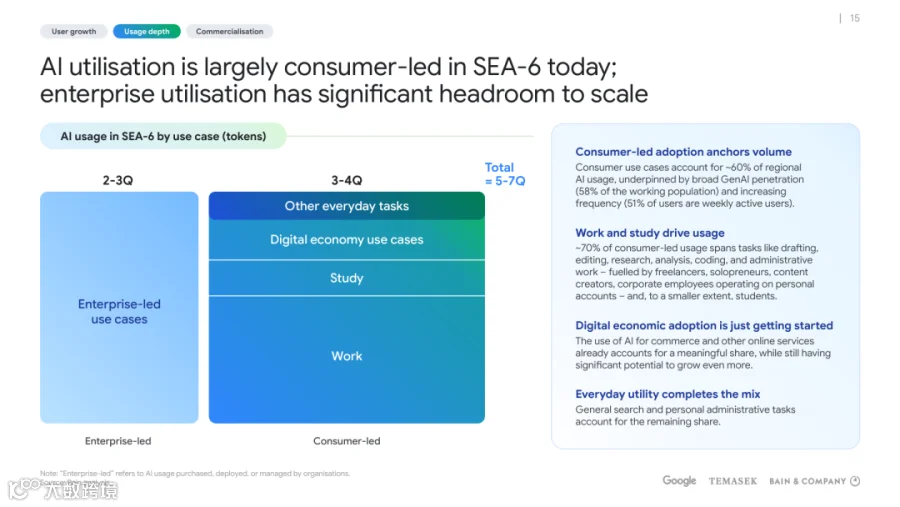
《e-Conomy SEA 2026》第15页|占比按token计算;Q为10的15次方。
六个市场,已有明显差异
六国的生成式AI渗透率均已超过劳动年龄人口的一半。新加坡为70%,马来西亚68%,越南65%,泰国63%,印度尼西亚54%,菲律宾53%。
高普及率之外,使用频率也在提高。新加坡每周使用AI的人群占劳动年龄人口的62%,越南为60%。每日使用比例则由越南领先,达到26%,泰国为22%,新加坡为21%。
使用场景各有侧重。报告引用的Gemini数据显示,新加坡更多用于专业工作、学术和编程;越南17%的提示词与学习有关;泰国约三分之一涉及家居、食谱等生活话题;印度尼西亚32%的查询涉及图像生成。
企业采用程度也不一样。 新加坡和马来西亚的企业端用量约占各自AI用量的45%—60%;印度尼西亚、菲律宾和越南则由消费者端主导,消费者用量约占八成。

《e-Conomy SEA 2026》第18页|普及率及周用、日用比例以劳动年龄人口为分母;用途偏好为Gemini数据。
体验型应用下载,九个月增至三倍以上
报告将产品分为两类:模型导向平台侧重推理、编程、深度研究等复杂任务;体验导向应用则通过模板、示例和视觉提示,降低日常使用门槛,覆盖娱乐、生活和社交内容等需求。
在报告选取的产品中,前三个模型导向平台的月活跃用户量合计约1.78亿,前三个体验导向应用约3900万。前者仍拥有更大的用户规模。
体验型应用的季度下载量,从2025年第三季度的2700万次,升至2026年第二季度的8500万次,九个月间超过原来的三倍。
两类产品也在靠近:模型平台加入更多模板化功能,让日常任务更容易上手;体验型应用增强模型能力,承接更复杂的需求。
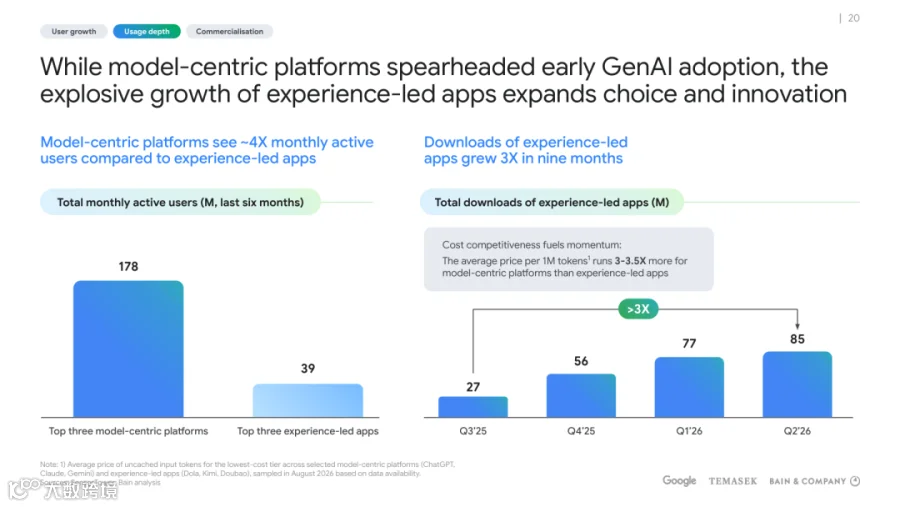
《e-Conomy SEA 2026》第20页|月活为样本产品合计,下载量不等于独立用户数。
付费覆盖率仅1%—2%,用户为什么升级?
报告估计,东南亚六国拥有个人AI付费账户的人口比例为1%—2%,大部分用户仍在使用免费服务。
更先进的模型、更高的使用额度,以及更准确可靠的输出,是排名前三的升级理由,比例分别为40%、40%和39%。
专用工具或功能、更好的图像视频及语音生成能力,各占33%;更快的响应速度占26%;节省时间占20%;更好的隐私与数据安全占18%。这些比例来自受访用户的升级原因调查。
模型能力、可用额度与输出质量,已经成为AI产品明确的收费项目。当地用户接触AI的规模很大,个人订阅的覆盖率仍然较低。

《e-Conomy SEA 2026》第21页|东南亚付费比例以总人口为分母;美国图示采用家庭口径。
内容与陪伴应用,出现不同的收费方式
短剧是娱乐应用中的一个例子。Sensor Tower统计,2026年第一季度,东南亚贡献全球短剧应用32%的下载量;其2026年报告显示,当地短剧日均使用时长接近40分钟。Melolo已在印度尼西亚形成广告支持的用户群。
角色陪伴则更多围绕会员权益和使用量收费。Tipsy Chat的会员包含每月额度,用户也可以单独充值;PolyBuzz将不同模型、长记忆、语音收听和去广告等功能纳入会员。
上半年AI应用融资32亿美元,金融和软件获最多资金
2026年上半年,东南亚AI应用私人融资额达到32亿美元,占报告统计的整体私人融资约80%。 这一金额比2025年下半年增长约50%;2024年下半年,AI应用融资额为9亿美元,占比约30%。
同期共有101笔AI应用融资交易,种子轮和A轮占交易笔数的一半以上。
数字金融服务、软件与服务获得了约八成的同期AI应用融资金额。报告指出,投资更多流向已经把AI嵌入现有工作流程和产品的企业,关注其新增收入与客户参与度。

《e-Conomy SEA 2026》第58页|AI应用私人融资;不含数据中心、半导体和实体AI企业。
资料来源
主要资料:Google、Temasek、Bain《e-Conomy SEA 2026》,第13—16、18—21、58页。正文中的用户、使用和融资数据均来自该报告。
口径说明:AI用户及使用频率以劳动年龄人口为分母,个人付费账户覆盖率以总人口为分母;使用结构按token计算。下载量不等于独立用户数,样本应用月活合计不代表东南亚AI独立用户总数。短剧数据涵盖短剧整体,并非AI漫剧市场规模;产品会员说明用于介绍收费方式,不代表其东南亚用户或收入规模。融资统计包括AI原生及将AI作为功能的产品,不包含数据中心、半导体和实体AI企业。

