

本文作者 跨境金融研究院 花花 ,仅代表个人观点,欢迎个人转发,机构转载请与我们联系。
人民币升值市中sell call策略的性价比
近几日,人民币升值连破6.69和6.68两大关口,大家对于卖出美元看涨期权的交易也趋之若鹜蜂拥而入。

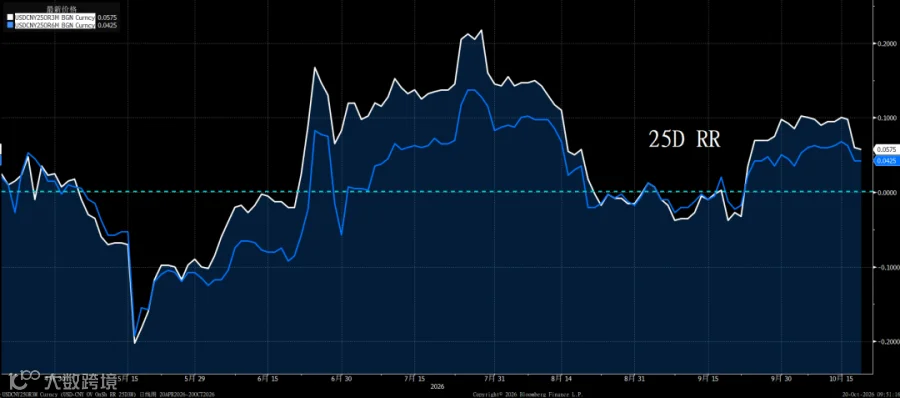
一方面,卖出看涨期权的性价比仍在(25D RR大于0),但是另一方面也在被卖的过程中波动率逐步走低。
既然市场选择了sell call的方向(安全+收益),那么sell call+sell fwd也可以给结汇企业提供有性价比的期权策略。
结构构成:
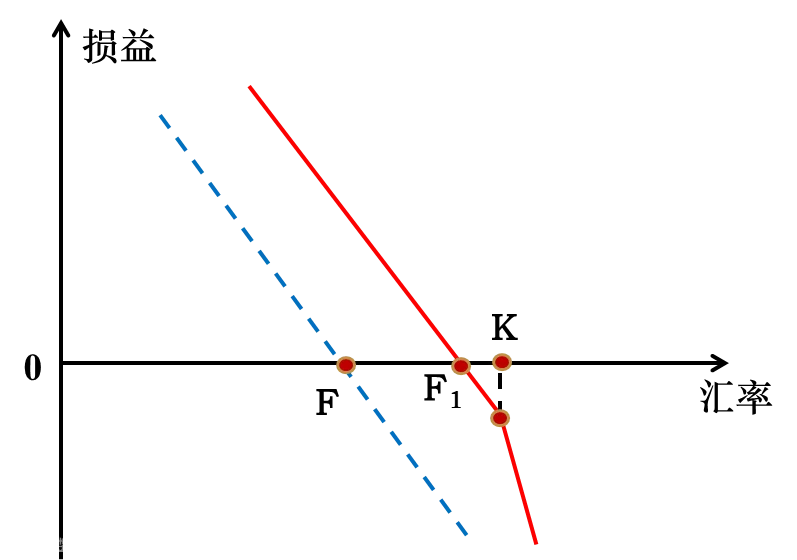
1、远期结汇@合约价格F1(F是无期权费补贴前的正常远期结汇价格)
2、卖出看涨期权@执行价K
※从费用角度来看,客户是收取期权费,主要用于补贴远期合约价格。这个结构的原型F1和K并不是同一个点位,可以分开,而且也可以卖出看涨期权放N倍本金。
情景分析:
★ 如果客户选择将期权费用补贴至远期结汇价格,则到期客户以更优的结汇价格F1进行结汇
★ 若到期时USD/CNY汇率>K,客户以执行价K期权被行权,同时以合约价F1履行远期合约(相当于期权交割一笔金额,远期也交割一笔金额)
★ 若到期时USD/CNY汇率<K,客户以F1卖出美元(好于正常的远期价格)
(出口企业本来就要卖美元结汇,卖美元看涨期权,相当于愿意在某个价位被动结汇来换一笔期权费或者更好的结汇价格)
变形结构:
以上结构目前应用的比较多的场景是把执行价格K和改善后远期F1放在同一个价格点位,而这个结构其实是原来结构的一个变形和简化(对于企业来讲更好理解)。
同样用实操案例来说明:
1、远期结汇@合约价格6.5248(无期权费补贴前的正常远期结汇价格为6.4763)
2、卖出看涨期权@执行价6.5248(卖出看涨期权获得的485个点正好补贴到远期的价格上,两者价格点位一致,F1=F+485BP=6.5248)


情景分析(假设客户做的名义本金为100万美元):
★如果USD/CNY到期汇率≤6.5248,客户以6.5248卖出100万美元
★如果USD/CNY到期汇率>6.5248,客户以6.5248卖出200万美元,相当于客户需同时交割远期合约和期权。
(客户比较好理解,低于执行价格交割1倍金额,高于执行价格则交割2倍金额,但是不管如何结汇的价格都好于正常的远期结汇价格)
在人民币升值比较确定的市场中,该策略是比较安全且有现金流的性价比策略。
正文完