

前言

现在不是“能收到钱就行”的时期了。当亚马逊后台已经能顺着一条协议,看到你的钱从哪个账户出去、进了谁的银行卡、最后停在哪个国家的时候,你还以为收款只是一个“填账号”的动作——这两件事之间的差距,可能就是账号还在不在的差距。


说的就是PSPP
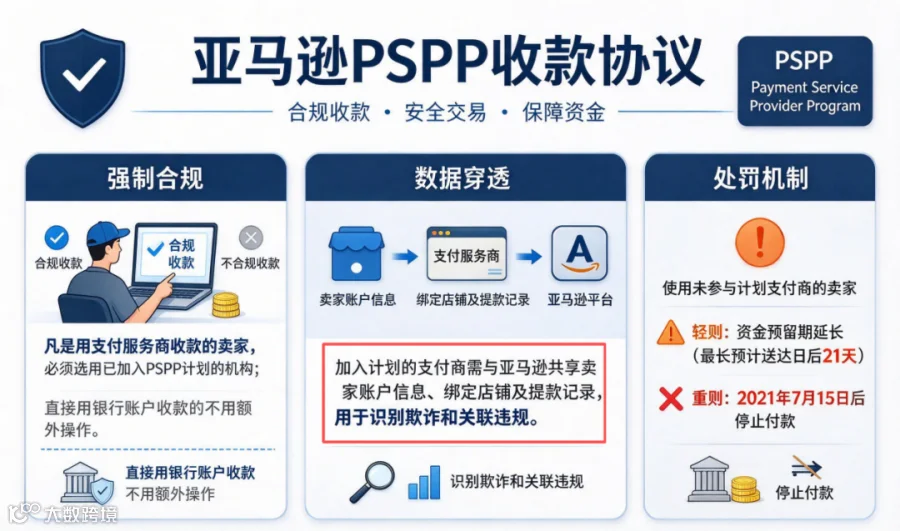
PSPP的全称是支付服务商计划(Payment Service Provider Program),2021年推出来的时候,很多人的理解停留在“选一个参加了计划的收款工具就行了”。这个理解不算错,但只对了一半。它真正的分量在另一面:参加计划的支付服务商,需要和亚马逊共享卖家的账户信息和交易记录。绑定店铺的记录、提款记录,亚马逊都能拿到。换句话说,钱从亚马逊出去之后往哪走,不再是支付服务商自己知道的事。
以前很多卖家的收款逻辑是“归集”:一个主账户下面挂几个子账户,不同店铺的回款最后落到同一个地方。操作上顺手,财务上省事。但在PSPP的信息共享框架下,亚马逊追踪的不是你绑定了哪个收款工具,而是资金的最终去向——顺着子账户找到母账户,再顺着母账户看到底是谁在收这笔钱。
一旦几个看似无关的店铺在资金终点汇到一起,关联的判定就不再依赖品牌、IP或者手机号这些相对容易解释的线索,而是直接落在钱上。
即使你用店铺法人的信息注册了收款账号,提现绑定的银行卡如果不是法人本人的,PSPP协议下亚马逊照样能看到。也就是说,收款账号的“名义持有人”和资金的“实际落点”之间只要存在偏差,这个偏差本身就是可被读取的信号。
这就是为什么说“收款的逻辑”比“收款的方式”更重要。方式是你选了哪家服务商;逻辑是这笔钱最终以什么名义、落在哪里、和账号主体之间能不能对上。
欧洲本土账号的审核逻辑,近两年已经变得非常具体。平台看的不是一张营业执照加一个法人身份证,而是账号主体、资金链、运营控制权三者是否一致。资金流向是不是符合一个欧洲本土企业正常的结算习惯,是这条一致性链条上权重很高的一环。
一个英国公司,或者一个欧洲公司,如果它的销售回款长期通过第三方渠道流转,或者直接落到其他国家的账户上,在亚马逊的判定框架里,这件事本身就是不合理的。欧洲本土企业搭配本土法人,正常的资金结算应该主要在欧洲本土银行体系内完成。你用一个欧洲公司的主体去开店,钱却绕开本土银行体系,走一条和“本土企业”身份不匹配的路径,系统不需要证明你有问题,它只需要看到这个路径和身份之间的落差,就足以把你放进需要解释的位置。
现实中的案例已经很直白了。有卖家朋友的罗马尼亚公司账号,用的是德国收款账户,信用卡又是法国的虚拟卡,最终被判定为“空壳公司”怀疑对象,资金冻结,申诉之后才解冻。还有英国公司账号长期使用香港或者国内的第三方收款工具,亚马逊一查就知道资金去向不符合。

合规的第三方收款工具本身没有问题,PSPP计划存在的意义之一就是让合规的支付服务商在框架内运作。真正的问题是:你用的是一个欧洲本土主体,资金却呈现出一种和这个主体不匹配的流向。这个不匹配,在PSPP的信息共享机制下,不再是一个模糊的“感觉”,而是一条可以被追踪、被比对、被标记的链路。
对于还没有触发审核的卖家,有几件事值得现在就翻出来看一眼:
这些动作不需要等到收到验证通知再做。等到资金被预留、广告和补货节奏被打断的时候再回头调整,成本和被动程度是另一个量级。
收款的逻辑之所以重要,是因为它已经不是财务端的一个收尾动作。在PSPP协议和欧洲本土账号的审核框架下,它是平台判断一个账号“到底是谁的、钱到底去了哪”的核心入口之一。把这个入口当成小事的人,往往是在别的地方出了问题之后,才回头发现根在这里。