马来西亚内陆税收局(LHDN)持续推进电子发票制度(e-Invoice),旨在提高交易透明度、加强税务监管及提升企业申报效率。随着电子发票制度分阶段实施,越来越多企业需要调整现有会计系统、销售流程及财务管理方式,以符合最新税务合规要求。
根据马来西亚电子发票分阶段实施安排,2026年1月1日起,更多中小企业被纳入电子发票合规范围。政府亦调整了电子发票豁免门槛,年营业额低于RM1 million的纳税人原则上可获得豁免,但仍须符合相关资格条件及最新官方指引。
电子发票制度不仅改变了企业开具发票的方式,也对财务系统、客户资料管理及内部控制提出更高要求。企业需要确保交易资料准确、税务识别号码完整,并根据适用规定及时向MyInvois系统提交电子发票。对于涉及跨境交易、关联方收费及自开票安排的企业,更应提前检视相关操作流程,以降低税务合规风险。
根据马来西亚内陆税收局于2026年8月30日更新的电子发票实施时间表,年营业额或收入低于RM3 million的纳税人原则上可获得电子发票实施豁免,但仍须符合相关资格条件。
对于需要实施电子发票的企业,建议重点关注以下事项:
检查企业是否符合电子发票实施或豁免条件。
更新会计系统及客户、供应商税务资料。
建立电子发票验证、保存及内部审核程序。
检视跨境交易及关联方交易的开票安排。
企业应定期查阅LHDN最新指引,确保财务及税务流程符合现行规定。
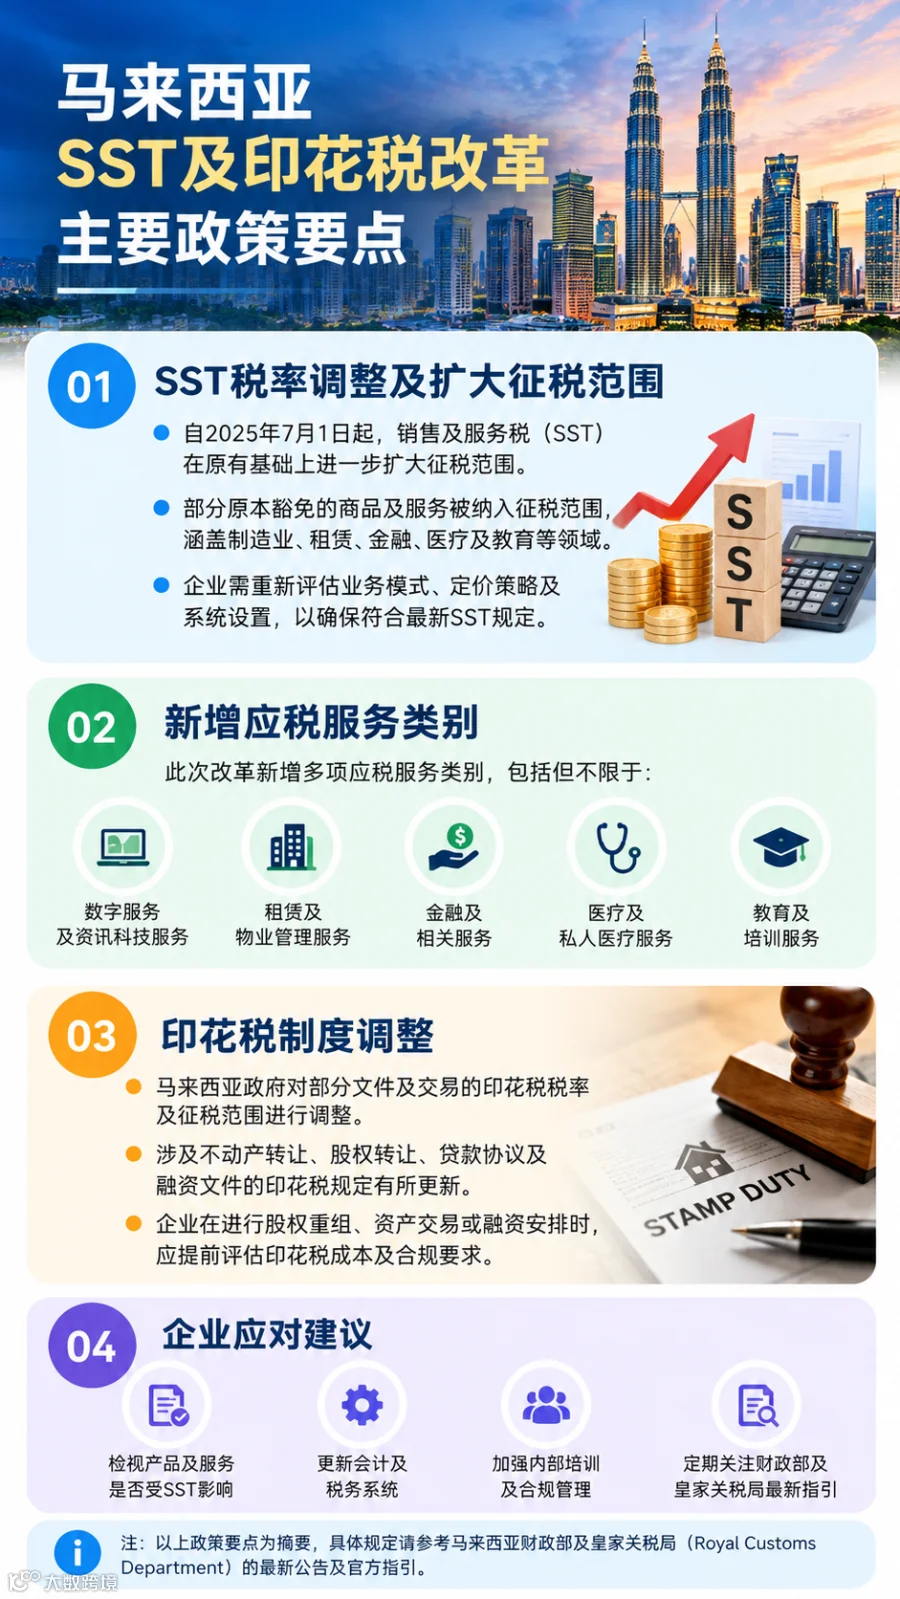
马来西亚近年来持续调整销售及服务税(Sales and Service Tax,简称SST)制度。继2025年扩大部分征税范围后,政府于2026年进一步推出税率调整及豁免措施,影响商业租赁、建筑工程及其他指定服务领域。企业需要重新评估现有服务合同、税务登记义务及相关运营成本,以确保符合最新税务规定。
自2026年1月1日起,马来西亚将租赁及租借服务的服务税率由8%下调至6%,并扩大符合条件的中小微企业租户豁免安排。相关措施有助于减轻部分企业的商业租赁税务负担,但具体适用情况仍取决于租赁性质、企业资格及主管机关规定。
自2026年1月1日起,马来西亚分阶段实施印花税自行评估制度(Stamp Duty Self-Assessment System,简称STSDS)。根据新制度,纳税人或其代理人须对适用文件自行计算应缴印花税,并通过指定电子系统提交资料及缴纳税款。首阶段涵盖租赁、担保及其他指定文件,后续将逐步扩大至更多商业文件类别。
对于在马来西亚经营的企业而言,SST及印花税改革意味着需要更加重视合同管理、税务计算及内部审批流程。企业应重新检查租赁协议、服务合同、融资文件及关联方交易安排,确认是否涉及新的税务义务,并建立适当的申报及文件保存程序,以降低税务风险。
2026年度财政预算案:企业税务改革与投资优惠新方向
马来西亚政府于2025年10月10日公布2026年度财政预算案(Budget 2026),提出多项企业税务、投资激励及产业发展措施。政策重点涵盖高价值制造业、数字经济、风险投资、绿色金融及跨境投资,旨在通过税务优惠及产业升级措施,吸引更多高附加值投资项目落地马来西亚。
新投资激励框架(NIF):推动高价值产业发展
马来西亚自2026年3月1日起对制造业实施新的投资激励框架(New Incentive Framework,简称NIF),并分阶段扩展至服务业。新框架更重视投资项目创造的高价值就业、技术转移、本地供应链发展及可持续发展成果。符合条件的企业可根据项目性质申请特别优惠税率(Special Tax Rate)或投资税务津贴(Investment Tax Allowance),具体优惠幅度及期限须根据官方评估及批准结果确定。
加速资本津贴
2026年度财政预算案提出针对合资格设备及信息通信技术(ICT)投资的加速资本津贴安排。符合条件的资本开支可按20%初始津贴及40%年度津贴计算,从而加快税务扣减,改善企业投资初期的现金流安排。
风险投资税务优惠
政府提出更新风险投资公司(VCC)及风险投资管理公司(VCMC)的税务激励,包括针对符合资格的企业提供指定5%及10%优惠税率安排,以支持创新企业融资及风险投资市场发展。
境外来源收入免税政策延长
马来西亚2026年度财政预算案提出,将指定类别的境外来源收入免税安排延长至2030年12月31日。
对于通过马来西亚公司持有海外子公司、取得境外股息或其他海外投资收入的跨国集团而言,该政策可能影响集团控股架构及跨境税务规划。
需要注意的是,境外收入并非一律免税,企业仍须根据收入性质、纳税人资格及相关税务条件进行评估。
绿色金融及ESG投资优惠
马来西亚政府持续支持绿色技术、可再生能源及可持续金融发展。2026年度财政预算案提出延长部分可持续责任投资债券及伊斯兰债券(SRI Sukuk and Bond)相关优惠,并支持符合条件的绿色融资及可持续发展项目。
此外,政府亦提出针对钢铁及能源行业推进碳税政策。有关碳税的具体实施日期、税率及适用范围,仍须以正式法规及主管机关公告为准。
对于制造业、能源及其他高排放行业企业而言,应及早评估碳排放管理、能源转型及相关投资成本。
企业应如何把握2026年投资优惠?
对于计划进入马来西亚市场的中国、新加坡及香港企业,建议在投资项目启动前,重点评估以下事项:
确认投资项目是否符合NIF及其他税务激励资格。
评估设备采购及资本开支是否适用加速资本津贴。
检查集团境外收入及跨境投资安排的税务影响。
关注绿色金融、数字经济及高价值产业的政策机会。
在申请税务优惠前,确认相关审批条件及实施期限。
通过提前开展税务与投资架构规划,企业可更有效地评估政策适用性,降低投资及合规风险。