2026年印尼税务政策:数字化申报与税务监管持续深化
2025年至2026年期间,印度尼西亚持续推进税务制度现代化改革,重点加强电子税务申报、企业所得税管理及跨境交易监管。随着Coretax税务系统逐步投入使用,企业税务登记、电子发票、税款缴纳及申报流程进一步整合,对企业财务数据的准确性及内部税务管理提出了更高要求。
对于在印尼经营的中国、香港及新加坡企业而言,了解最新税务政策、优化内部申报流程及加强跨境税务管理,已成为降低合规风险的重要环节。
印尼2026年主要税务政策及企业适用要求如下:
Coretax税务系统改革
印尼税务总局(DGT)持续推进Coretax税务行政系统改革,将纳税人登记、电子发票、税款缴纳及税务申报等功能整合至统一平台。2026年,相关行政规定及申报更正机制进一步调整,企业需要确保会计账簿、电子发票与税务申报数据保持一致。
对于拥有多家印尼子公司的跨国企业而言,建议定期核对税务系统与企业ERP或会计软件之间的数据,并建立内部税务审核机制,以减少申报错误及潜在税务风险。
企业所得税及增值税政策
印尼一般企业所得税标准税率维持在22%。增值税方面,法定税率为12%,但大多数一般应税商品及服务通过特定计税基础安排,实际税负通常相当于11%,部分奢侈品交易则适用不同处理方式。
企业应根据实际交易性质确认适用税率及计税方法,特别是在跨境服务、货物进口及集团内部交易中,避免因税务分类不准确而产生额外成本。
全球最低税及跨境数字交易监管
印尼已引入OECD/G20第二支柱全球最低税制度,对符合条件、合并年度收入达到7.5亿欧元门槛的大型跨国企业集团实施15%的最低有效税率框架。2026年,相关申报及行政程序进一步明确,企业需要评估税务优惠、关联交易及集团财务数据对实际税负的影响。
与此同时,印尼进一步加强跨境数字交易及电子商务税务监管,包括针对特定境外数字商品及服务的增值税征收机制,以及指定电商平台代扣0.5%所得税的安排。
企业应重点关注以下事项:
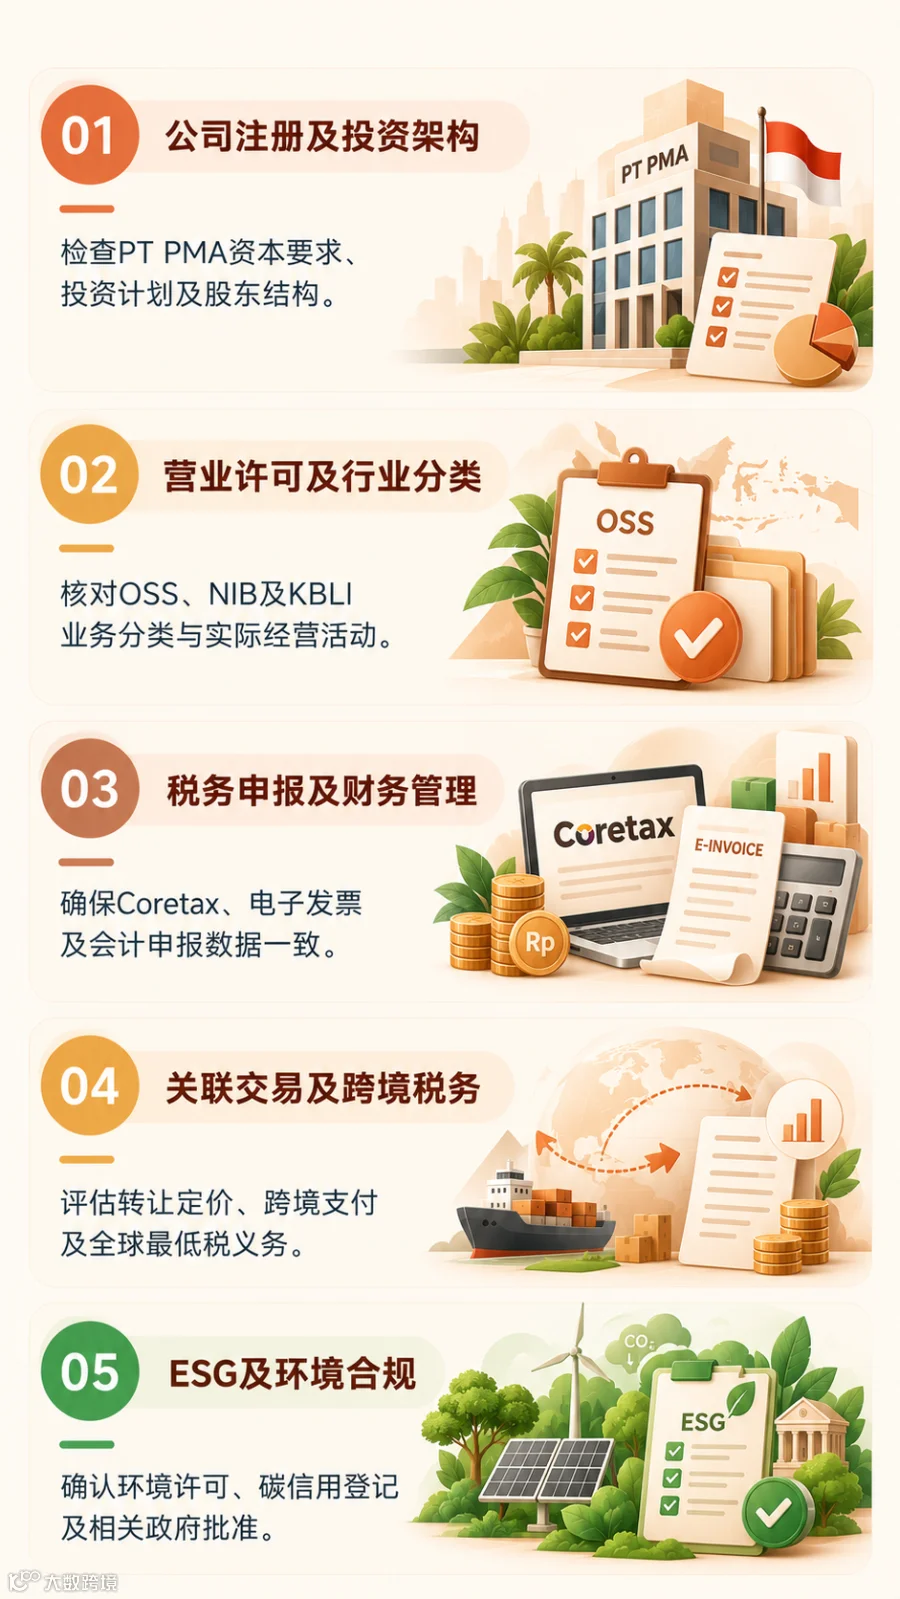
税务申报: 确保Coretax系统与会计记录一致,及时更新申报流程。
税务计算: 正确区分企业所得税、增值税及不同交易的适用规则。
跨境合规: 评估集团关联交易、数字服务及全球最低税申报义务。
内部管理: 建立完善的税务文件保存、审核及风险管理机制。
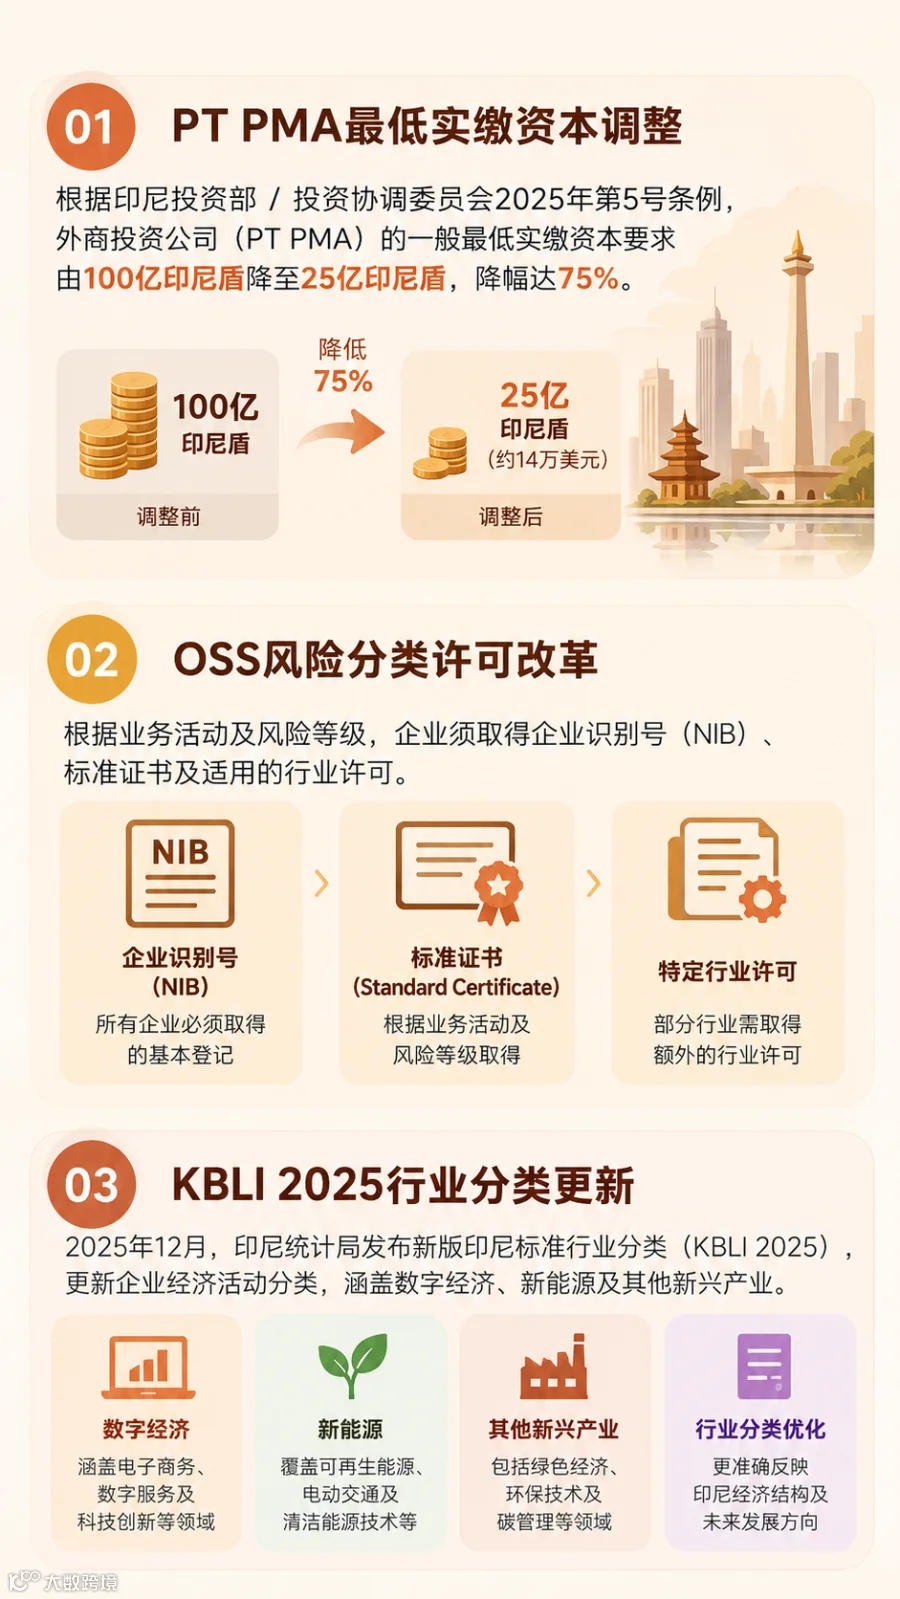
2025年至2026年期间,印度尼西亚持续优化外商投资及企业营业许可制度,通过降低外资公司实缴资本门槛、改革线上营业许可系统及更新行业分类标准,为外国投资者提供更加便利的营商环境。
其中,2025年10月颁布的投资部/投资协调委员会(BKPM)第5号条例,对外商投资公司(PT PMA)的资本要求作出重要调整。同时,印尼政府进一步完善OSS风险分类许可制度,并推出KBLI 2025行业分类标准,对计划进入印尼市场及已在当地经营的外资企业均具有重要影响。
PT PMA最低实缴资本要求降低
根据印尼投资部/投资协调委员会2025年颁布的第5号条例,外商投资公司(PT PMA)的一般最低实缴资本要求由100亿印尼盾降低至25亿印尼盾,降幅达到75%。按照2026年10月初汇率估算,25亿印尼盾约相当于14万美元。
这一调整有助于降低外国投资者设立印尼公司的初始资金门槛,特别是对计划开展贸易、咨询、技术服务及其他商业活动的中小型外资企业而言,具有重要意义。
但需要注意,最低实缴资本与最低投资额属于不同概念。根据一般规定,PT PMA仍须满足每个五位数KBLI业务分类、每个业务地点超过100亿印尼盾的最低投资额要求,通常不包括土地及建筑物,部分行业另有特殊规定。
因此,企业不能将25亿印尼盾误解为所有外资公司的最低总投资要求。在公司设立前,投资者仍需根据实际业务范围、投资计划及行业要求,合理规划资本结构。
OSS风险分类营业许可制度改革
印尼政府持续推进线上统一提交系统(Online Single Submission,OSS)改革。2025年颁布的第28号政府条例(PP 28/2025)更新了风险分类营业许可制度,并取代此前的PP 5/2021相关框架。
根据新的许可制度,企业须按照实际经营活动及风险等级申请相应许可。不同风险等级的业务可能需要取得企业识别号(NIB)、标准证书(Standard Certificate)及特定行业营业许可。
对于制造业、能源、采矿、废物处理及其他受监管行业,企业取得NIB并不代表可以立即开展全部经营活动,仍可能需要取得环境许可、建筑批准及其他配套证照。
因此,外国投资者在签订土地租赁协议、采购设备或开展工厂建设前,应先确认相关KBLI业务分类及全部必要许可,避免因审批程序不完整而影响项目进度。
KBLI 2025行业分类标准更新
2025年12月,印尼统计局发布新版印尼标准行业分类(KBLI 2025),对企业经济活动分类进行更新,以更准确反映数字化转型、绿色经济及新兴产业的发展。
2026年4月,印尼政府进一步明确,企业不会仅因KBLI代码更新而被要求重新申请营业许可。如果企业仅涉及行业代码转换,且实际经营活动没有发生变化,相关系统可按照规定进行调整。
但如果企业新增经营项目、改变业务性质或涉及公司经营范围的实质性调整,则可能需要更新公司登记资料及相关营业许可。
对于已在印尼经营的外资企业,建议定期检查OSS系统中的KBLI代码与实际经营活动是否一致,特别是涉及新能源、环保技术、数字服务及碳管理等新兴业务的企业。
对外资企业的影响
总体而言,印尼外商投资政策正朝着降低初始资本门槛、优化行政审批及提高行业分类透明度的方向发展。
对于计划进入印尼市场的中国、香港及新加坡企业,建议在公司设立前综合评估实缴资本、最低投资额、KBLI行业分类及营业许可要求,确保投资架构符合当地法规,并为未来业务扩张预留适当空间。
随着印度尼西亚持续推进税务数字化改革,跨国企业的关联交易及转让定价管理正受到更多关注。对于在印尼设有子公司的中国、香港及新加坡企业而言,集团内部的商品采购、管理服务、技术授权及融资安排,均可能涉及当地转让定价及跨境税务合规要求。
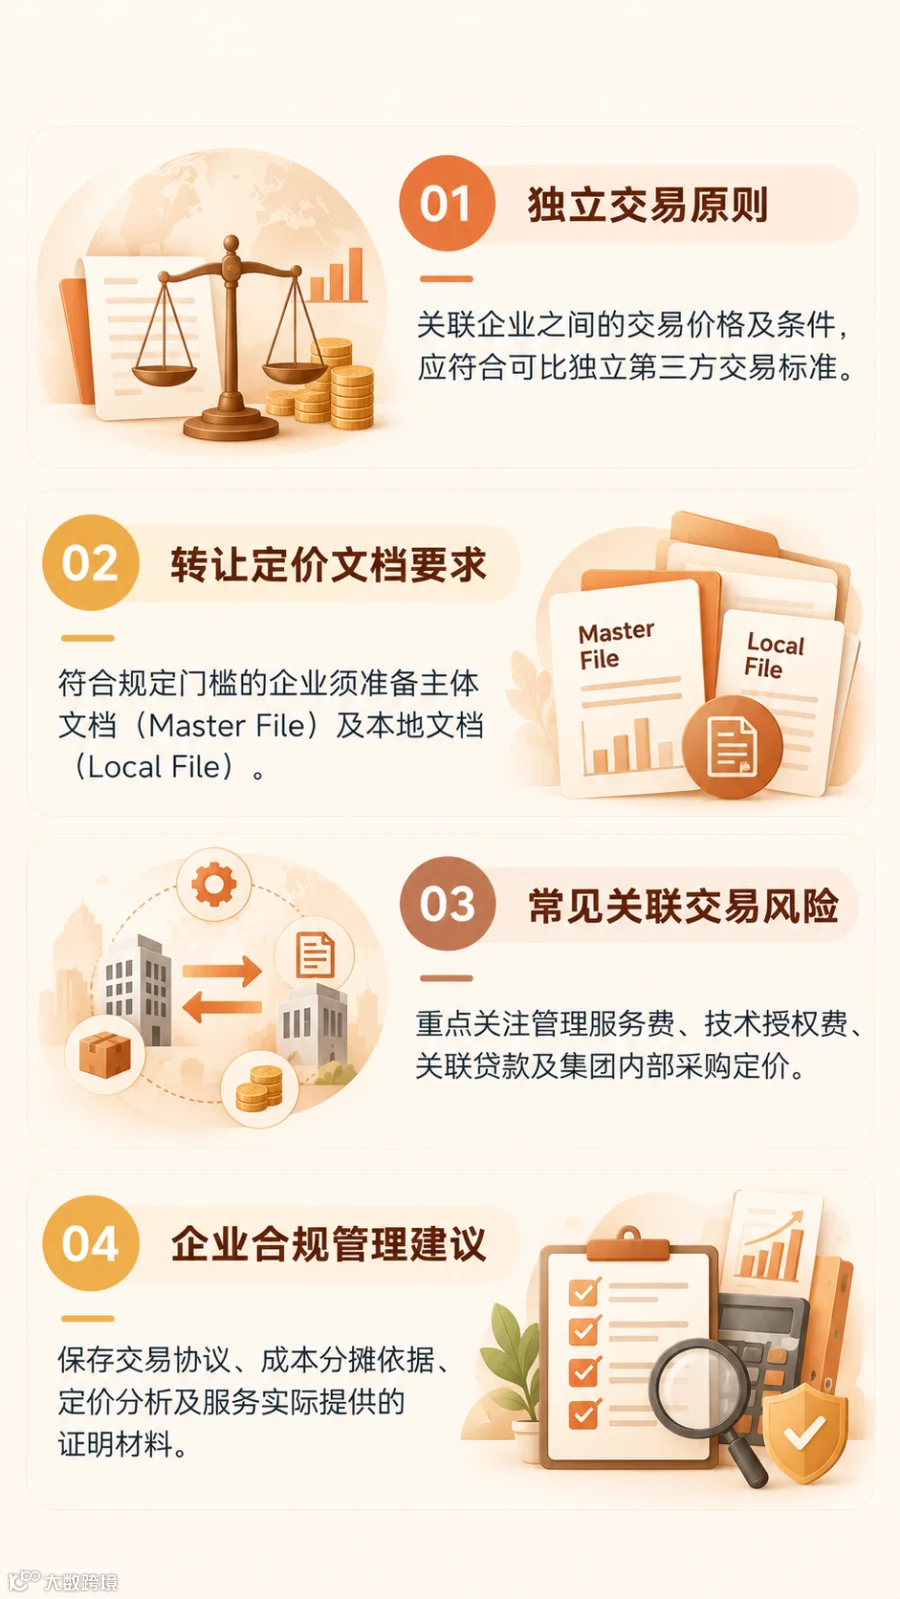
印尼税务机关要求关联企业之间的交易遵循独立交易原则(Arm's Length Principle),即关联方之间的交易价格及条件,应与可比独立第三方在类似情况下的交易安排保持一致。
企业应根据实际交易规模、关联关系及适用法规,判断是否需要准备转让定价文档,并保存充分的商业及财务证明材料,以降低税务调整及争议风险。
转让定价文档及申报要求
根据印尼现行转让定价法规,符合特定条件的纳税人须准备转让定价文档,包括主体文档(Master File)及本地文档(Local File),部分大型跨国企业集团还可能涉及国别报告(Country-by-Country Report,CbCR)要求。
例如,企业前一财年营业额超过500亿印尼盾,或与关联方发生的特定商品及服务交易金额超过规定门槛时,可能需要准备相关转让定价文档。
需要注意的是,即使企业未达到正式文档准备门槛,其关联交易仍须符合独立交易原则。税务机关在审查交易合理性时,可能要求企业提供交易协议、财务记录及定价依据。
因此,跨国企业应定期检查关联交易规模及适用申报要求,避免因文档不完整或交易定价缺乏商业合理性而面临税务调整。
跨国企业常见的关联交易风险
对于在印尼设立子公司的跨国企业,以下交易安排通常需要特别关注:
集团管理服务费: 印尼子公司向境外母公司支付管理、财务、人力资源或行政服务费用时,应证明相关服务确实发生,并具备合理的费用分摊及定价依据。
技术服务及知识产权授权: 涉及软件、专利、商标及技术使用费的跨境支付,应评估其商业合理性、预提所得税及税收协定适用情况。
关联企业贷款: 集团内部融资应关注贷款利率、借款条件、债务与权益比例及相关税务扣除限制。
集团内部商品采购: 对于制造业及贸易企业,关联采购及销售价格应符合独立交易原则,并保存可比交易及定价分析资料。
企业应确保上述交易具有真实商业目的,并保留充分证据支持其定价及税务处理。
转让定价风险管理与内部控制
随着税务申报系统逐步数字化,企业应进一步加强财务、税务及关联交易资料的内部管理,确保不同系统中的交易数据及申报信息保持一致。
建议跨国企业建立统一的关联交易管理制度,包括定期更新集团内部交易协议、进行转让定价分析、审核跨境支付的税务处理,以及保存完整的财务及商业证明材料。
对于涉及多个国家或地区的集团,还应协调不同司法管辖区之间的税务申报及文档要求,降低双重征税及跨境税务争议风险。
企业应如何加强跨境税务合规?
为降低关联交易及转让定价风险,企业可重点采取以下措施:
定期识别关联交易: 整理集团内部商品、服务、融资及知识产权交易,确认交易性质及金额。
检查文档准备义务: 根据营业额及关联交易规模,判断是否需要准备Master File、Local File或其他税务资料。
完善交易协议: 确保集团内部合同明确服务内容、定价方法、付款条件及双方责任。
保存商业证明材料: 保留服务成果、成本分摊计算、付款记录及可比交易分析。
加强税务申报审核: 定期核对会计账簿、跨境付款及税务申报资料,确保信息一致。
总体而言,转让定价合规不仅涉及税务申报,更关系到跨国企业的集团架构、利润分配及跨境资金安排。对于在印尼经营的外资企业,建立完善的关联交易管理制度及税务文档体系,有助于降低潜在税务风险,并支持企业长期稳定发展。