企业所得税改革:中小企业可享15%及17%优惠税率
2025年10月1日,越南正式实施新《企业所得税法》(Law No. 67/2025/QH15),对企业所得税制度进行重要调整。新法保留20%的一般企业所得税税率,同时针对符合条件的中小型企业,引入15%及17%的优惠税率,为企业提供更具竞争力的税务环境。
根据新规定,年度营业收入不超过30亿越南盾的企业,可适用15%的企业所得税税率;年度营业收入超过30亿但不超过500亿越南盾的企业,可适用17%的税率;其他一般企业原则上继续适用20%的标准税率。具体资格仍须根据企业收入、关联关系及相关法定条件进行判断。
对于计划在越南设立贸易、咨询服务、软件开发及其他轻资产企业的外国投资者,新税率制度可能有效降低初期经营的企业所得税负担,提高投资回报及企业资金运用效率。
然而,企业必须注意,15%及17%的优惠税率并非适用于所有中小企业。若涉及关联企业、特殊经营活动或其他不符合优惠条件的情况,企业可能仍须按照20%的标准税率缴税。因此,投资者在设立越南公司及规划集团架构时,应提前评估税务资格,避免因不适当的业务拆分或关联交易安排而产生税务风险。
此外,企业所得税优惠并不代表所有税务成本同步下降。企业仍需根据实际业务性质,评估增值税、外国承包商税、跨境服务费用及其他相关税务义务。
对于已经在越南经营的外资企业,建议重新审视2026年度的税务预算、集团交易安排及财务预测,以确保企业能够在符合当地法规的前提下,合理运用适用的税务优惠政策。
随着越南持续推动税务数字化改革,电子发票已成为企业税务合规管理的重要组成部分。2026年7月起,越南进一步完善税务管理及电子发票相关规定,对发票开具、电子数据管理及企业税务申报提出更明确的要求,进一步提升税务信息的透明度与可追溯性。
根据企业经营性质及适用条件,越南电子发票制度主要包括附税务机关代码的电子发票、不附税务机关代码的电子发票,以及通过收银系统生成的电子发票。不同类型企业须按照相关规定选择适用模式,并确保发票数据能够满足税务机关的管理要求。
对于在越南经营的外资企业,建议定期检查企业资源规划系统(ERP)、会计软件及电子发票平台之间的数据衔接,确保合同、发票、银行收付款及财务记录保持一致。尤其是涉及跨境服务、关联企业管理费用及海外采购的企业,更应加强交易文件及税务处理的一致性,以降低税务审查及申报风险。
随着越南税务监管制度持续完善,跨国企业之间的关联交易及转让定价安排,已成为税务机关重点关注的合规领域。2026年7月起,越南进一步调整关联交易管理规定,涉及关联方认定、转让定价资料准备及相关税务申报要求。
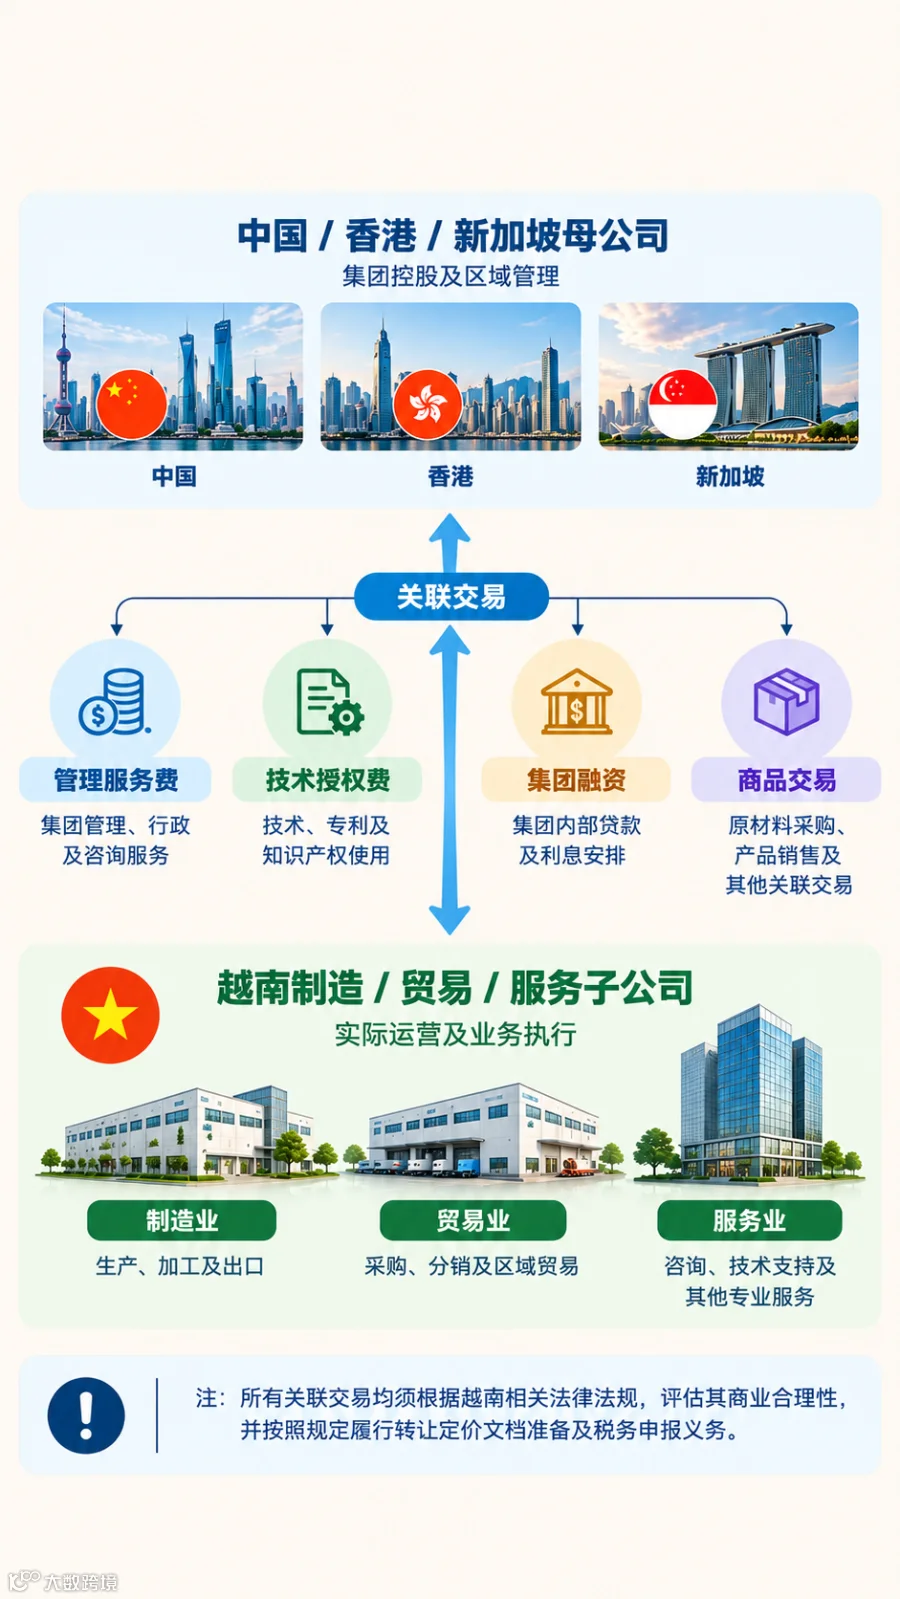
对于在越南设立制造、贸易、采购及服务子公司的外国投资者而言,集团内部的商品买卖、管理服务费、技术授权费及融资利息等交易,均可能受到转让定价规则的约束。
根据2026年更新的关联交易管理规定,越南对部分转让定价资料豁免条件及相关合规要求作出调整。符合特定条件的企业,可能适用转让定价文档准备豁免,但仍须遵循独立交易原则,并按规定履行适用的税务申报义务。
企业应特别关注集团内部交易价格是否具有商业合理性,以及相关合同、财务记录和交易支持文件是否完整。即使符合部分资料豁免条件,也不代表关联交易可以免于税务机关审查。
对于采用“中国母公司—越南制造子公司—海外客户”或“新加坡控股公司—越南营运公司”等跨境架构的企业,关联交易定价将直接影响越南公司的应税利润及集团整体税务成本。
企业应根据实际业务模式,评估各关联公司的职能、资产及承担的风险,并确保商品采购、销售、管理服务及技术授权等交易符合独立交易原则。
建议外资企业定期审查集团内部交易合同、转让定价政策及相关支持文件,并结合越南最新税务法规,评估是否需要更新转让定价文档及税务申报安排。
通过建立完善的关联交易管理及内部控制制度,企业不仅能够降低税务调整及处罚风险,也有助于提升跨境集团的财务透明度与长期经营稳定性。