


2026年10月19日,越南15家私营银行包括ACB、TPBank、Sacombank、SeABank等,按照越南国家银行的指令,统一下调6个月及以上期限的存款利率,降幅在0.5至0.7个百分点之间。短期存款利率(6个月以下)大多保持不变,少数银行如LPBank、ACB和SeABank有轻微下调。
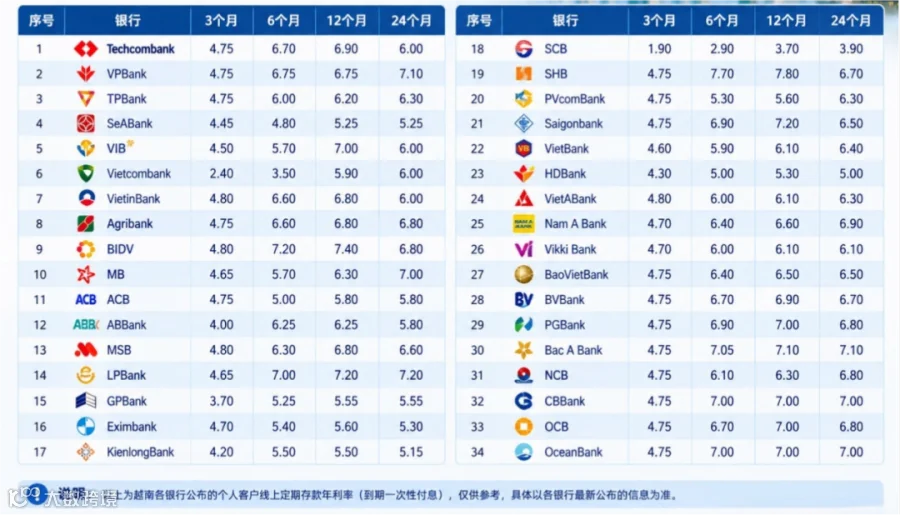
存款利率下调影响客户收益结构
降息落地之后,普通个人客户的12个月定期挂牌储蓄利率,市场上绝大多数银行已经降到7%/年以下。其中约15家银行,1年期挂牌存款利率不足6%。
值得注意的是,VIP客户、数百亿越盾级别的大额储户,并不适用这一普通客户标准。这反映出银行在当前宏观政策指引下,调整资金成本结构以配合经济政策。
预计未来几天,还会有更多银行按照越南国家银行的指示继续调整储蓄挂牌利率表。
越南国家银行表示,若有银行不遵守,将视情况削减其今年剩余的信贷额度、在明年分配更低的指标,或要求其适用更高的安全比率。

为什么是现在:三个"不得不降"的理由
理由一:存款利率,是贷款利率的地基
截至2026年10月14日,越南经济体信贷余额超过20,721万亿越南盾(约合人民币5.6万亿元),较2025年底增长11.44%,同比增长16.73%;而同期资金动员(存款)增长仅11.22%。
放出去的钱,比吸收进来的钱跑得快。
为了补这个缺口,银行过去一年其实只在干一件事:用更高的利息抢存款。
2025年,越南信贷增长约19%,存款仅增长14%,缺口4—5个百分点。
2026年上半年,银行普遍把存款利率上调50—100个基点:3月MB Bank最高。
存款利率从7.5%拉到8.4%,BIDV线上定存最高6.8%,VietinBank短期档直接顶到4.75%的政策上限;ACB在6月时,将6—12个月档一度回到7.1%—7.3%。
结果是贷款利率下不来:2026年二季度,12个月平均贷款利率约8.9%/年;商业房贷更是从6%—8%一路拉到12%—14%。
部分银行的贷存比(LDR)已逼近甚至超过85%的监管警戒线。
央行行长的原话很直白:
"存款利率是资金成本最重要的组成部分之一;如果银行继续推高存款利率,就难以有基础降低贷款利率。"
所以这次不是"想降",而是卡在中间的资金链条必须被打通。
理由二:2027年要冲"10%",钱必须便宜
10月17日,越南总理向国会提出:2027年GDP增长力争10%以上,CPI涨幅控制在4.5%左右。
而2026年前9个月,越南CPI平均上涨4.52%——已经贴着上限了。
这就构成一个非常紧的平衡:要增长,钱要便宜;要控通胀,钱又不能太多。
唯一出路是:压低资金的价格,同时把钱精准导向能创造真实产出的领域。这正是央行反复强调"降息不能搞平均主义、要选准对象"的原因。注意,央行在降息的同时也反复强调:绝对不能为了扩大信贷规模而降低贷款标准。
理由三:外部环境逼出了这个窗口
近期中东冲突升级推高油价、扰动供应链,欧美多国面临通胀回升压力被迫加息、美元走强。对越南这样开放度极高的经济体,这直接等于三重冲击:汇率承压、输入性通胀、外资观望。
央行副行长范清河的表态是"利率上升速度正在放缓,利率水平基本在新的区间内波动"。这话翻译过来就是:先把利率的天花板摁住,才有空间谈下一步。
往期精选 EVIOUS RECOMMENDATIONS
历经14年谈判,越南正式签下一个重要自贸协定!欧洲4国入局

欧盟"加码"越南关键矿产:一场被中国稀土牌逼出的"备胎"计划,越南能接得住吗?

越南对中国团队游客试行免签:为什么只选庆和省和金兰机场?
