


深度解析:从两份报告看欧美市场顶层逻辑
近期跨境圈发布两份重要报告:Marketplace Pulse的亚马逊TOP 100卖家榜单,以及Cross-Border Commerce Europe的第七版《欧洲TOP 100跨境电商平台》报告。前者聚焦卖家表现,后者审视渠道格局,二者结合可清晰透视中国卖家在欧美市场的真实地位与挑战。
榜单核心:评价驱动而非销量驱动
亚马逊TOP 100榜单的排名依据是过去30天买家正面评价数量,而非销售额。这意味着排名考验的是品牌力、复购率及售后服务能力,而非单纯的流量获取。
数据洞察:
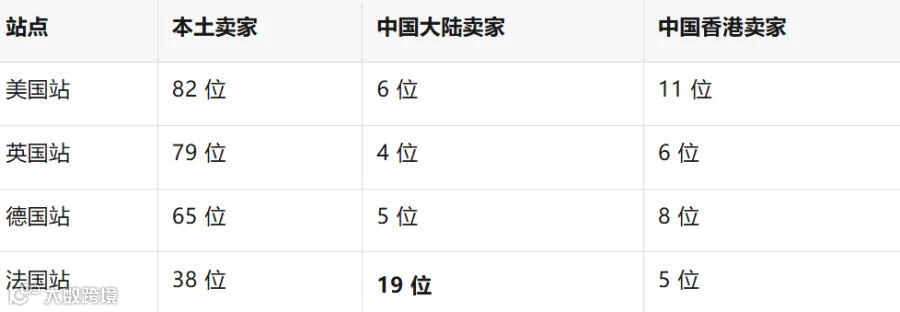
值得注意的是,AnkerDirect、COOFANDY、UGREEN等知名品牌虽为中国出身,但在榜单中常以“美国”国籍显示。这反映出头部玩家在主体架构和品牌归属上的战略布局。尽管留评率通常仅为1%-5%,导致高价低频商品在评价排名中处于劣势,但大陆卖家能拿下6席,证明其品质与售后已获得美国消费者认可。
欧洲站点分化:英德壁垒高,法国成突破口
在欧洲市场,不同国家的竞争格局差异显著:
- 英国与德国:本土卖家占据绝对优势(英国79家,德国65家),中国卖家席位极少(英国4家,德国5家)。这两个市场壁垒极高,本土化要求严苛。
- 法国:成为最大亮点,中国大陆卖家占据19席,占比近两成,远高于美、英、德站点。这表明法国是欧美成熟大站中大陆头部卖家渗透率最高的市场。
然而,法国的高份额伴随着极高的合规门槛。EPR(生产者责任延伸)、税务、法语售后及产品合规监管极为严格。能在法国站进入百强的卖家,均具备精细化的合规运营团队,粗放式铺货模式在此难以生存。
主体策略:香港主体的合规优势
在美国站百强的17个中国席位中,香港主体占据9席,占比过半。PremiumpartsWhosale、WIHOLL FASHION等头部店铺均采用香港主体运营。
这种分野揭示了两种不同的经营路径:香港卖家多依托成熟外贸底盘,走精品化、合规先行路线;而部分大陆卖家仍侧重性价比与流量打法。随着亚马逊对好评权重的重视,搜索曝光与转化效率日益依赖于售后响应、物流时效及品控能力。从“卖货”向“长期品牌经营”转型,是中国卖家突破天花板的必经之路。
渠道格局:AI重塑欧洲电商规则
据Cross-Border Commerce Europe报告,2026年欧洲TOP 100平台总GMV预计达1758亿欧元,其中跨境交易额占比79.5%。预计2027年总GMV将增长至1900亿欧元,跨境占比提升至81%。
增长驱动力:
- AI商品推荐技术的普及。
- 国际平台持续拓展欧洲市场。
- 各大平台加大对欧洲本地履约基建的投入。
在TOP 10平台中,亚马逊凭借全品类覆盖、FBA物流及会员体系稳居首位;中国出海平台Temu和速卖通也成功占据两席,影响力显著提升。该榜单基于eRank综合评分,加权指标涵盖跨境销售额、SEO表现、覆盖国家数、访问量,以及商业模式和AI大数据策略等。

应对策略:优化Listing以适应AI搜索
报告指出,“AI已经开始接管找货”。越来越多的欧洲消费者通过AI助手获取购物建议后再进入平台下单。这意味着商品信息准确性、价格透明度及评价完整性,直接决定了产品能否进入AI推荐列表。
Listing质量的重要性被AI重新定义。传统的关键词堆砌已不足以应对具备“阅读理解”能力的AI算法。卖家需确保Listing内容详实、逻辑清晰,否则将在新一轮竞争中失去曝光机会。
总结:构建长期竞争力
数据显示,当前榜单中68.6%的头部大卖在一年前已稳居百强。这表明顶层位置具有高度的稳定性,是长期布局的结果。销量规模可通过供应链优势短期提升,但金字塔顶端的地位属于那些提前布局主体、建立合规壁垒并沉淀品牌资产的卖家。
对于计划布局欧美市场的卖家而言,盲目跟风不可取。应根据自身供应链、资金储备及合规团队能力,选择合适的站点与经营主体,找到独特的生态位。跨境竞争的核心已从价格战转向品牌力、合规能力及长期运营实力的比拼。