

HUAON
PART ONE
行业概述
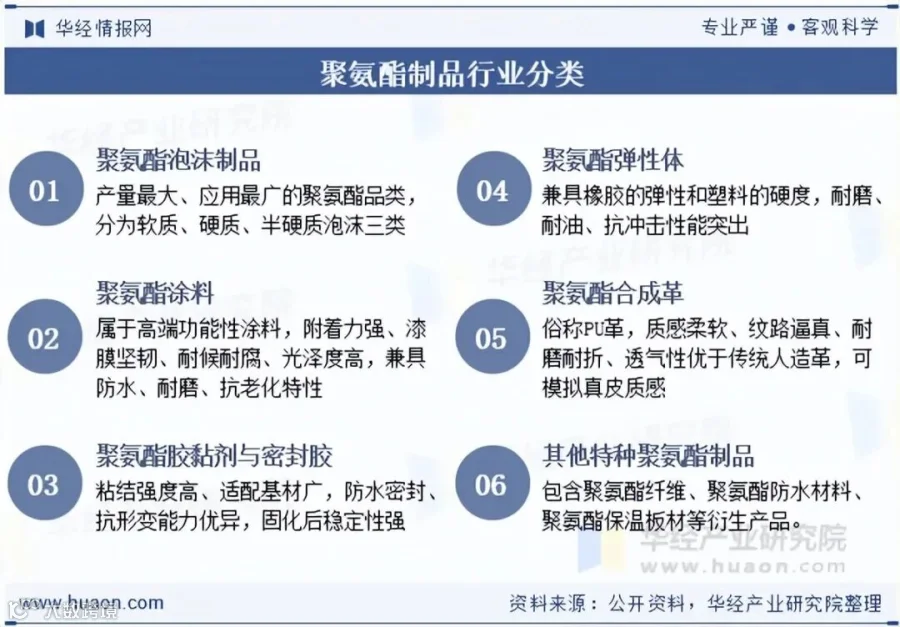
聚氨酯制品(PU)是以异氰酸酯与多元醇为核心原料,辅以助剂经聚合反应制成的功能性高分子材料。该产品具备极强的可塑性,通过调整原料配比及工艺,可实现从柔软弹性到坚硬刚性的性能跨越,兼具耐磨、隔热、防震及耐老化等优异特性,是应用领域极为广泛的通用新型高分子材料。
HUAON
PART TWO
行业发展背景
近年来,国家构建了涵盖产业鼓励、环保规范、绿色发展及标准制定的全方位政策支撑体系。聚氨酯行业被纳入战略性新兴产业及石化化工高质量发展重点方向,政策一方面鼓励高端产品研发与国产化替代,另一方面通过严格的环保标准与生产工艺管控,倒逼行业绿色转型,为产业从规模扩张向高质量发展升级提供了清晰指引。

相关报告:华经产业研究院发布的《2026-2032年中国聚氨酯制品行业发展潜力预测及投资机会洞察报告》
HUAON
PART THREE
产业链结构
1、聚氨酯制品行业产业链结构图
聚氨酯产业链上游主要为MDI、多元醇等核心化工原料,产能集中且主导成本走势;中游为各类聚氨酯制品的深加工环节,是行业核心主体;下游广泛覆盖建筑、家电、汽车、新能源等领域。整体产业链在下游新兴需求驱动及上游绿色工艺迭代的双重作用下,正持续向低碳化、高端化及国产化方向升级。

2、聚氨酯制品行业下游应用分析
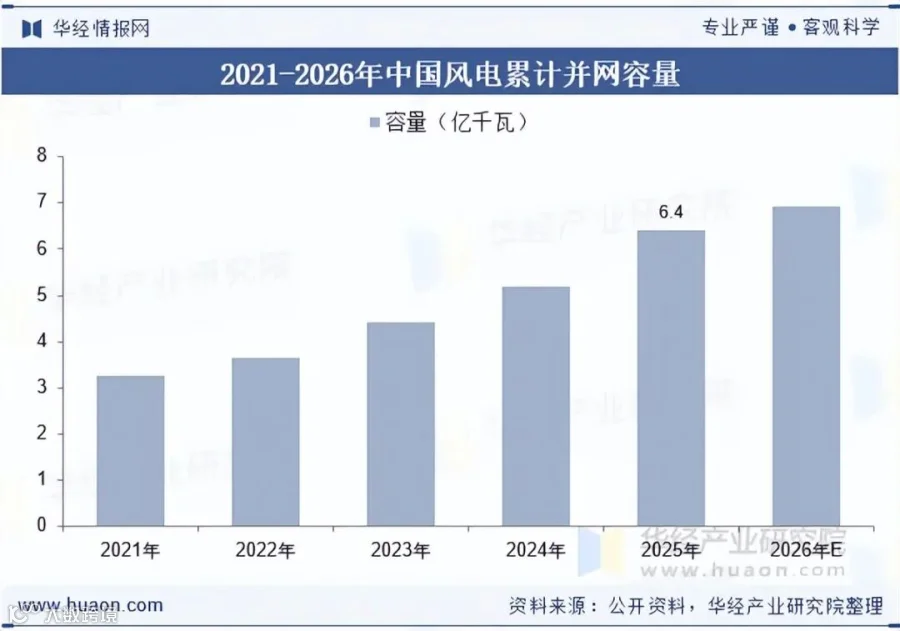
2025年全国风电累计并网容量达6.4亿千瓦,产业规模化扩张显著。风机叶片芯材、机舱密封件及塔筒防护涂层等环节大量应用聚氨酯材料。风电装机量的增长直接拉动了高性能硬质泡沫、弹性体及防腐涂料的需求,促使企业开发耐候、抗老化特种产品,拓宽了高端市场空间。
HUAON
PART FOUR
市场发展现状
四、聚氨酯制品行业现状分析
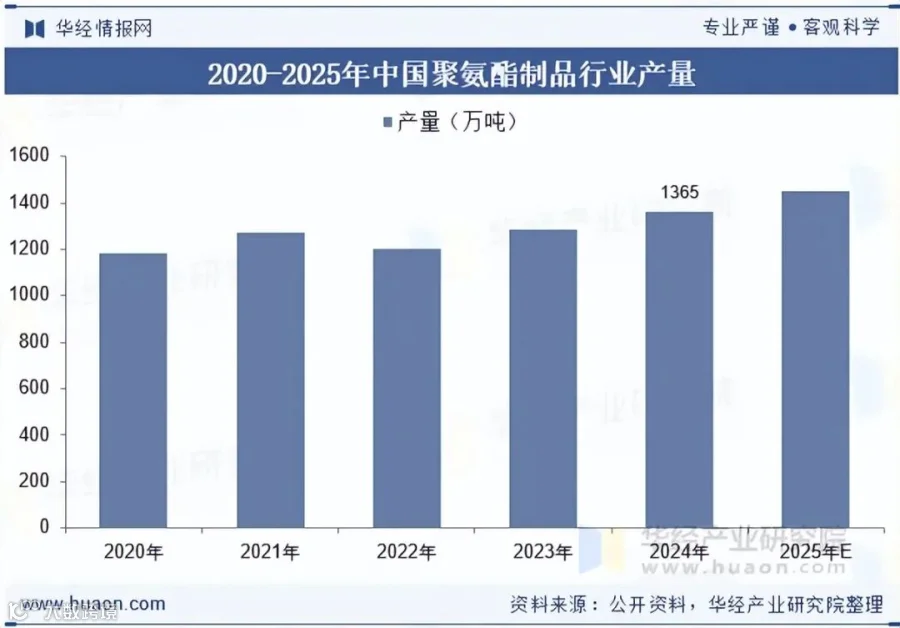
2024年中国聚氨酯制品产量达1365万吨,市场总体保持平稳增长,但内部结构持续分化。传统软泡、合成革等品类增速放缓,而适配新能源、建筑节能及高端装备的特种制品需求上扬。受上游原材料价格波动、环保管控趋严及部分传统领域需求承压影响,低端产品市场竞争加剧。
HUAON
PART FIVE
竞争格局
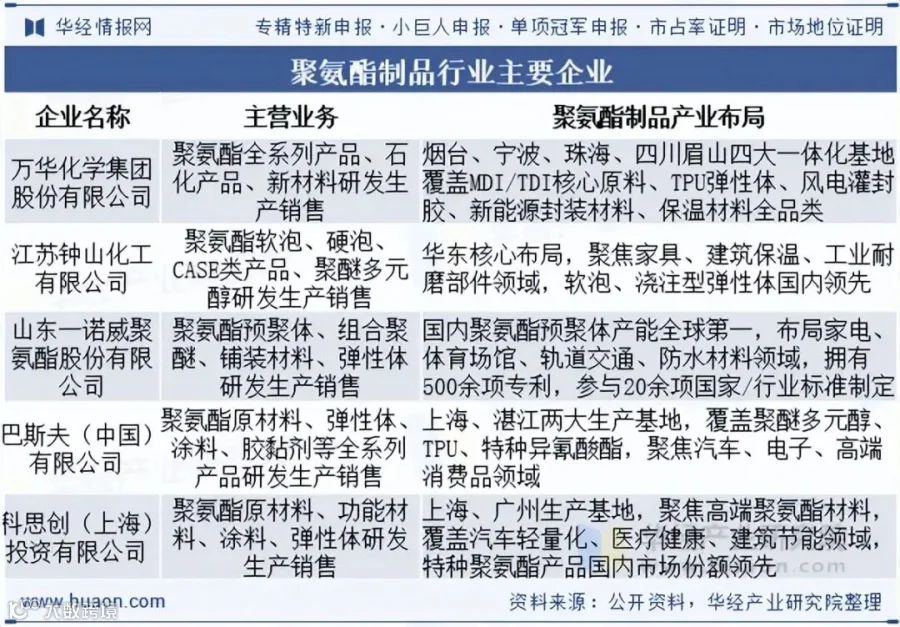
国内聚氨酯制品行业呈现高度集中态势。万华化学凭借全产业链一体化优势稳居首位;巴斯夫、科思创等外资龙头聚焦高端特种产品,占据高价值市场;一诺威、钟山化工等国内细分领域龙头则在特定赛道建立技术壁垒。目前,头部企业正加速布局新能源及高端装备领域,推动行业竞争由规模扩张转向技术与价值竞争。
HUAON
PART SIX
行业发展趋势
在双碳政策落地、环保法规收紧及全球低碳贸易壁垒升级背景下,聚氨酯行业全面进入绿色低碳转型期。环保生产与低碳产品已成为企业生存发展的硬性标准。
传统含氟发泡剂及高VOC助剂正逐步淘汰,无氯氟发泡、超临界二氧化碳发泡及水性聚氨酯合成技术加速规模化应用,有效降低污染物与温室气体排放。同时,行业推行全生命周期碳足迹核算与LCA评价体系,生物基聚氨酯及可回收再生材料研发提速,依托植物基多元醇及废旧PU回收技术实现资源循环。粗放式生产模式终结,低碳技术、绿色产能及环保资质成为核心竞争要素,倒逼中小落后产能出清,推动全行业向清洁化、低碳化及可持续化全面升级。
华经产业研究院通过对中国聚氨酯制品行业海量数据的搜集、整理、加工,全面剖析行业总体市场容量、竞争格局、市场供需现状及行业典型企业的产销运营分析,并根据行业发展轨迹及影响因素,对行业未来的发展趋势进行预测。帮助企业了解行业当前发展动向,把握市场机会,做出正确投资决策。
华 经 产 业 研 究 院
www.huaon.com
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,目前主要提供的产品和服务包括传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告、定制报告、工业园区大数据、产业链地图等。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子、农林牧渔等领域,还深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+”等新兴领域。