


一、行业变迁:从“躺赢”到“精算”
过去,POS代理的核心吸引力在于分润带来的持续收入预期:装机即积累客户,交易产生即有收益。然而,这一模式的前提是客户留存率高、交易稳定且分润规则透明。
当前,缺乏成本控制能力和高杠杆运营的代理商已被市场淘汰。幸存者们不得不转变为精打细算的“精算师”,在每一笔投入与产出间寻求平衡。
二、市场萎缩:信用卡存量与交易量双降
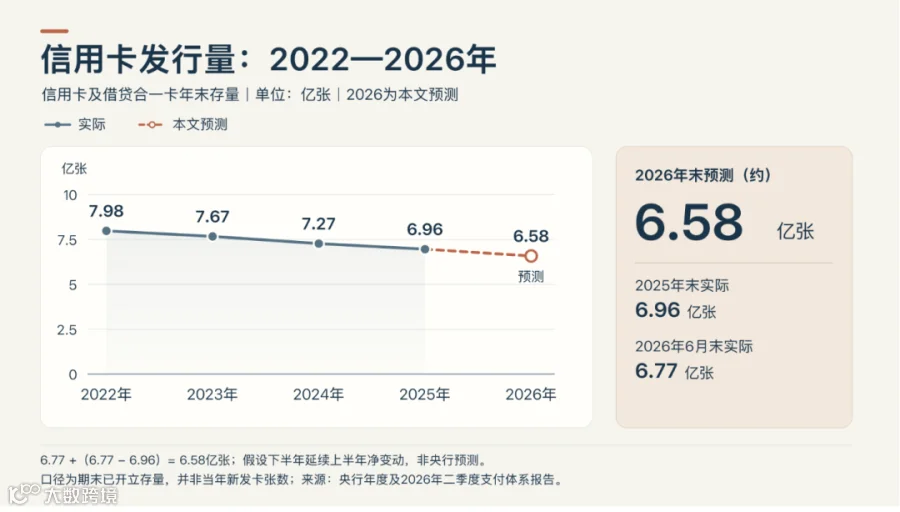
微观层面,小微商户生命周期缩短,因经营失败、资金链断裂等原因停止刷卡的现象普遍。宏观数据显示,全国信用卡发卡存量呈下降趋势,人均持卡量从2022年的近8张降至2026年预期的6.58张,降幅约7%。
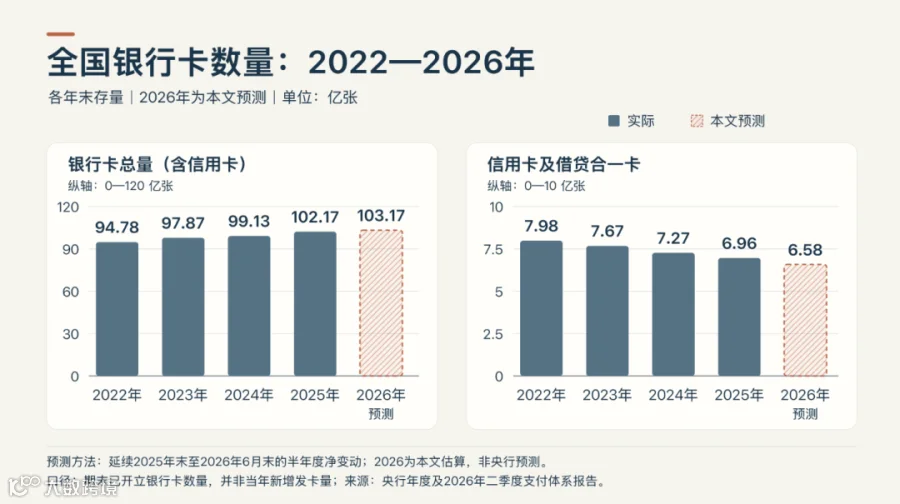
值得注意的是,由于大额信用卡率先被降额,实际交易量的下滑幅度远超发卡量的降幅。
三、经营困境:获客成本高企与收益不确定性
1. 获客与维护成本攀升
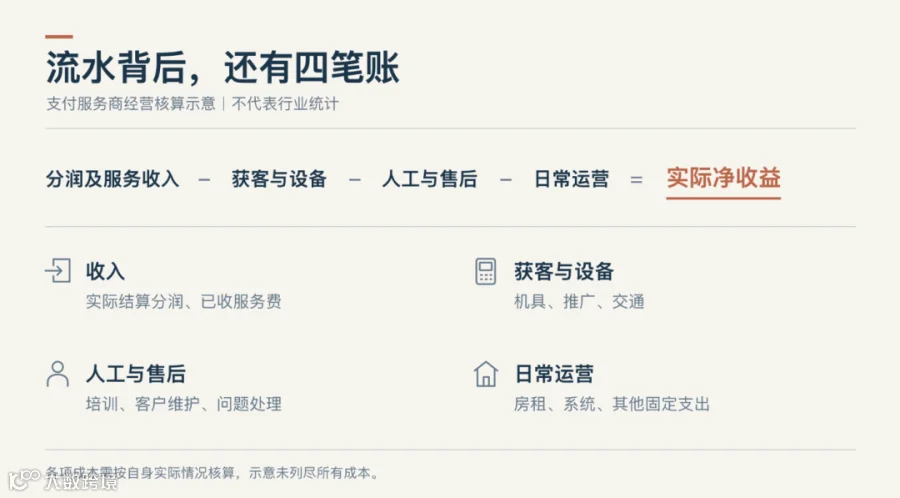
设备、推广、交通及人工构成高昂的获客成本。机器送出仅是开始,客户激活率、使用时长及有效交易量决定最终回报。此外,售后维护消耗大量精力,若仅计算分润忽略服务成本,看似盈利的客户实则可能亏损。
2. 政策波动带来风险
上游合作条件的调整迫使代理商重新应对客户解释、利润压缩及团队管理问题。对于缺乏议价能力的小团队,这种不确定性难以承受。后台流水再漂亮,若无法转化为每月稳定的到账收入,便难以支撑房租与家庭开支。
四、合规紧箍咒:259号文重塑行业格局
央行259号文规定“一机一码”,要求建立终端与商户信息的严格关联。这一政策旨在整治行业乱象,如随意涨价、违法电销及骗取激活押金等。虽然网络支付总体交易量保持平稳,但合规成本的增加加速了行业洗牌。

五、从业者反思:积累的是资源还是通讯录?
面对行业顶部信号,从业者需审视自身积累。若拥有理解商户需求、处理售后及维护长期合作的能力,这些经验可成为转型或深耕的基础。若仅存有数年未互动的微信通讯录,则竞争力有限。
无论身处何业,厘清资金来源、成本结构、运维难度、收益风险及回报周期至关重要。即便如南方支付等大型机构也开始涉足共享充电宝领域,这既可能是支付行业见顶的信号,也引发了对新赛道是否会重蹈POS行业内卷覆辙的思考。