在行业竞争白热化的背景下,大疆全球市场份额不降反升,持续巩固其领先地位。

从天空到掌心:技术复用筑起护城河
大疆成立于2006年,核心业务涵盖无人机、手持云台、运动相机及全景相机等智能硬件,跨境业务主要覆盖美、欧、日等市场。
在全球消费级无人机市场,大疆已是绝对龙头,2026年市占率达72.4%。
在手持影像领域,大疆同样完成了从追赶到领跑的跨越:2025年Q3运动相机收入占全球66%,超越GoPro成为第一;手持智能影像设备全球份额达55%,位居全球首位。
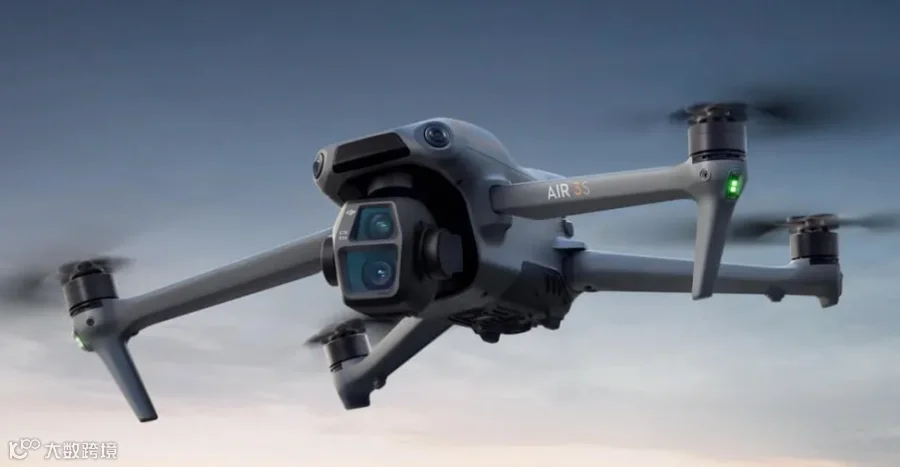
大疆的市场优势并非偶然,而是源于多年技术沉淀的跨赛道复用。飞行器在空中需克服抖动与偏移,大疆将积累多年的云台防抖、影像算法与运动控制能力,直接复用到Pocket与Action产品线。
当竞品仍在比拼参数时,大疆重新定义了产品形态:将专业增稳能力便携化,降低普通用户的使用门槛。Pocket 3上市不到两年全球累计销量突破千万台,验证了这一路径的市场认可度。

出海制胜打法:渠道、内容与品牌的组合拳
技术可复用,但市场开拓需精细化运营。大疆的海外优势建立在渠道、内容与品牌运营的组合之上。
全渠道矩阵布局
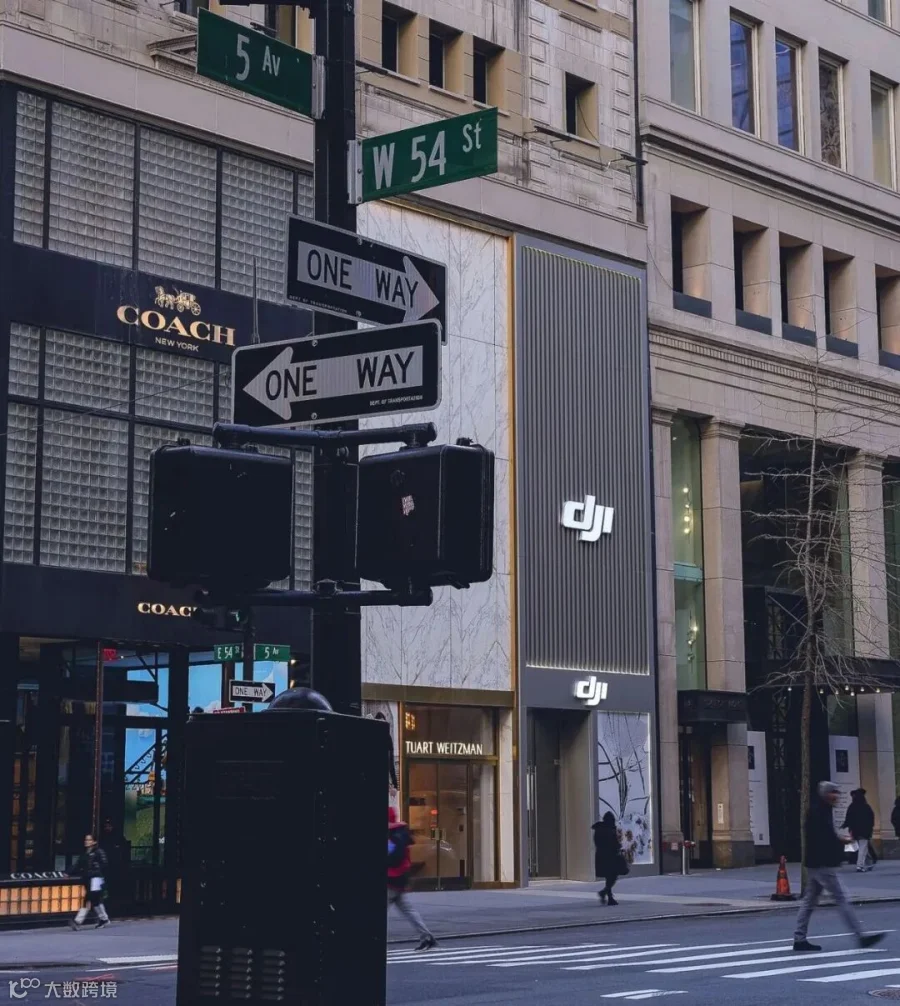
大疆采用“品牌直营+授权经销商”双轨模式,业务覆盖亚马逊核心站点及独立站,并与海外线下门店组成全渠道矩阵,不依赖单一平台。目前,大疆业务遍及全球100多个国家和地区,品牌授权专卖店进驻伦敦摄政街、纽约第五大道等世界顶级商圈。
UGC生态驱动品牌扩散
内容层面,大疆重点搭建UGC创作者生态,长期运营YouTube、Instagram等海外社媒,联动摄影师、户外博主与测评达人,通过真实创作降低用户心理门槛。在SkyPixel影像社区和全球摄影赛事中,形成“购买设备—创作内容—社交分享—品牌扩散”的正向循环。
全球化形象与区域化精细运营
品牌打造上,大疆坚持全球形象统一与区域化精细运营相结合:欧洲侧重法规、环保与旅行场景;北美聚焦创作者、户外与生产力;日本强调便携、细节与品质。营销上分层投放,消费产品对接科技与影像垂直媒体做深度评测,行业产品触达B端客户,兼顾C端转化与B端获客。

供应链壁垒:掌握成本主动权
更底层的壁垒在于供应链。2026年上半年存储芯片等元器件价格大涨,不少厂商面临减配或涨价抉择。大疆依托微型云台、定制传感器、影像芯片等核心部件的深度自研,不依赖通用公模方案,从源头掌握成本主动权。Pocket系列千万级的出货体量,进一步消化了上游涨价压力,使其在行业承压周期中仍能稳住交付与定价。
中国品牌重塑赛道:从代工到定义者
大疆并非孤例。IDC报告显示,同赛道的影石创新二季度手持相机份额达到20%,大疆加影石合计占据全球约93%的份额。两家分工明确:大疆领跑云台与运动相机,影石守住全景相机赛道。
相比之下,曾经占据运动相机龙头位置的GoPro,出货量同比近乎腰斩,营收同比下降31%,其中运动相机下降49%,全景相机下降61%,海外老牌优势持续弱化。
相似的故事也发生在扫地机器人领域。2026年第二季度全球扫地机器人出货量前五名均来自中国,石头科技以23.7%的份额位居第一,在韩国、德国、北欧等多个海外市场销量领先。

从手持影像到家用智能硬件,中国厂商不再局限于代工生产,而是开始自主挖掘用户需求、定义产品。虽然中国制造的供应链优势依旧存在,但海外市场的竞争逻辑已变:单纯代工走量的时代正在过去,拥有产品定义权、品牌影响力和稳定供应链的中国品牌,才能持续抢占全球市场。
资料来源:跨境电商头条