


绍兴大润发胜利店闭店:爆场背后的战略转型真相
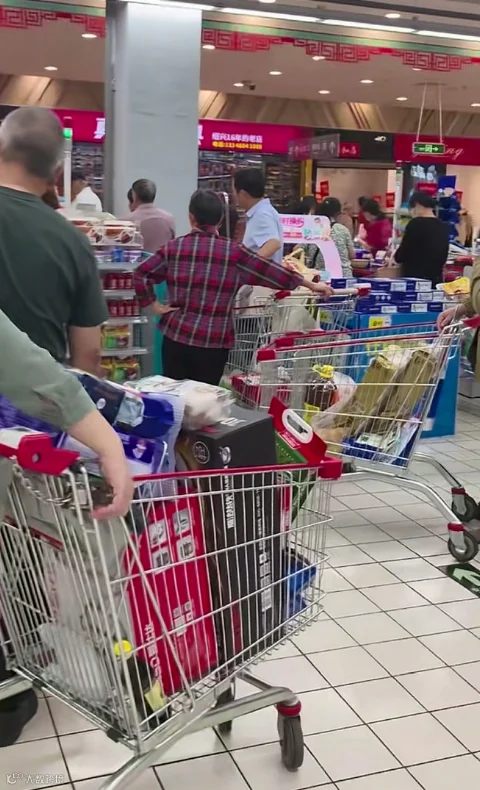
近日,绍兴迪荡世茂广场的大润发胜利店因闭店清仓引发关注。门店出现停车场爆满、生鲜区排长队等现象,但这并非经营向好的信号,而是高鑫零售战略调整下“做减法”的结果。
现场:16年老店的“最后一波人潮”
该店前身为2010年开业的欧尚迪荡店,是当地早期商业地标之一。2022年品牌整合后更名为大润发胜利店,至今年11月17日正式终止线下营业,历时16年。
根据《运营调整公告》,此次调整并非彻底退出市场:本地线上配送业务继续运营,会员权益及购物卡余额不受影响。持卡顾客可通过线上下单,或前往袍江、柯桥、上虞等地的大润发门店消费及退卡。这意味着,大润发放弃的是上万平米的线下大店,但保留了该区域的线上服务能力。

真相:客流不等于坪效
零售行业的核心指标是坪效而非单纯的客流。目前的“人山人海”主要由以下三方面短期因素叠加而成:
- 清仓折扣吸引囤货客:周边居民冲着低价生鲜和粮油“捡漏”,属于闭店特供,非日常复购。
- 购物卡集中核销:老顾客为避免余额作废而集中到店消费,实质上是将未来消费前置。
- 低毛利引流品走量:鸡蛋、大米等高频低毛利商品销量大增,但对利润贡献有限。


在正常营业时段,受盒马、社区生鲜店及即时零售平台分流影响,该店日均有效销售时间较短。高昂的租金、人力及设备维护成本与低迷的日常坪效形成反差,关店成为基于财务考量的必然选择。
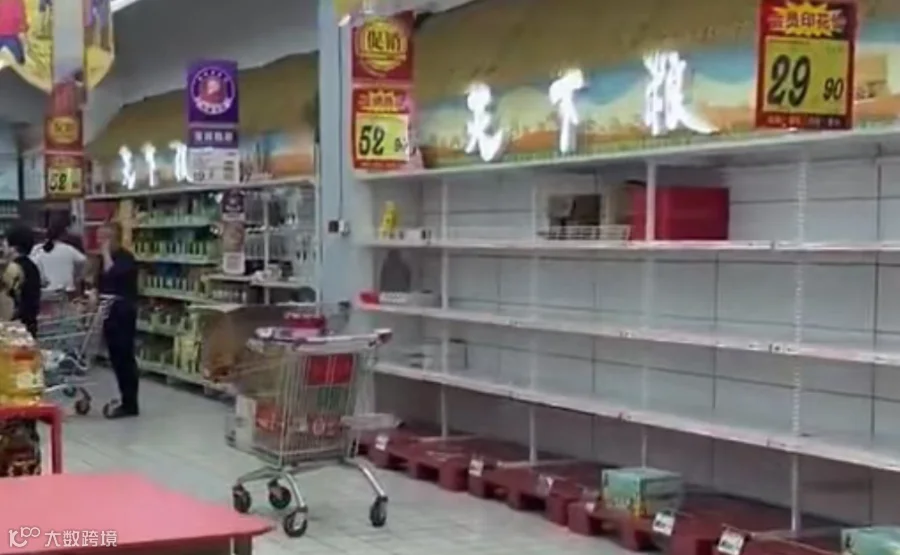
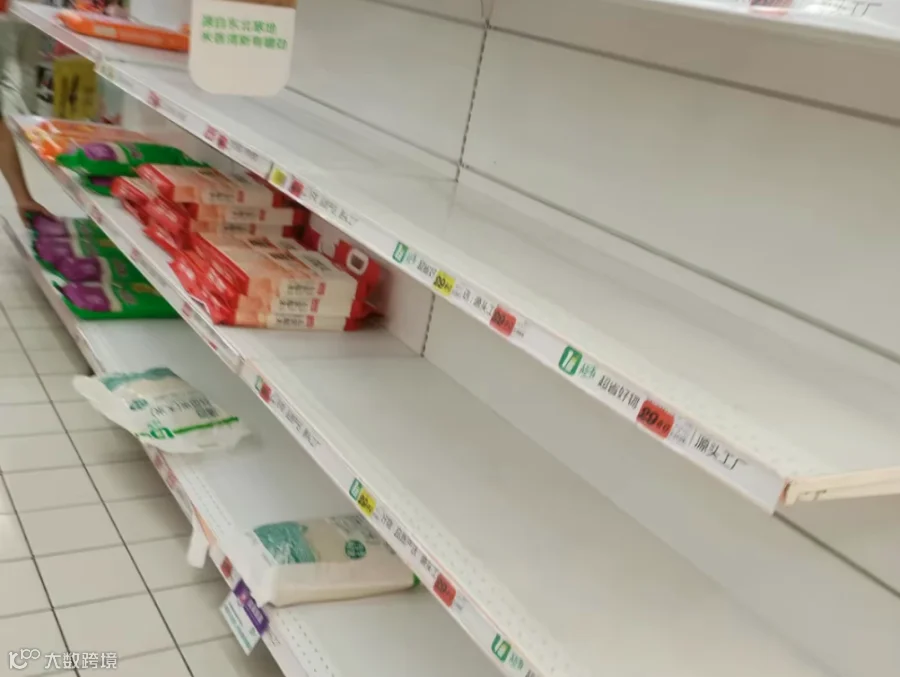

大盘:高鑫零售的“减法+加法”战略
绍兴胜利店的关闭是高鑫零售全国战略调整的缩影。数据显示,2025财年高鑫零售关闭8家大卖场及1家中型超市,同时将1家大卖场改造为M会员商店;新开4家大润发Super及4家M会员商店。
截至2025年3月底,集团拥有465家大卖场、33家大润发Super及7家M会员商店。2025财年集团净利润3.86亿元,实现扭亏为盈;2026财年中超业态(大润发Super)现金流转正,盈利模型跑通。
在德弘资本介入后,高鑫零售更注重单店盈利能力,战略方向明确为:收缩低效大店、加码中型精选店、押注会员店、保留线上履约。继上海大宁店、温州龙湾店之后,绍兴胜利店也成为全国门店汰换清单中的一员。
新模型:三条业务曲线并行
高鑫零售正通过三种新业态重构商业模式:
1. 大润发Super(中超业态):面积压缩至1500—3000平方米,SKU精简至约8000种。该业态同店销售增长5.9%,已实现现金流转正,成为未来开店主力。其优势在于更高的坪效和更贴近社区的服务半径。
2. M会员商店:对标山姆、Costco,采用付费会员制。2025财年新开4家,并将部分传统大卖场直接改造为此类门店,旨在抢占中高端客群。
3. 线上履约+前置仓:将高成本的线下卖场轻量化为服务周边3公里的履约节点。集团已布局9个前置仓,通过线上订单维系存量客群。
这一组合策略表明,大润发不再依赖“大而全”的卖场面积,而是转向“小而精”的店型、“深而窄”的会员体系及“近而快”的前置仓服务,以适配碎片化的消费习惯。
启示:大卖场的进化而非终结
绍兴大润发胜利店的案例为零售行业提供三点启示:
第一,理性看待促销客流。判断门店健康度应依据常态下的坪效、毛利结构及成本占比,而非短期的情绪性消费峰值。
第二,大空间资产需重新评估。在核心商圈,超大卖场的租金与人力成本已成为负担。未来竞争关键在于以更小的店型、更近的距离和更稳定的履约能力服务顾客。
第三,关店不等于放弃市场。“砍重资产、留客户资产”成为转型标准动作。虽然线下大店谢幕,但通过线上配送、会员关系及购物卡体系,品牌依然留存于消费者生活中。
随着世茂广场即将改造为“印象城”,传统大卖场时代正在落幕。大润发并未消失,而是拆解为社区小店、快速配送和精选会员店,以更灵活的姿态延续生命力。
大卖场没有死,它只是不再以“大卖场”的样子活着了。