


深圳跨境大卖倍思奇挂牌新三板,年营收超35亿
近日,主营人体工学和智能家居的亚马逊知名卖家“倍思奇创新科技(深圳)股份有限公司”正式获批挂牌新三板基础层。
倍思奇凭借2025年35.99亿元的营收和7348.60万元的净利润,成为2026年跨境电商赛道中少数完成挂牌的垂直品类头部企业。
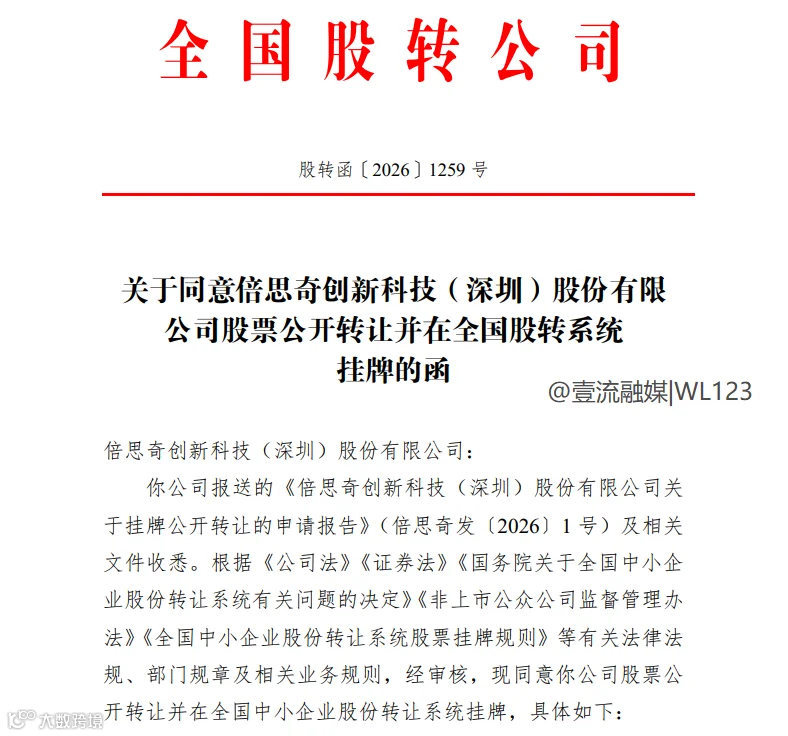
图源:全国股转公司
关于倍思奇:精品品牌化路线的代表
倍思奇成立于2020年,创始人吕亚奇此前为东风汽车集团工程师。尽管成立时间不长,但公司发展迅速,走的是典型的精品品牌化出海路线。
品牌与产品矩阵
目前,倍思奇已搭建起“1+3+N”品牌矩阵:以HUANUO为核心品牌,PERLEGEAR、AMADA、Silonn为重点品牌,并拥有ERGOAV、AVF等子品牌覆盖不同类目与价格带。
产品线从早期的电视支架单一切口,扩展至办公、影音、家居、厨电庭院四大品类,涵盖办公升降桌、显示器支架、户外厨电等。2025年财务数据显示,影音类和办公类产品收入占比分别为35.58%和35.11%,家居类占22.43%,产品结构相对分散,未过度依赖单一爆品。

图源:倍思奇审计报告
渠道与市场分布
倍思奇以美国市场和亚马逊平台为主阵地:
- 2025年,来自亚马逊平台的收入占总营收的88.25%(含对亚马逊VC的B2B收入);
- 美国市场收入占比74.81%,其余为欧洲和其他市场。
这种结构虽面临平台政策变动和区域市场波动的风险,但也使公司能深度利用平台流量红利并进行精细化运营。为分散风险,倍思奇正通过收购英国本地品牌AVF Global等方式,尝试切入欧美线下分销网络。
业绩亮眼:利润翻4倍,安克创新持股
在行业去库存周期中,倍思奇展现出极强的盈利修复能力。公开数据显示,2024年至2025年:
- 营业收入:从32.19亿元增长至35.99亿元,同比增长11.79%;
- 归母净利润:从1418.22万元激增至7348.60万元,同比增长418.16%;
- 毛利率:从34.48%提升至38.14%;
- 经营活动现金流:从-1.47亿元转正为+2.36亿元。
盈利质量和现金回收能力的显著改善,印证了垂直精品模式在抗周期方面的优势。具备产品研发能力与品牌壁垒的卖家,其利润修复弹性远高于泛品类铺货玩家。
此外,倍思奇的股东阵容中包含跨境电商标杆企业“安克创新”。安克创新早在2021年参与早期融资,目前持有1.79%股份,为公司第六大股东。IDG资本等机构也已完成早期布局。双方在供应链资源、海外运营经验及数字化能力上存在明显的协同空间。
风险提示:高销售费用与税务遗留问题
尽管成绩优异,倍思奇在公开信息中也披露了一些值得关注的风险点。
费用结构失衡
2025年,倍思奇研发投入为4232.83万元,仅占营收的1.18%;而销售费用高达10.87亿元,占营收30.22%。销售费用是研发投入的25倍以上。这反映了亚马逊品牌卖家的普遍困境:平台流量成本、广告费和仓储费持续侵蚀利润,所谓的“品牌溢价”在财务报表上更多体现为高额的销售费用,而非深厚的研发壁垒。
第三方店铺税款遗留问题
根据公开转让说明书,倍思奇曾通过第三方公司在电商平台开设店铺,相关收支计入香港子公司,目前这些店铺已关闭。公司已按要求计提并缴纳部分税款,但仍有部分尚未缴纳,正与税务主管部门沟通。若无法按要求缴纳,公司可能面临税务处罚风险。
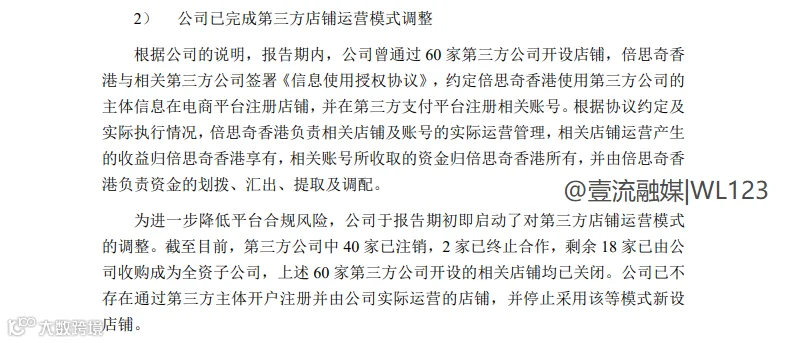
图源:倍思奇审计报告
结语
倍思奇挂牌新三板,是跨境品牌化叙事的一个阶段性成果。一家从电视支架起步的深圳企业,用五年多时间做到近36亿元营收并登陆资本市场,再次印证了品牌出海路径的可行性。
然而,招股书中披露的风险因素同样不容忽视。这些问题既是头部大卖走向公开市场必须面对的考验,也是整个行业从草莽走向规范过程中,所有卖家迟早需要回答的课题。对跨境卖家而言,关注成功背后的合规与结构优化,或许比单纯的营收数字更具参考价值。