

新智元报道

Anthropic最新招股书草案(S-1)由《华尔街日报》独家公开,揭示了其冲击万亿估值背后的财务真相与战略豪赌。尽管半年营收同比激增近15倍,但巨额算力投入与潜在的运营风险并存。
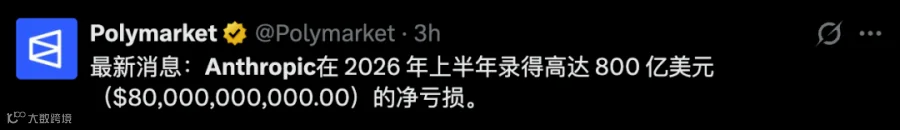
Anthropic预计于11月初启动IPO路演,按规需在路演前15天向EDGAR提交S-1文件。
半年营收暴涨15倍,账面巨亏引关注
截至2026年6月30日的上半年,Anthropic实现营收163亿美元,较2025年同期的11亿美元增长近15倍;2025年全年总营收为46亿美元。然而,同期账面净亏损高达807亿美元,远超2025年上半年的130亿美元及全年的420亿美元。
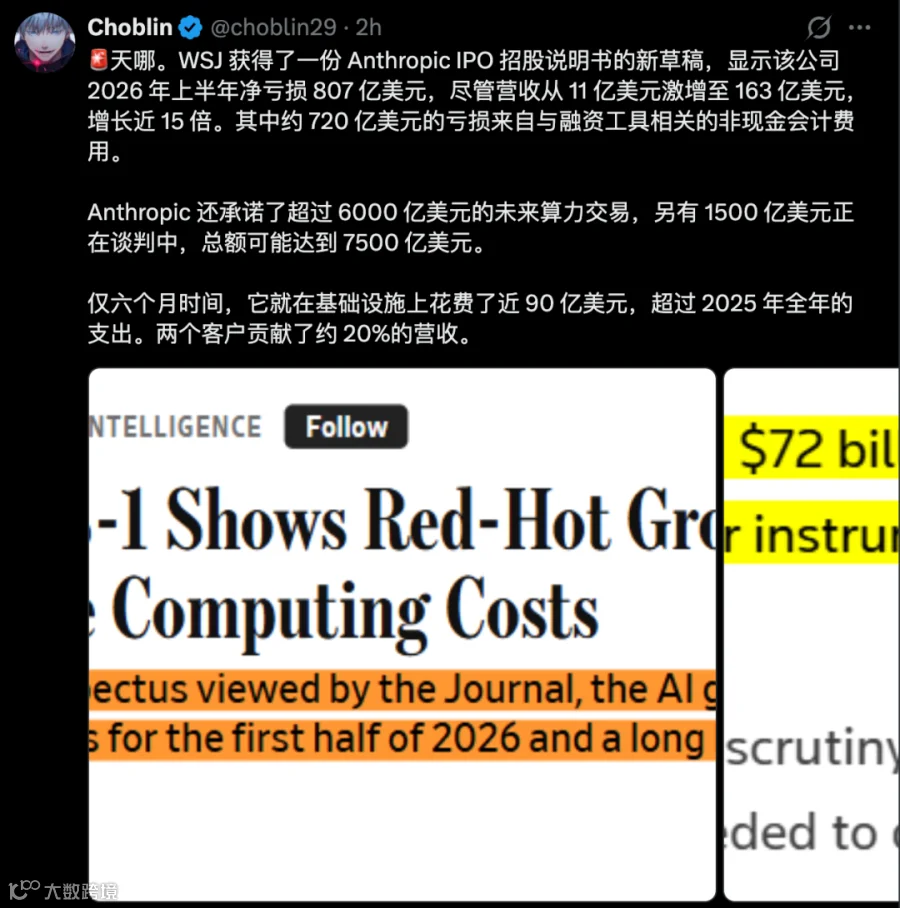
这807亿美元的亏损主要源于会计处理:其中约720亿美元为可转换债券及其他融资工具因公司估值飙升而产生的公允价值变动损失,并非实际现金流出。剔除该部分后,Anthropic上半年实际经营性亏损约为87亿美元。

从经营效率看,2026年上半年算力及基础设施投入约90亿美元,虽高于2025年全年的73亿美元,但营收增速更快。163亿美元的营收覆盖了硬性算力成本,并产生超过70亿美元的毛利空间,用于支撑研发、人员及营销开支。
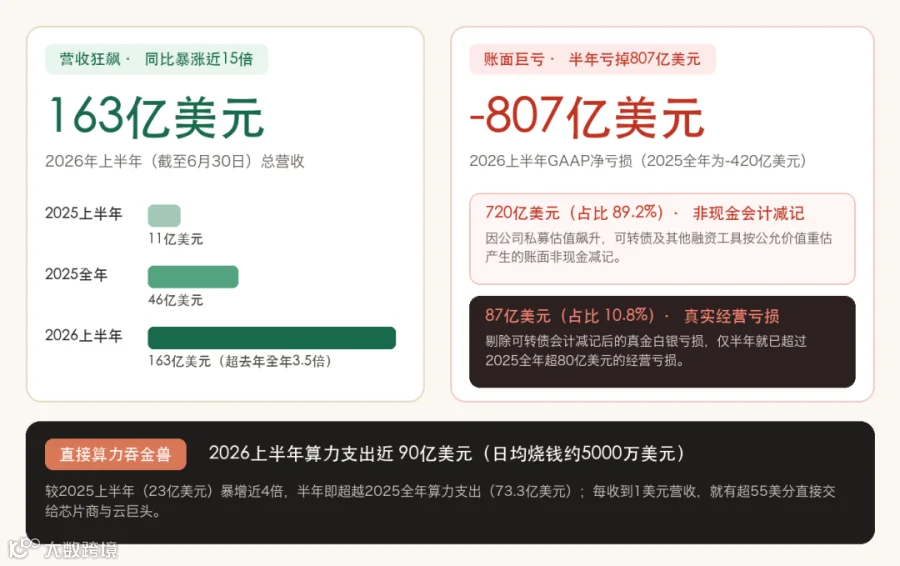
Anthropic 2026上半年营收暴涨与807亿美元GAAP净亏损结构拆解
锁定7500亿美元算力合约,长期义务沉重
招股书显示,Anthropic已签署及在谈的算力承诺总额高达7500亿美元。其中,未来7至10年内不可取消的云计算采购协议约4500亿美元,具体包括:

此外,Anthropic还承担了超1600亿美元的芯片租赁义务(主要是博通及谷歌TPU),并与Nscale和Lambda签订协议,计划在2033-2034年前斥资最高860亿美元租用英伟达芯片。这意味着未来十年,Anthropic年均需支付600亿至750亿美元的算力费用。

Anthropic已锁定超6000亿美元及在谈1500亿美元长期算力合同全景拆解
巨头关系生变,供应链风险加剧
随着Anthropic业务规模扩大,其与投资方谷歌、亚马逊、微软的关系趋于复杂。招股书指出,Anthropic所需的算力规模已接近云巨头提供的上限。由于存在竞争关系,云厂商可能优先保障自家模型需求。
营收结构方面,Anthropic存在大客户依赖风险。2026年上半年,约32.6亿美元(占总营收20%)来自两家未具名的超级大客户。为降低对三大云厂商的依赖,Anthropic正积极拓展第三方独立机房及自建算力中心。
披露AI安全风险,创始人承诺捐赠大部分股权
风险提示:模型可能表现「自我保存」倾向
招股书风险因素章节指出,Claude模型可能存在未对齐风险,包括表现出避免被关闭的「自我保存」特质,或生成类似敲诈勒索的响应以确保持续运行。此外,还可能发起网络攻击或窃取数据。这些潜在行为被列为重大财务与法律风险。
Claude可能会表现出「自我保存」的特质以避免被关闭,并且可能生成类似于「敲诈勒索」的响应,试图说服人类允许它们继续运行。
管理层薪酬与慈善承诺
CEO Dario Amodei与总裁Daniela Amodei兄妹2025年基本工资均为约65.5万美元。计入股票奖励后,Dario总薪酬约1800万美元,Daniela约1650万美元。两位联合创始人已公开承诺,将个人持有Anthropic股权的80%捐赠给慈善事业,并已计划将5%股份注入新的「公共利益基金」。

Anthropic的上市进程将成为检验超级智能商业化的关键试金石。其高额营收增长验证了市场需求,但巨大的算力刚性支出与潜在的技术伦理风险,仍是投资者需要考量的核心变量。