


星巴克终于开始对“非消费占座”行为采取实质性措施。
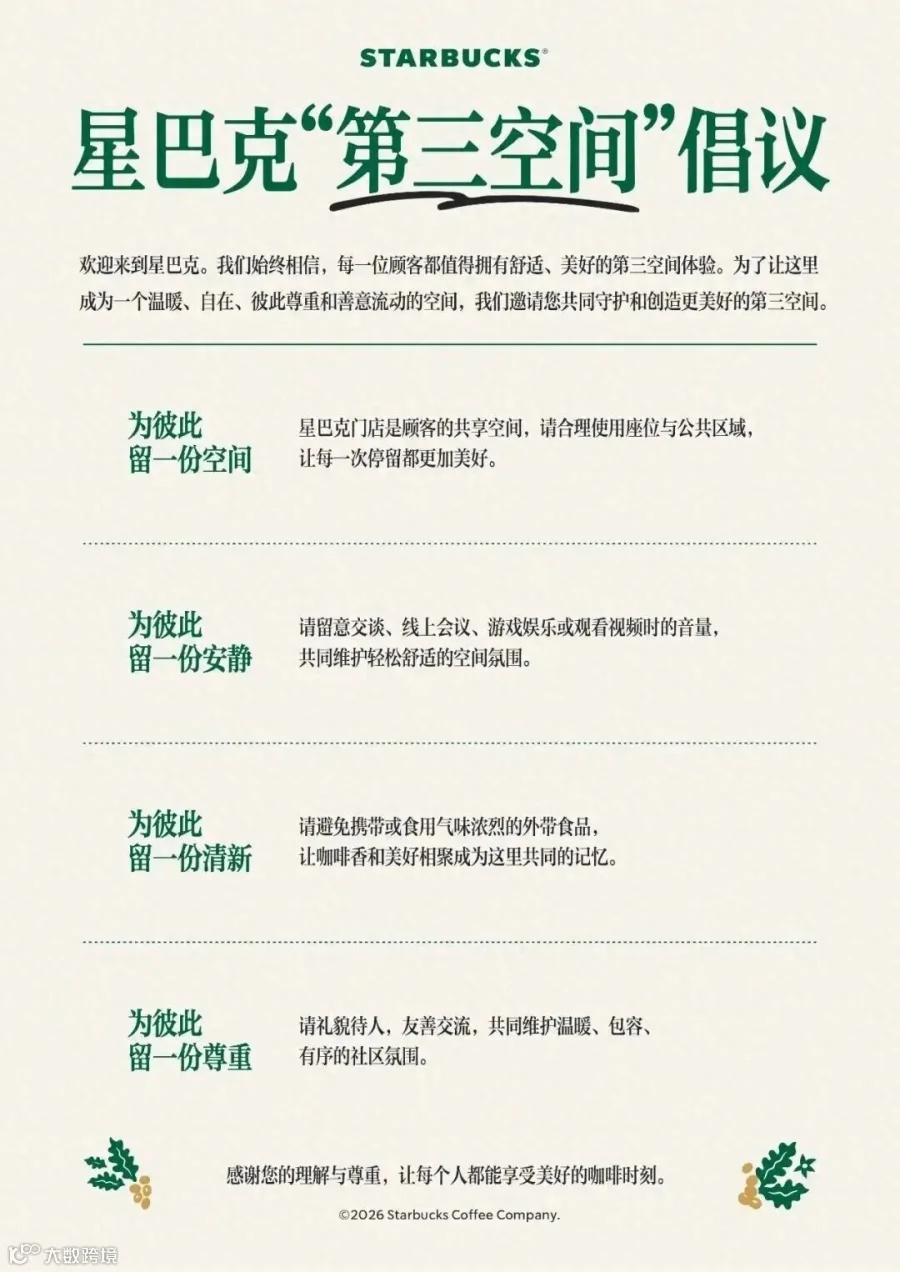
10月21日,星巴克中国宣布:自10月22日起,全国门店施行“消费入座”新规。门店将摆放提示牌并为店员提供统一服务指引,未消费顾客将无法使用座位。唯一例外是孕妇、行动不便者等特殊人群,门店将优先提供帮助。
星巴克官方强调:“规则清晰,但执行会保有温度”,并重申人文关怀是品牌应有之义。
然而,这一举措的潜台词十分明显:那个依靠“欢迎所有人”打开中国市场、讲述三十年“第三空间”故事的品牌模式,正面临严峻挑战。

业绩承压:客流增长难掩客单下滑
面对新规,市场普遍解读为星巴克的焦虑之举。数据印证了这一判断:
2024财年,星巴克中国市场同店销售额暴跌14%,客单价下降8%,客流量下跌6%。尽管2025财年有所修复,收入同比增长5%,Q4同店销售回升至2%,但全年同店销售仍下滑1%。
与此同时,星享俱乐部活跃会员数创下2550万新高。这意味着“来的人多了,但每个人花的钱少了”。
另一方面,中国咖啡市场已彻底进入大众化阶段。截至2026年7月,全国咖啡饮用者超5.5亿人,人均年消费28.57杯。咖啡已从“小资象征”变为日常“续命水”。当消费者将咖啡视为快消品时,愿意为“坐在沙发上发呆”支付高额溢价的人群正在急剧缩减。
星巴克的核心焦虑在于:其售卖的并非仅是咖啡,而是包含“第三空间”体验在内的品牌溢价。如今,门店被大量非消费人群占据,导致真正付费用户无位可坐,品牌承诺与现实运营之间的裂痕日益扩大。
“第三空间”困境:从品牌护城河到成本黑洞
叙事崩塌与资源错配
自1999年进入中国以来,星巴克构建了“第三空间”的核心叙事:家是第一空间,公司是第二空间,星巴克是兼具体面与松弛感的第三空间。曾经,一杯35元的拿铁换取的是软皮沙发、WiFi及社交氛围,这构成了星巴克最深的品牌护城河。
然而,随着时间推移,“第三空间”逐渐异化为“公共休息室”。工作日的门店中,自带水杯的居民、长时间办公的自由职业者、甚至休息的流浪汉占据了大量座位,其中真正点单者不足一半。高昂的房租与人力成本并未因空间被免费占用而减少,反而因翻台率降低而加剧了运营压力。
舆论分裂折射定位危机
对于“消费入座”,舆论呈现两极分化:反对者认为此举剥夺了星巴克“可久坐”的核心竞争力;支持者则认为这保障了付费用户的权益。这种分歧恰恰暴露了星巴克的品牌定位危机:对消费者而言,品牌承诺是“开放包容”;对经营者而言,这种开放已成为吞噬利润的黑洞。当“开放”导致运营成本失控,品牌故事便开始反噬自身。

品牌重构:划定边界以重塑价值
面对品牌叙事的挑战,星巴克并未放弃“第三空间”,而是对其进行了重新定义:准入门槛从“推门即入”调整为“消费即入”。这本质上是一次用户筛选,旨在将品牌价值重新锚定于“消费体验”,确保核心资产服务于付费用户。
执行层面的挑战
政策落地难点在于执行尺度。例如,低价消费后长时间占座、一人点单多人陪聊等场景,店员如何平衡“规则清晰”与“执行温度”?虽然官方承诺提供统一指引,但一线实操仍面临巨大考验。
归根结底,这是星巴克在“品牌价值被稀释”与“短期舆论误解”之间的权衡。它选择了通过收紧规则来保护核心商业逻辑,这是一场必要的品牌自救。

结语:品牌需随市场动态进化
星巴克的调整折射出一个普遍规律:当市场环境变迁,品牌定位必须随之演进。宜家曾以“随意体验”著称,后也因类似原因收紧休息区管理。真正的品牌溢价源于“稀缺性”与“不可替代性”,如苹果的生态体验、爱马仕的稀缺属性。
品牌并非静止的展品,而是活的有机体。长寿品牌并非靠固守旧故事,而在于懂得何时翻篇、何时开启新叙事。在金字招牌光环减弱后,如何通过精准的价值主张让消费者心甘情愿买单,是每个品牌必须回答的时代考题。