茶咖正在变成同一门生意,开始抢同一批顾客。
出品/联商专栏
撰文/周半仙
编辑/吴忧
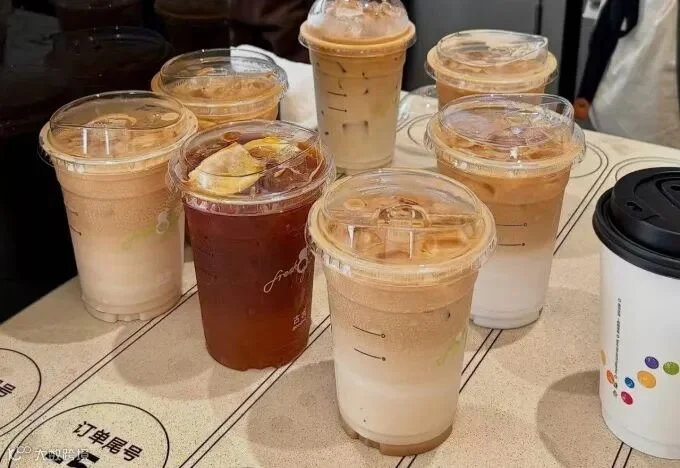
咖啡店卖奶茶,奶茶店卖咖啡,原本泾渭分明的两条赛道正加速融合。瑞幸推出珍珠奶茶,古茗、茶百道、蜜雪冰城、沪上阿姨等品牌则纷纷增设咖啡机与早餐场景。茶咖界限日益模糊,一场围绕全时段、全品类的饮品大战已全面打响。
茶咖巨头开启“互抢饭碗”模式
近期,瑞幸小程序菜单悄然上线珍珠奶茶系列,包含经典珍珠奶茶(9.9元/12.9元)及黑糖珍珠泰奶(11.9元)。据媒体披露,瑞幸对冷冻珍珠实行严格的批次复热与报废管理,约每4小时处理一次。
此举是瑞幸加码非咖饮品的关键一步。以北京管庄科技园店为例,其82款饮品中非咖占比近半数,涵盖轻乳、果蔬茶、鲜萃果茶、有料奶茶等六大体系,部分非咖单品销量已与咖啡持平。

数据显示,截至2026年5月31日,瑞幸非咖啡饮品累计销售额超200亿元,22款明星单品销量破亿杯。为提升非咖存在感,瑞幸不仅在深圳、成都等地试点设立鲜果处理区,配备专业设备制作鲜切水果饮品,更将部分门店升级为“MIX咖啡×茶饮”双品类店,视觉形象向奶茶白色系靠拢。

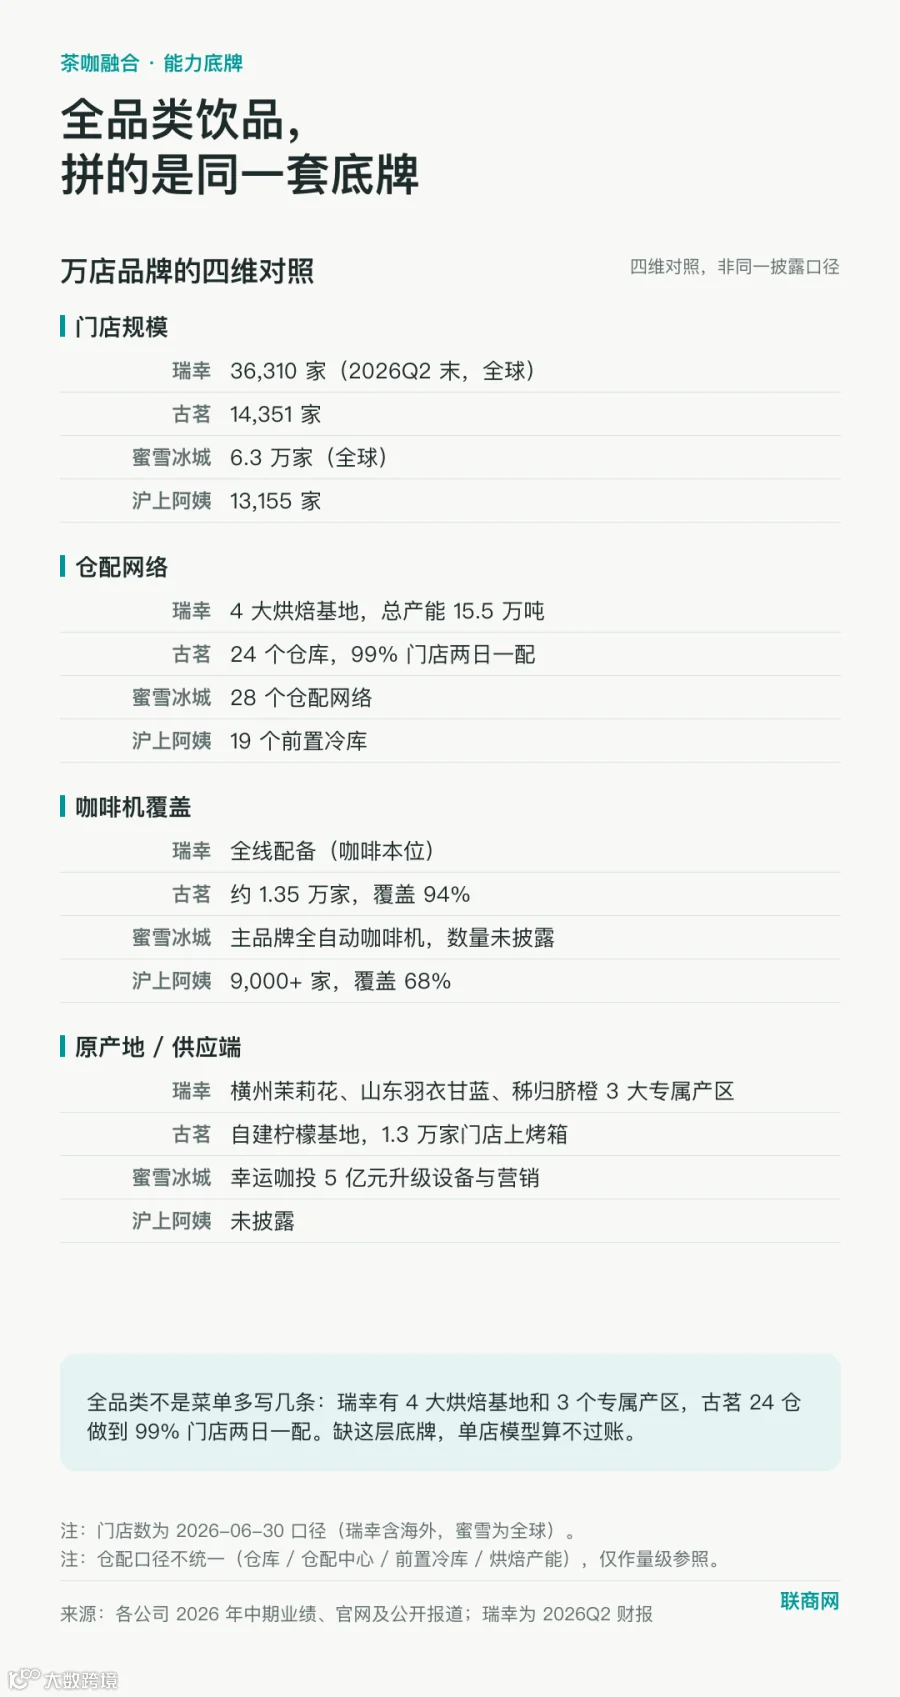
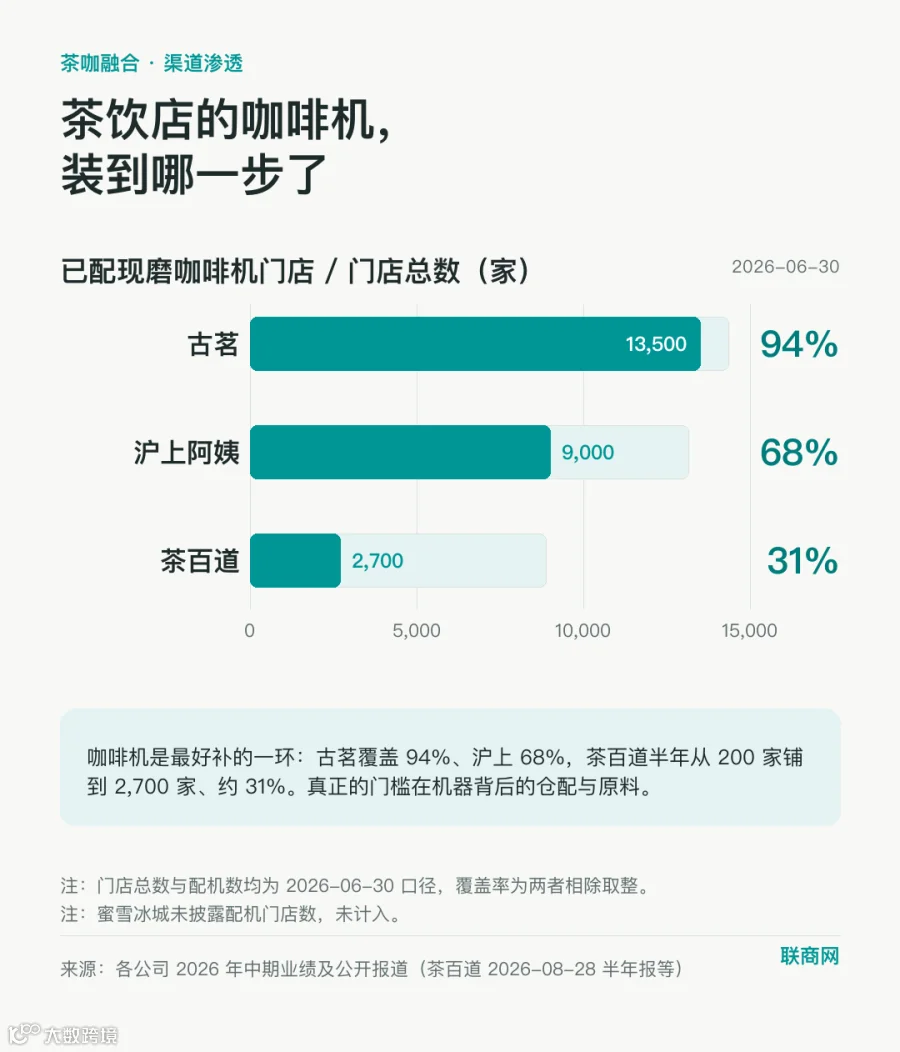
与此同时,茶饮品牌也在反向渗透咖啡市场。古茗在2026年合作伙伴大会上明确将咖啡作为第二增长曲线,截至今年6月,其1.35万家门店已全部配备现制咖啡机,并拓展“咖啡+烘焙”早餐业务。
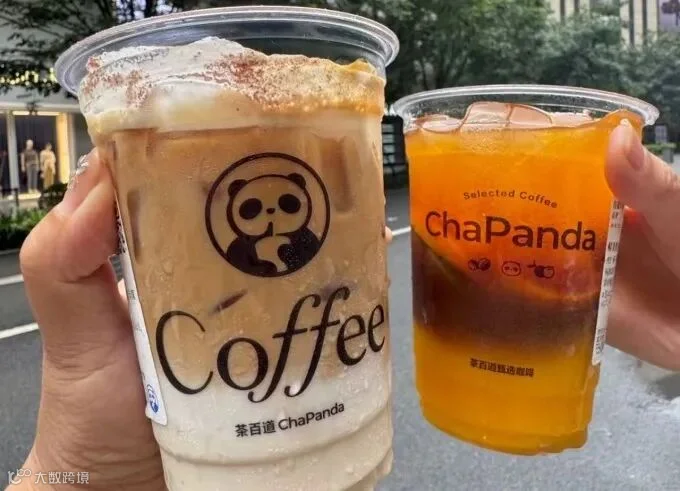
其他头部品牌动作频频:茶百道现磨咖啡机数量从年初200多家激增至2700多家,预计年底咖啡杯量占比达15%;蜜雪冰城主品牌引入全自动咖啡机,独立品牌幸运咖投入五亿元升级设备与营销;沪上阿姨实施“茶咖双轮驱动”,超九千家门店完成咖啡机更换,旨在填补早晨时段客流空白。

边界消融背后的商业逻辑
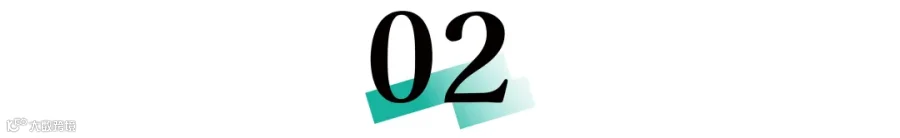
茶咖融合的本质,在于单一品类增长触顶。尽管瑞幸Q2营收突破158.86亿元,门店数超3.6万家,但同店销售承压;古茗上半年净增门店仅797家,单店日均GMV微涨。这表明依靠新店扩张拉动增长的模式已遭遇瓶颈,门店密度饱和导致存量竞争加剧。
对于万店级品牌而言,最高效的增长路径是回归单店运营效率,通过补充互补品类来挖掘存量价值。瑞幸董事长黎辉、古茗创始人王云安及奈雪创始人彭心均认为,咖啡与茶饮并非对立,而是统一市场下的共存需求。
从消费场景看,消费者在不同时段切换需求:早晨提神喝咖啡,下午休闲喝奶茶或果茶。这种“小额享乐型消费”决策往往基于即时心情而非固定品类偏好。
从供应链角度看,两者核心原料(鲜奶、糖浆、水果、冰块等)及冷链物流高度重合。茶饮店增加咖啡机、咖啡店开辟鲜果区,均可低成本复用现有经验与设施。瑞幸“上午咖啡,下午茶”战略的成功,以及古茗承认咖啡早餐业务对增长的支撑作用,均印证了这一逻辑。
未来,咖啡店、奶茶店与果茶店的边界将进一步模糊,演变为全时段、全品类的“饮品专卖店”。库迪咖啡尝试售卖炸货啤酒,古茗、喜茶、奈雪等引入烘焙、轻食甚至小酒馆产品,皆是这一趋势的体现。
全品类赛道的入场券
然而,“全品类”并非谁都能做。目前仅有瑞幸、古茗、蜜雪冰城、沪上阿姨等万店规模品牌具备竞争力,其核心壁垒在于供应链、原产地、数字化及爆品研发体系的协同复用。
瑞幸依托青岛、屏南等地的烘焙供应矩阵及广西、山东等原产地布局,实现了非咖产品的精准输出与成本可控。其庞大的会员体系使新品能在3.6万家门店同步冷启动,首周试单量远超中小品牌数月之和。

更关键的是数字化能力。瑞幸通过数据量化风味指标,替代主观描述,精准预测口味趋势并指导研发,将爆品打造从偶然变为必然。古茗、蜜雪冰城等虽数字中台规模不及瑞幸,但凭借密集的仓储配送网络(如古茗99%门店两天一配、蜜雪28个仓配网络),同样构建了极高的竞争门槛。
相比之下,中小品牌若仅在菜单增加几条品类,难以解决采购、冷链、动线及培训等系统性难题,单店模型难以跑通。
结语
茶咖边界的消失,标志着头部品牌从单一品类向“全品类饮品专卖店”的战略转型。未来,门店标签将愈发淡化,取而代之的是全天候、多品类的综合货架。
但这张入场券代价高昂,缺乏供应链、数字化等底层能力支撑的品牌,难以在这一轮整合中获利。边界消融之后,真正的综合实力比拼才刚刚开始。