作者|张振宇
10月11日,深圳福田KK ONE沃尔玛新一代门店开业,现场人气爆棚,需排队入场。这是沃尔玛一个月内开设的第三家新店型。门店主打自有品牌“沃集鲜”,秋季推出“不时不食×桂花季”系列,并上架天麻炖鸽子味、见手青牛肉味等渠道定制口味薯片。
同期举行的南京秋糖会上,不少经销商反馈新品创新乏力,签约寥寥。一边是渠道自有商品被热捧,一边是厂家推品会惨淡。这种反差释放出一个重要信号:快消品主流创新的主导权,正在从品牌方转移至渠道商。
渠道主导产品创新,带火多个品类
这一趋势在近两年的市场案例中已清晰可见。
山姆苹果干:极简主义的品质胜利
苹果干本是普通品类,但山姆凭借高颜值、高品质及“干净配料表”,将其打造为爆款。随后,永辉、麦德龙、七鲜、良品铺子等零售商及厂商纷纷效仿。据魔镜洞察数据,2025年线上苹果脯类目总销售额达3.17亿元,同比增长162.51%。
盒马HPP红心苹果汁:技术驱动的风味重塑
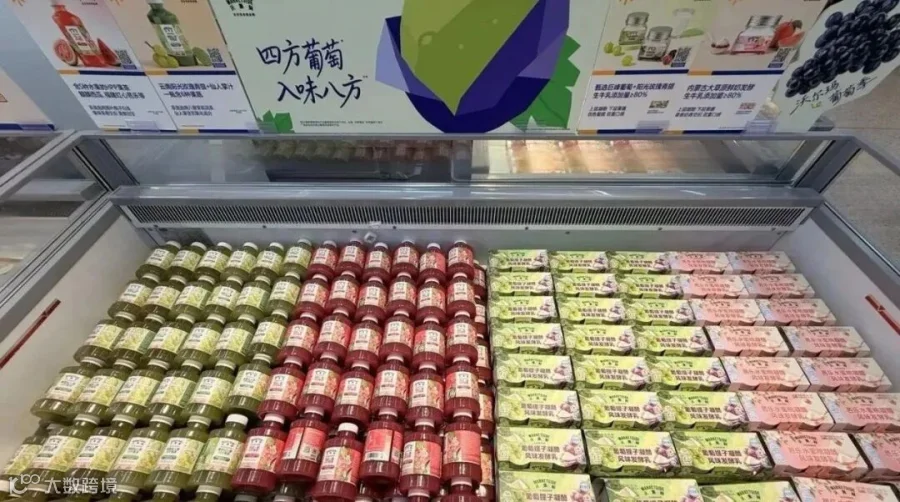
针对红心苹果“果肉偏柴、酸度高”的痛点,盒马利用HPP(高压杀菌)技术复配红富士苹果,打造出酸甜适口的独特风味,带动持续复购。此举不仅带火了该款果汁,更普及了HPP技术,引发市场后续一系列爆款果汁的涌现。
上述案例表明,定义产品的不再是传统的工厂和品牌,而是离消费者最近的渠道环节。渠道掌握市场产品创新话语权,是快消品发展至一定阶段的必然结果。
创新权转移的三大底层逻辑
回顾过去三年,创新权从品牌方流向渠道主要源于以下三个层面的变化。
流通效率重构,压缩中间成本
传统快消链路历经品牌厂家、多级代理至终端,层层加价周转。近年来,量贩零食通过规模化集采、会员超市跳过品牌直接找工厂做ODM、即时零售集中合作等模式,大幅缩减中间环节,降低周转成本。

尽管厂商与渠道博弈复杂,但结果是零食店、折扣店、会员超市等新零售业态逆势增长,吸引大量消费者。效率重构迫使产品平均毛利空间下降,厂商为维持终端统治力,不得不通过降价保销量。
毛利承压,品牌丧失创新活力
创新需要资金、时间及试错空间,前提是拥有足够的毛利支撑。当毛利被压薄,且新品生命周期缩短至三五个月,品牌方理性的选择不再是赌长期创新,而是将资源投向能即时换量的渠道促销。
部分厂家坦言,新工厂正常运转需15%以上毛利,但近两年即便毛利不足10%,为覆盖设备折旧和贷款利息,避免产能闲置带来的更大亏损,也愿意承接零售商订单。这种窘境直接抑制了厂商的创新动力。
数据赋能,渠道接过定义权
渠道拥有品牌方难以获取的核心资产:海量交易数据、会员复购记录、门店即时反馈以及消费者在货架前的真实选择。过去渠道仅向供应商采购,现在则依据数据指导工厂生产。
无论是盒马的买手制、山姆的反向定制,还是沃尔玛的时令开发体系,本质均是以消费者需求为起点,向上游提出产品定义。

实践证明,该模式效率更高。自有品牌无历史包袱和经销商路径依赖,新品从提出到上架周期短,试错成本低,“卖得好加单,卖不好下架”。至此,分工被改写:零售商负责产品设计与定义,厂家沦为赚取加工费的代工方,品牌方的“创新者”角色逐渐被替代。
全球趋势印证:自有品牌崛起是成熟标志
这并非中国市场特例,而是快消市场成熟阶段的共性。欧洲2025年17个主要市场的自有品牌销售占比已达38.8%,德国、英国、法国合计超过40%,瑞士甚至超过52%。

数据来源:PLMA《2026年欧洲自有品牌现状报告》
因此,秋糖会的冷清并非展会或消费意愿问题,而是渠道完成效率重构后,通过自定商品精准回应消费者需求的必然结果。
品牌与经销商的应对之道
面对现实,抱怨无益,关键在于找准出路。品牌方和经销商可考虑以下三个方向:
- 打造差异化:做出渠道无法复制的产品,建立消费者非你不可的认知。
- 转型ODM:放下身段,利用产能和研发优势,成为渠道的确定性供应商。
- 深耕细分:避开正面竞争,聚焦渠道顾及不到的细分人群和场景。
糖酒会虽将继续举办,但其作为“新品发布场”的核心地位,恐难恢复往昔辉煌。